
住宅ローン審査に通らない人の特徴|つまずきやすい3つのケース
「自分は住宅ローンの審査に通るのかな」と不安な方へ。審査でつまずく人に多いのは、個人信用情報に延滞などの記録がある、ほかの借り入れで返済負担が重い、収入の安定性に不安がある、のいずれかに当てはまるケースです。どれも申し込みの前に確かめたり整えたりできるものなので、早めに手を打てば結果は変えられます。
マイホームを現金で一括購入できる方はほとんどいません。だからこそ、審査に通らず気に入った家を諦める事態は避けたいもの。ここでは、つまずきやすいケースごとに、何が見られていて、何を準備すればよいかを順番に説明します。
KSCの官報情報は、2022年11月4日から登録期間が10年から7年に短縮され、あわせて不渡情報の登録も取りやめになりました。昔の記録が10年残ると聞いて不安なままの方は、いま一度確かめてみてください。
気をつけたいのは、期間のカウントが完済・契約終了から始まることです。延滞したまま放置していると、いつまでたっても記録は消えません。心当たりがある方は、各機関が受け付けている本人開示(有料・ネットでも申し込み可)で、自分の記録を先に見ておくと安心です。
審査に落ちる理由をもう少し広く知りたい方は、住宅ローン審査に通らない人の特徴は?断られる5つの理由と対策もあわせてどうぞ。
 自動車ローンなどの借り入れがあると、審査に通らない原因になることがあります。とはいえ、借り入れがあるだけで融資が受けられなくなるとは限りません。見られているのは、年収に対して無理のない借り方をしているかどうかです。
たとえば年収1,000万円の人が50万円を借りていても、それほど影響しないことがあります。ところが年収300万円の人が同じ50万円を借りていると、大きく不利になることがあります。金額そのものより、年収に対して返済の負担がどれだけあるかで判断されるわけです。
この年収に占める年間返済額の割合を総返済負担率(年収のうち何割をローン返済に回しているかを示す数字)と呼びます。全期間固定金利の【フラット35】では、次の基準が公表されています。
注意したいのは、この負担率に住宅ローン以外の返済もすべて含まれる点です。住宅金融支援機構は、自動車ローン・教育ローン・カードローン(クレジットカードのキャッシングや、商品の分割払い・リボ払いを含む)なども合算すると案内しています。カードのリボ払いを続けていると、その分だけ借りられる住宅ローンの枠が小さくなるのです。
民間の銀行は各行が独自に基準を決めていて、公表していないことも多いのですが、考え方は同じです。使っていないのに枠だけ残っているカードローンも、契約があること自体がマイナスに働く場合があります。申し込みの前に、使っていないカードローンやキャッシング枠は解約しておくと余計な心配が減ります。
同じ借り方でも、頭金を1割用意できるかどうかで年0.110%の差がつく計算です(新機構団信付き・2026年10月資金受取分。金利は毎月見直され、取扱金融機関ごとにも異なります)。派遣社員や契約社員など収入面に不安がある方ほど、頭金を多めに用意しておくことが心強い備えになります。
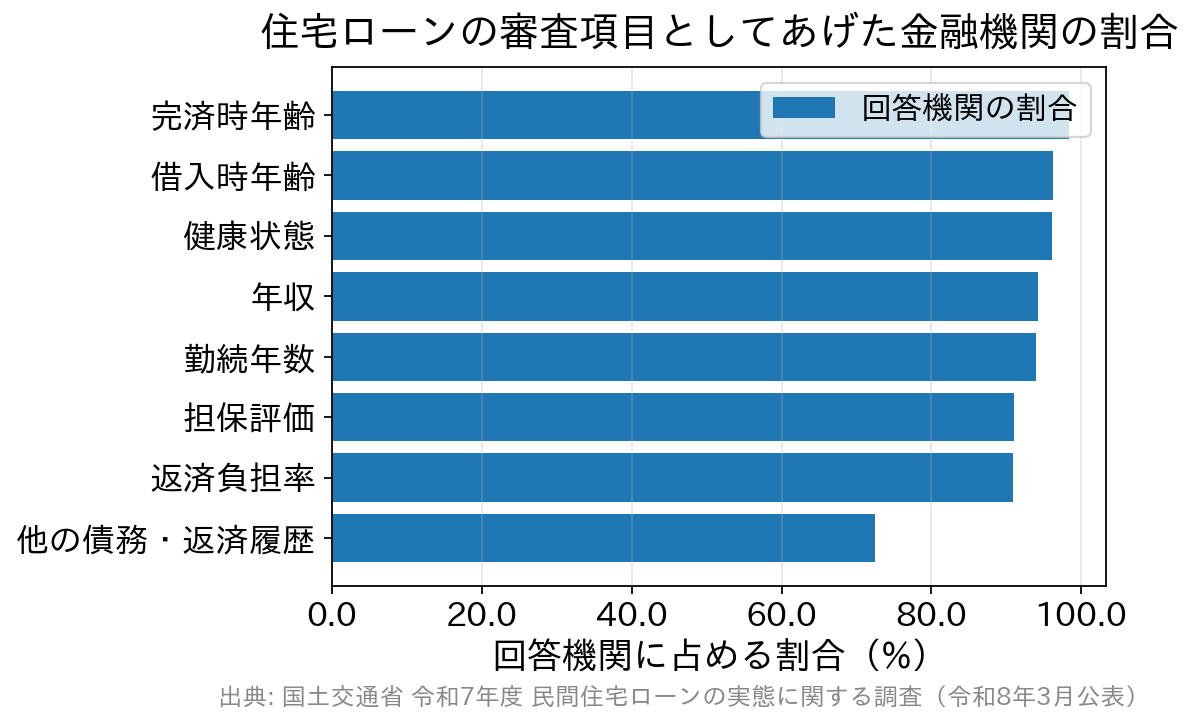
完済時年齢がほぼすべての金融機関で見られている(回答994機関)
いちばんの盲点は個人信用情報の記録
マイホームの購入を考え始めたら、多くの人は頭金を貯めるなど、なんらかの準備をしているはずです。それでも見落としやすいのが、個人信用情報です。 個人信用情報とは、クレジットカードやローン、携帯電話の分割払いなどの契約内容と支払い状況が記録されたデータのこと。住宅ローンの申し込み条件に個人信用情報のことが書かれている例は、めったにありません。一部の銀行や信用金庫では、過去1年以内にクレジットカードなどの支払いで延滞していないこと、といった条件がついている場合もありますが、まれです。 期日どおりに支払うのは当たり前のことなので、多くの銀行はわざわざ条件として書かないのです。逆に言えば、当たり前のことができていないと、審査で大きく不利になります。 しかも個人信用情報は過去の記録なので、一定の期間が過ぎるまでは自分の意思で消せません。その意味で、いちばんやっかいな項目と言えます。 代表的な3つの信用情報機関の登録期間は、それぞれ次のように公表されています(2026年10月時点)。| 信用情報機関 | 主な加盟先 | 登録される期間の目安 |
|---|---|---|
| CIC | クレジットカード会社・信販会社など | 契約内容や支払状況は契約期間中と契約終了後5年以内/申し込みの記録は6か月以内 |
| JICC(日本信用情報機構) | 消費者金融・信販会社など | 契約継続中と契約終了後5年以内 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫など | 延滞は解消などから5年で「成約」に変更/自己破産・民事再生などの官報情報は7年 |
他社の借金は年収に対する返済の割合で見られる
自動車ローンなどの借り入れがあると、審査に通らない原因になることがあります。とはいえ、借り入れがあるだけで融資が受けられなくなるとは限りません。見られているのは、年収に対して無理のない借り方をしているかどうかです。
たとえば年収1,000万円の人が50万円を借りていても、それほど影響しないことがあります。ところが年収300万円の人が同じ50万円を借りていると、大きく不利になることがあります。金額そのものより、年収に対して返済の負担がどれだけあるかで判断されるわけです。
この年収に占める年間返済額の割合を総返済負担率(年収のうち何割をローン返済に回しているかを示す数字)と呼びます。全期間固定金利の【フラット35】では、次の基準が公表されています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
収入面の不安は頭金を多めに入れて補える
派遣社員や契約社員は、正社員に比べると収入の安定性という面で不利になりやすいのが実情です。これは国土交通省の調査にも表れています。令和7年度の「民間住宅ローンの実態に関する調査」(令和8年3月公表)では、審査項目について回答した994機関のうち、派遣社員を対象外としている機関が368、契約社員を対象外としている機関が312ありました。 裏を返せば、雇用形態だけで一律に門前払いになる金融機関ばかりではないということでもあります。同じ調査で、購入時の融資可能額を「購入価格の100%以内」と回答した機関は380あり、頭金なしで借りられる金融機関自体は少なくありません。 では、なぜ頭金が効くのでしょうか。住宅は年月とともに傷み、担保としての価値も下がっていきます。貸す側からすると、担保があるだけでは安心できません。たとえば3,000万円の住宅を買うときに頭金を2割入れて借入額を2,400万円にできれば、審査で見られる負担率も下がり、借りられる可能性は上がります。 頭金には、金利そのものを下げる効果がある場合もあります。【フラット35】では、物件価格に対する借入額の割合(融資率)が9割を超えるかどうかで金利が変わります。| 融資率 | 最も多い金利(2026年10月・返済期間21年以上35年以下) |
|---|---|
| 9割以下 | 年3.830% |
| 9割超 | 年3.940% |
銀行が実際に見ている審査項目のデータ
審査でどこを見られるのかは、公的な調査で毎年集計されています。国土交通省が全国の金融機関に聞いた令和7年度の調査(回答994機関)で、9割以上の機関が審査項目としてあげたものは次のとおりでした。出典 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」
意外に思われるかもしれませんが、いちばん多いのは年収ではなく完済時年齢(98.4%)です。返済が終わるときに何歳になっているかを、ほぼすべての金融機関が見ています。同じ3,000万円を借りるのでも、30代と50代では組める返済期間が変わり、毎月の返済額も変わってきます。 次に多いのが健康状態(96.1%)で、団体信用生命保険(団信=借りた人に万一のことがあったとき残りのローンが保険で返済される仕組み)に入れるかどうかに直結します。持病があって団信に入れないと、借りられないケースが出てくるのです。年収さえあれば通るとは限らない点は、早めに知っておきたいところです。 この記事のテーマである他の借り入れについては、「カードローン等の他の債務の状況や返済履歴」を審査項目とした機関が72.5%でした。9割台の項目ほどではないものの、7割を超える金融機関がチェックしています。勤続年数がどう見られるかは、住宅ローンの勤続年数は最低3年?審査で見られる項目をやさしく解説で詳しく扱っています。申し込みの前にできる3つの準備
つまずきやすいところが分かったら、あとは順番に手を打つだけです。 1. 支払いの遅れをなくし、記録を確認する クレジットカード・携帯電話の分割払い・奨学金などを、期日どおりに支払う習慣をつけてください。心当たりがある方は、CIC・JICC・KSCの本人開示で自分の記録を見ておくと、不安なまま申し込むより確実です。 2. 使っていない借り入れ・枠を整理する 残高のあるカードローンやリボ払いは、できる範囲で完済しておきます。使っていないキャッシング枠やカードローン契約も、解約しておくと負担率の計算がすっきりします。 3. 頭金と諸費用を分けて考える 頭金のほかに、事務手数料・登記費用・火災保険料などの諸費用がかかります。手元の資金をすべて頭金に回すと、引っ越し費用や家具の購入で足りなくなることもあるので、生活予備費は必ず残しておきましょう。 あわせて、団信の種類も早めに比べておくと安心です。一般の団信に加えて、がんや病気への保障を広げた団信を用意している金融機関があり、保障の範囲や金利の上乗せの有無は商品ごとに違います。健康状態に不安がある方ほど、選べる団信の幅は審査の通りやすさにも関わってきます。よくある質問
Q. 過去に一度だけカードの支払いが数日遅れました。住宅ローンの審査はもう無理でしょうか?
A. うっかり数日遅れてすぐに支払ったケースまで、一律に審査落ちになるとは限りません。ただ、金融機関がどこまでを許容するかは公表されていないため、断定はできません。まず本人開示で自分の記録を確かめ、そのうえで相談するのが確実です。
Q. 転職したばかりでも住宅ローンに申し込めますか?
A. 申し込み自体はできます。勤続年数は令和7年度の国交省調査で93.9%の機関が審査項目にあげていて、具体的な基準を答えた機関では1年以上とするところが最も多くなっていました。基準は金融機関ごとに違うので、申し込む前に条件を確かめておくと安心です。
Q. 自分がいくらまで借りられるか、先に知る方法はありますか?
A. 【フラット35】なら総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)が公表されているので目安を立てられます。審査で使う金利は実際の適用金利より高めのことがあるため、試算額いっぱいまで借りないことをおすすめします。
Q. 夫婦で借りれば審査に通りやすくなりますか?
A. 収入合算やペアローンで世帯の収入を合わせると、借入可能額が増えることはあります。そのぶん返済義務も2人分になり、どちらかが働けなくなったときの負担は重くなります。借入額を増やす手段ではなく、無理のない返済計画とセットで考えてください。
Q. 審査に落ちたら、すぐ別の銀行に申し込んでもいいですか?
A. 申し込んだ記録はCICに6か月間残ります。短期間にいくつも申し込むと、資金繰りに困っていると見られることがあります。落ちた理由に心当たりがあるなら、そこを整えてから次に進むほうが結果的に近道です。
住宅ローンの審査は、こわいものではありません。見られるところは決まっていて、その多くは前もって整えられます。たとえるなら、健康診断の前に生活習慣を見直すようなもの。焦って申し込む前に、この記事のチェック項目をひとつずつ確かめてみてください。 金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
住宅ローンの注意点関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




