室蘭信用金庫の住宅ローン|商品・金利・申込条件をやさしく解説
室蘭信用金庫(むろしん)で住宅ローンを組むなら、まず給与振込などの取引が2つ以上あるかを確かめてください。2つそろえば、固定金利に低い「新規申込金利」が適用されます。決めた期間だけ金利を固定するタイプ(固定特約期間選択型)なら、2026年11月1日現在、3年1.350%・5年2.300%・10年2.700%です。
むろしんは北海道室蘭市に本店があり、室蘭・登別・苫小牧・伊達など胆振エリアを中心に営業しています。住宅ローンは、保証会社や担保の有無で分かれる3つの商品と、全期間固定の「むろしんフラット35」の4つです。
室蘭信用金庫の住宅ローンは3商品とフラット35の4つ
保証会社とは、借りた人が返せなくなったときに代わりに金融機関へ返済する会社のことです。むろしんの住宅ローンは次の4つです(2026年11月・公式サイトにて確認)。
| 商品 | 主な特徴 | 利用条件の目安 |
|---|---|---|
| 住宅ローン(しんきん保証基金) | 新築・購入・増改築・土地取得・借り換え・諸費用に使える。借入額50万円以上2億円以内、借入期間1年以上50年以内 | 申込時満20歳以上70歳未満・最終返済時満80歳以下、前年度の年収100万円以上で安定した収入が続いている人 |
| 住宅ローン(全国保証) | 使いみちは上と同じ。借入額100万円以上2億円以内、借入期間2年以上40年以内。保証料は金利とは別に払う | 申込時満20歳以上65歳未満・最終返済時満80歳未満、前年度の年収100万円以上で安定した収入が続いている人 |
| 無担保住宅ローン | 自宅を担保にしなくてよい。借入額1万円以上2,000万円以内、借入期間6ヵ月以上25年以内 | 申込時満20歳以上で安定した収入が続いている人(1,000万円超は団信の加入が必要) |
| むろしんフラット35 | 全期間固定金利。借りるときに完済までの金利と返済額が決まる | 申込時満70歳未満・最終返済時満80歳未満、返済比率の基準を満たす人 |
保証会社が付く2つの住宅ローンは、どちらも前年度の年収100万円以上が条件です。勤続年数の指定は公式サイトには書かれていません。
とはいえ、これらの条件は申し込める目安で、満たしていても審査に通るとは限りません。借入希望額やほかの借入れも含めて判断されます。
むろしんで借りられるのは、原則として営業地区の中に住まいか勤め先がある人です。信用金庫は地域の会員のための金融機関なので、住まいも勤め先も地区の外にある人は、自分の地域の金融機関で住宅ローンを探してください。
2026年11月1日現在の金利
むろしんの住宅ローンの金利には、取引条件を満たした人が使える「新規申込金利」と、満たさない人に使われる「店頭基準金利」の2種類があります。変動金利には新規申込金利がなく、取引条件にかかわらず店頭基準金利です。
| 金利タイプ | 新規申込金利 | 店頭基準金利 |
|---|---|---|
| 変動金利 | 設定なし(店頭基準金利を適用) | 3.425% |
| 固定3年 | 1.350% | 4.650% |
| 固定5年 | 2.300% | 5.350% |
| 固定10年 | 2.700% | 5.800% |
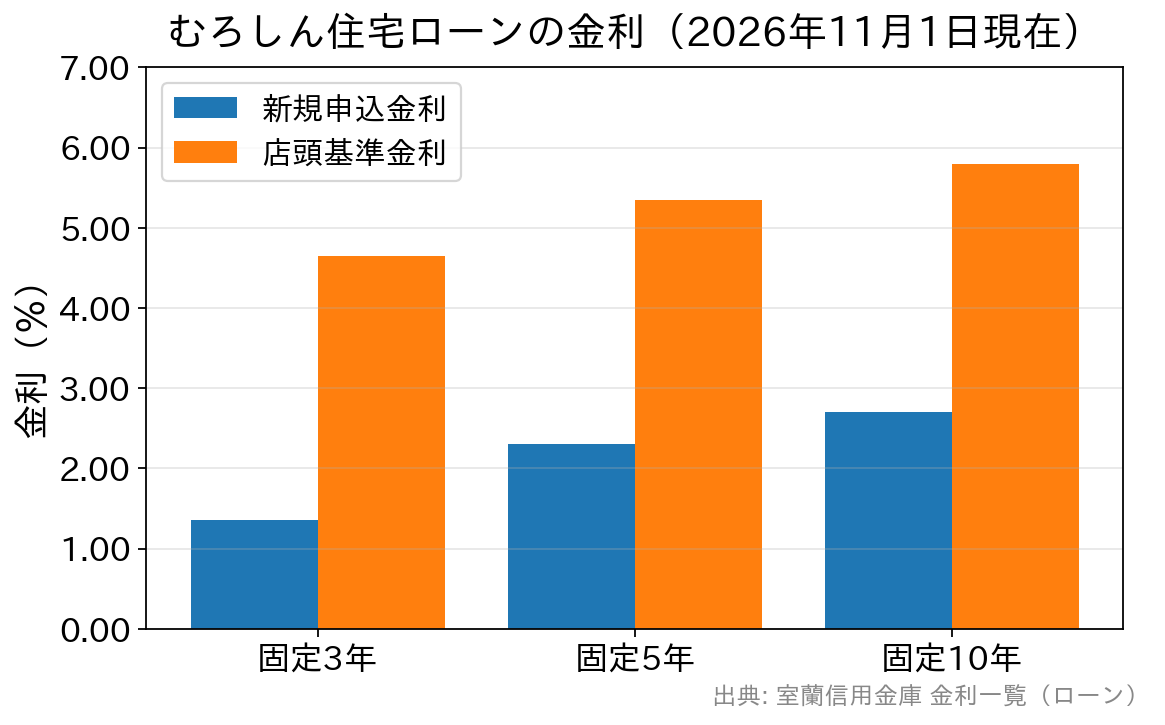
固定する期間が3年・5年・10年のどれでも、新規申込金利と店頭基準金利には3ポイント以上の差があります。
この差が返済額にどう響くか、仮のケースで計算してみます。2,500万円を35年・元利均等返済で借り、固定する期間を10年にしたとします(ボーナス返済なし・諸費用は含まない計算)。
- 新規申込金利2.700%の場合…毎月の返済額は約9.2万円
- 店頭基準金利5.800%の場合…毎月の返済額は約13.9万円
毎月の差は約4.7万円です。取引条件を満たせるかどうかで、最初の10年間の返済額が大きく変わります。11年目以降の返済額は、その時点の金利で計算し直されます。
新規申込金利を使えるのは、次のどちらかに当てはまる人です。
- 給与・年金振込、公共料金(2項目以上)の自動支払、カードローン、しんきんカード、インターネットバンキング、個人ローンか住宅ローン(完済を含む)、定期性預金、しんきんiDeCo、個人向け国債、キャッシュレス決済の引き落とし口座の指定のうち、2つ以上の取引がある
- しんきん保証基金に登録している住宅会社を通じて、Webで申し込んだ
給与振込と、電気・ガスなど公共料金2つ以上の引き落としをむろしんにまとめれば、取引が2つそろいます。返済用の口座を作るときに、ほかの取引も移せないか考えてみてください。
団信(団体信用生命保険)は、借りた人が亡くなったときなどに残りのローンを保険で返す仕組みです。種類によっては金利が上乗せされます。夫婦2人で入る連生団信(一般・全疾病)と就業不能団信は年0.100%、ワイド団信は年0.400%です。
金利は、申し込んだ日ではなく、実際にお金を借りる日(融資実行日)のものが使われます。家の引き渡しまで時間があると、その間に金利が改定されることもあります。
低い金利で借りるための条件は、信用金庫ごとにかなり違います。たとえば瀧野川信用金庫の住宅ローンや一関信用金庫の住宅ローンの記事で、ほかの信用金庫の条件を紹介しています。
全期間固定なら「むろしんフラット35」
完済までの金利を借りるときに決めておきたい人には、住宅金融支援機構と提携した「むろしんフラット35」があります。2026年11月2日から11月30日までの基準金利は次のとおりです。
| 返済期間 | 融資率 | 手数料区分 | 基準金利 |
|---|---|---|---|
| 20年以下 | 9割以下 | 定率タイプ | 3.490% |
| 定額タイプ | 3.660% | ||
| 9割超 | 定率タイプ | 3.600% | |
| 定額タイプ | 3.770% | ||
| 21年以上35年以下 | 9割以下 | 定率タイプ | 3.810% |
| 定額タイプ | 3.980% | ||
| 9割超 | 定率タイプ | 3.920% | |
| 定額タイプ | 4.090% |
融資率は、住宅の建設費や購入価格に対する借入額の割合です。自己資金を1割以上用意して融資率を9割以下に収めると、低いほうの金利になります。
定率タイプと定額タイプでは、融資手数料の決め方が違います。定率タイプは借入金額の2.20%(税込)、定額タイプは33,000円(税込)です。定額タイプは手数料が安い代わりに、金利が0.170ポイント高くなります。自治体の住宅支援と組み合わせる「地域連携型」に当てはまる場合、定率タイプの手数料は1.10%(税込)です。
上の金利は一般の団信に入った場合の数字です。団信に入らない場合は金利が年0.200%下がり、夫婦連生団信は年0.180%、3大疾病保障付団信は年0.240%が上乗せされます。
年収に占める年間返済額の割合(返済比率)にも基準があります。前年度の税込年収が400万円未満なら30%以内、400万円以上なら35%以内です。
返済期間は15年以上35年以内で、申し込む人が60歳以上なら下限は10年です。借入額の上限は、むろしんの商品案内では8,000万円と書かれています。機構の制度では2026年4月以降に借りる分から1億2,000万円に引き上げられているので、8,000万円を超えて借りたい人は窓口で聞いてください。
以前あった全期間固定の段階金利型「スーパー住宅ローン」は、いまの商品一覧に載っていません。全期間固定にしたいなら、むろしんフラット35が候補になります。
フラット35の制度そのものは【フラット35】公式サイトで説明されています。変動と固定で迷っているなら、住宅ローンの金利タイプの違いの記事を読むと、どちらが自分に合うか考えやすくなります。
申込みの方法と事前審査の準備
むろしんの住宅ローンには、事前審査だけをネットで行う方法と、手続きをすべて窓口で行う方法があります。
- Web来店方式…インターネットで事前審査を申し込み、結果の連絡を受けてから必要書類を持って窓口で正式に申し込みます。しんきん保証基金の住宅ローンと無担保住宅ローンが対象です。
- 来店方式…事前審査から正式な申込みまで、すべて窓口で手続きします。全国保証の住宅ローンはこちらだけです。
むろしんフラット35は、本店・中島支店・東町支店の窓口で申し込みます。
いきなり申し込むのが不安なら、「しんきん住宅ローン相談サービス」でネットから相談を申し込めます。物件が決まる前でも、借りられる額の目安や必要書類を聞いておけば、物件探しと並行して準備できます。
事前審査の前に、本人確認書類・収入を証明する書類・物件の資料をそろえておくと、手続きが早く済みます。
室蘭信用金庫の住宅ローンは求められる年収が比較的低く、地元の窓口で顔を合わせて相談しながら進められます。ネット銀行や地方銀行からも見積もりを取り、返済額と諸費用を合わせた総額で比べると、どこで借りるのが自分に合うか判断できます。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を確かめてください。
住宅ローン商品について関連記事
-
住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.11.18
- 1371view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.11.18
- 2303view
-
- 2026.11.18
- 2258view
-
住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.11.18
- 2279view
-
- 2026.11.18
- 1441view
-
- 2026.11.18
- 2383view