
室蘭信用金庫の住宅ローン|金利・商品と申込条件をやさしく解説

室蘭信用金庫(むろしん)の住宅ローンは、しんきん保証基金型・全国保証型・無担保型の3タイプに、全期間固定の「むろしんフラット35」を加えた構成です。固定特約期間選択型の新規申込金利は3年1.350%・5年2.300%・10年2.700%(2026年9月1日現在)となっています。
北海道室蘭市に本店を置く信用金庫で、室蘭・登別・苫小牧・伊達など胆振エリアを中心に営業しています。ここでは初めて住宅ローンを調べる方に向けて、商品の違いと金利の見方を順番に整理していきます。
室蘭信用金庫の住宅ローンは3タイプ+フラット35
むろしんの住宅ローンは、返済を保証してくれる会社(保証会社)の違いなどで、次の4つに分かれています(2026年9月・公式サイト確認)。
| 商品 | 主な特徴 | 利用条件の目安 |
|---|---|---|
| 住宅ローン(しんきん保証基金) | 新築・購入・増改築・土地取得・借換・諸費用に対応。50万円以上2億円以内、1年以上50年以内 | 申込時満20歳以上70歳未満・最終返済時満80歳以下、前年度年収100万円以上で安定継続した収入のある方 |
| 住宅ローン(全国保証) | 資金使途は上と同じ。100万円以上2億円以内、2年以上40年以内 | 申込時満20歳以上65歳未満・最終返済時満80歳未満、前年度年収100万円以上で安定継続した収入のある方 |
| 無担保住宅ローン | 自宅への担保設定が不要。1万円以上2,000万円以内、6ヵ月以上25年以内 | 申込時満20歳以上で安定継続した収入のある方(1,000万円超は団信加入が必要) |
| むろしんフラット35(機構買取型) | 全期間固定金利。借入時に完済までの金利と返済額が確定 | 申込時満70歳未満・最終返済時満80歳未満、返済比率の基準を満たす方 |
ポイントは「年収100万円以上で安定継続した収入」という入口の条件です。勤続年数の年数指定は現在の公式サイトには示されておらず、年収のハードルも比較的低めに設定されています。
ただし、これは申込みができる目安であって審査に通る保証ではありません。実際の可否は借入希望額や他の借入状況を含めて判断されますので、詳しくは窓口でご相談ください。商品ごとの詳細は室蘭信用金庫の住宅ローン案内ページにまとまっています。
現在の金利水準(2026年9月1日現在)
むろしん住宅ローンの金利は、条件を満たした人が使える「新規申込金利」と、条件を満たさない場合の「店頭基準金利」の2段構えになっています。
| 金利タイプ | 新規申込金利 | 店頭基準金利 |
|---|---|---|
| 変動金利(基本型) | ―(店頭基準金利が基準) | 3.425% |
| 固定特約期間選択型(3年) | 1.350% | 4.350% |
| 固定特約期間選択型(5年) | 2.300% | 5.050% |
| 固定特約期間選択型(10年) | 2.700% | 5.350% |
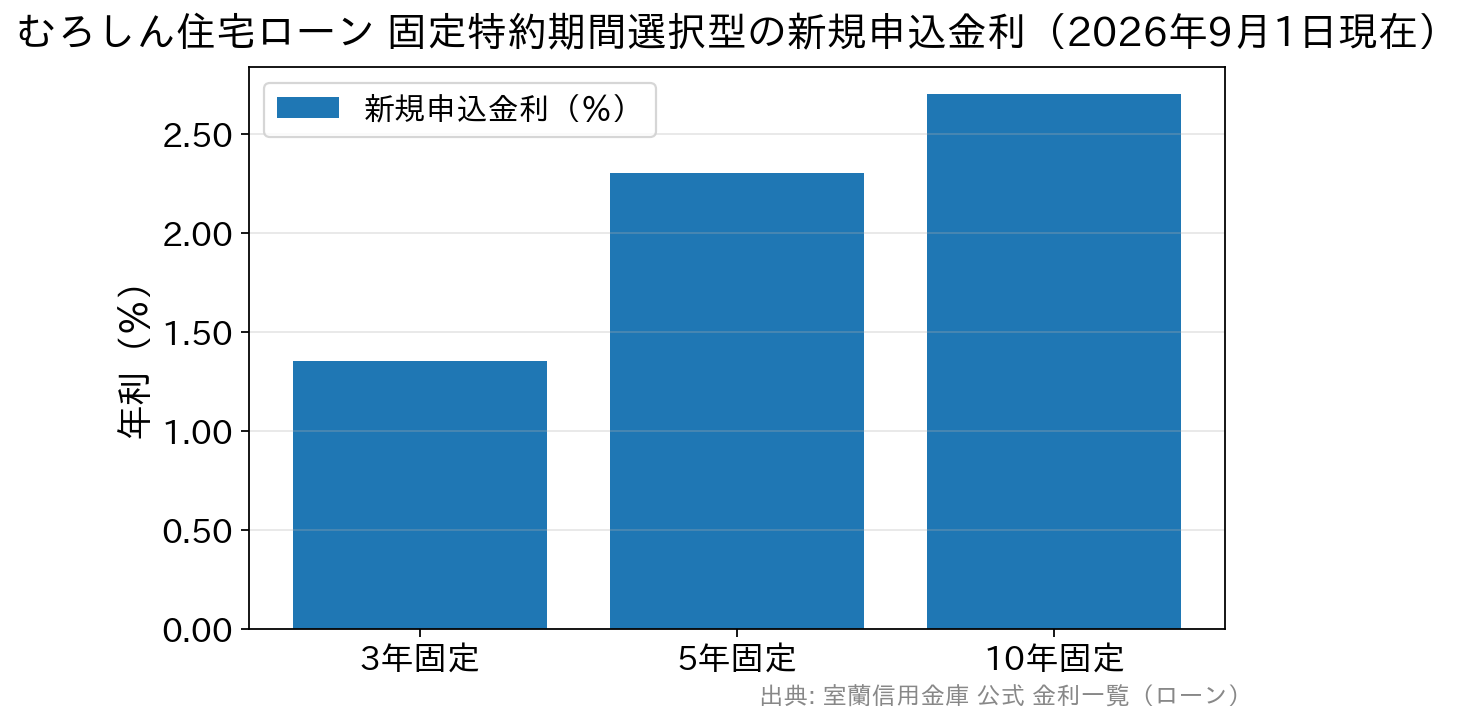
数字を見比べると、新規申込金利と店頭基準金利には3%前後の開きがあります。つまり、条件を満たせるかどうかが返済額を大きく左右するということです。
新規申込金利が使えるのは、次のどちらかに当てはまる方です。
- 給与・年金振込、公共料金の自動支払(2項目以上)、定期性預金、インターネットバンキング、しんきんiDeCo、キャッシュレス決済の振替口座指定などの取引を2つ以上利用している
- しんきん保証基金の「住宅事業者用ランディングページ」への登録事業者経由でWeb申込をした
団信(団体信用生命保険)の種類によっては金利が上乗せされます。一般連生団信・全疾病連生団信・就業不能団信はそれぞれ+0.100%、ワイド団信は+0.400%です。保障を手厚くするほど金利も上がる、という関係になっています。
なお適用されるのは融資実行日時点の金利で、申込時の金利ではありません。金利情勢によって改定されることもあるため、数字はむろしんの金利一覧(ローン)で必ず現在値を確かめてください。
ほかの信用金庫と比べたい方は、瀧野川信用金庫の住宅ローンや一関信用金庫の住宅ローンの記事も参考になります。優遇の条件の付け方は金庫ごとにかなり違います。
全期間固定なら「むろしんフラット35」
借入時に完済までの金利が確定する全期間固定金利を選びたい場合は、住宅金融支援機構と提携した「むろしんフラット35(機構買取型)」が候補になります。2026年9月の基準金利は次のとおりです。
| 返済期間 | 融資率 | 手数料区分 | 基準金利 |
|---|---|---|---|
| 20年以下 | 9割以下 | 定率型 | 3.140% |
| 定額型 | 3.310% | ||
| 9割超 | 定率型 | 3.250% | |
| 定額型 | 3.420% | ||
| 21年以上35年以下 | 9割以下 | 定率型 | 3.460% |
| 定額型 | 3.630% | ||
| 9割超 | 定率型 | 3.570% | |
| 定額型 | 3.740% |
表の「融資率」は、住宅の建設費または購入価額に対する借入額の割合です。自己資金を1割以上用意して融資率を9割以下に収めると、金利が低いほうの区分を使えます。
「定率型」「定額型」は融資手数料の選び方です。定率型は借入金額の2.20%(税込)、定額型は33,000円(税込)で、そのかわり定額型は金利が0.170%高く設定されています。地域連携型に該当する場合、定率型の手数料は1.10%(税込)になります。
団信の扱いも押さえておきましょう。上の金利は一般団信付きの数字で、団信に加入しない場合は−0.200%、夫婦連生団信は+0.180%、3大疾病保障付団信は+0.240%と変わります。返済期間は15年以上35年以内(申込人が60歳以上の場合は下限10年)です。借入額の上限は機構の制度改定と取扱金融機関の案内で表記が異なることがあるため、申込前に窓口で確認してください。
フラット35そのものの仕組みを知りたい方は、【フラット35】公式サイトに制度の説明があります。むろしんでの申込受付店は本店・中島支店・東町支店です。
変動と固定のどちらが向いているか迷っている段階なら、住宅ローンの金利は3種類|変動・固定・固定金利選択型の違いと選び方で全体像をつかんでから比べると判断しやすくなります。
申込みから契約までの進み方
むろしんの住宅ローンには、申込方法が2通りあります。「全部窓口でやるのか、途中までネットでできるのか」の違いです。
- Web来店型…インターネットで事前審査を申し込み、結果の連絡を受けたあとで必要書類を持参し、窓口で正式申込をする方式。しんきん保証基金型と無担保型が対象です。
- 来店型…事前審査から正式申込まで、すべて窓口で手続きする方式。全国保証型はこちらのみです。
はじめての方は、いきなり申込まずに「しんきん住宅ローン相談サービス」でネットから相談を申し込むこともできます。物件が決まる前でも、借入可能額の目安や必要書類を先に聞いておくと動きやすくなります。
電話での問い合わせ先はフリーダイヤル0800-800-2800です。事前審査に進むときは、本人確認書類・収入を証明する書類・物件の資料がそろっているとスムーズです。
よくある質問
Q. 以前あった「スーパー住宅ローン」は今も申し込めますか?
A. 全期間固定の段階金利型「スーパー住宅ローン」や、三大疾病特約を金利上乗せなしで付けられたキャンペーンは2016年当時のもので、現在の商品ラインアップには掲載されていません(2026年9月確認)。全期間固定を希望する場合は、むろしんフラット35が現在の選択肢です。すでに契約中の方は契約時の条件が続きますので、変更の相談は窓口へどうぞ。
Q. 室蘭信用金庫の住宅ローンは誰でも申し込めますか?
A. 信用金庫は地域の会員のための協同組織金融機関なので、営業地区内に住所や勤務先があることが前提になります。むろしんは室蘭市・登別市・苫小牧市・伊達市など胆振エリアが中心です。エリア外の方は、お住まいの地域の金融機関を検討してください。
Q. 新規申込金利と店頭基準金利は何が違うのですか?
A. 店頭基準金利は優遇のない「定価」にあたる金利で、新規申込金利は所定の取引条件を満たした人に適用される金利です。2026年9月1日現在、固定特約10年は店頭基準5.350%に対し新規申込2.700%と差が大きいため、給与振込や公共料金の自動支払など、条件を2つ以上そろえられるかを早めに確認しておくと有利です。
Q. 住宅ローンの返済期間は最長何年ですか?
A. しんきん保証基金型は1年以上50年以内、全国保証型は2年以上40年以内、むろしんフラット35は15年以上35年以内です(融資対象物件により異なります)。いずれも最終返済時の年齢制限があるため、期間を延ばせば必ず月々の負担が下がるとは限りません。
Q. 変動金利を選んだら返済額はいつ変わりますか?
A. 変動金利は金利情勢に応じて見直されますが、見直しの頻度や返済額への反映のルールは金融機関と契約内容によって異なります。適用利率が上がってもしばらく毎月の返済額が変わらない扱い(元金と利息の内訳が変わる)になっている契約もありますので、契約書と返済予定表で自分の条件を確かめておくことが大切です。
室蘭信用金庫の住宅ローンは、年収条件が比較的低めで、地域に密着した相談のしやすさが魅力です。窓口で顔を合わせて相談しながら進めたい方には心強い選択肢でしょう。
一方で、金利や諸費用の水準は金融機関によって差があります。たとえばSBI新生銀行は融資事務手数料が借入金額×2.20%(税込)の定率型に一本化されていて費用の見通しを立てやすく、店舗相談とオンライン手続きの両方に対応しているため、地元の信用金庫と並べて比べてみる価値があります。
金利タイプ・団信・諸費用・相談のしやすさという4つの軸で2〜3行を並べてみると、自分に合う1本が見えてきます。本記事の数値は2026年9月1日現在のものです。最新の金利・商品内容は必ず室蘭信用金庫の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3263view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



