
宮崎第一信用金庫(旧宮崎信金)の住宅ローン金利と優遇条件

宮崎信用金庫は2度の合併を経て、現在は「宮崎第一信用金庫」(本店:宮崎市)として住宅ローンを取り扱っています。商品は「ニューワイド」と「やすらぎ」の2本立てで、2026年9月時点の融資利率は3年見直し型で年2.65%から。条件に当てはまれば最大で年0.5%の引き下げが受けられます。
「名前が変わったけれど、住宅ローンは今も借りられるの?」「金利はどのくらい?」という初めての方に向けて、商品の中身と申し込みまでの流れを順番にお話しします。
宮崎信用金庫は合併して宮崎第一信用金庫に(沿革)
大正7年に前身の宮崎信用組合として生まれ、昭和26年に「宮崎信用金庫」として発足した金庫は、その後2度の合併を経ています。2018年1月に都城信用金庫と合併して「宮崎都城信用金庫」に、2020年1月に南郷信用金庫と合併して「宮崎第一信用金庫」が発足しました。南郷信用金庫側から見た経緯は、南郷信用金庫が宮崎第一信用金庫へ合併した経緯と現在の住宅ローンでも紹介しています。
いま「宮崎信用金庫の住宅ローン」を検討しているなら、窓口は宮崎第一信用金庫です。本店は宮崎市にあり、宮崎市を中心に県南部エリアへ店舗を展開しています。合併前の各金庫の取引は、新しい金庫に引き継がれています。
「合併したら、借りているローンの条件も変わるの?」と心配になるかもしれません。合併したこと自体を理由に、すでに結んだ契約の条件が変わるわけではありません。気になる点があれば、お取引店で契約内容を確認しておくと安心です。
ニューワイド・やすらぎの金利は3年見直し型で年2.65%から
宮崎第一信用金庫の住宅ローンは、「ニューワイド」と「やすらぎ」の2本立てです(このほかに増改築向けのリフォームローンがあります)。どちらも新築・中古住宅の購入、リフォーム、他行からの借り換えに使えます。
公式サイトに掲載されている融資利率は、ニューワイド・やすらぎとも共通で次のとおりです。いずれも一般団体信用生命保険料込みで、別途保証料がかかります。
| 金利タイプ | 融資利率(年) | 優遇を最大に受けた場合(年) | どんな人に向く? |
|---|---|---|---|
| 3年見直し型 | 2.650% | 2.150% | 当面の返済額を抑えたい。3年ごとの見直しを受け入れられる方 |
| 5年見直し型 | 3.050% | 2.550% | 金利の安定と低さのバランスを取りたい方 |
| 10年見直し型 | 3.500% | 3.000% | 子どもの教育費がかかる時期など、10年先まで返済額を固めたい方 |
※2026年9月時点・公式サイトにて確認。「優遇を最大に受けた場合」は、引き下げ条件に5項目以上当てはまったときの計算上の利率です。実際に適用されるのは借り入れ時点の金利です。
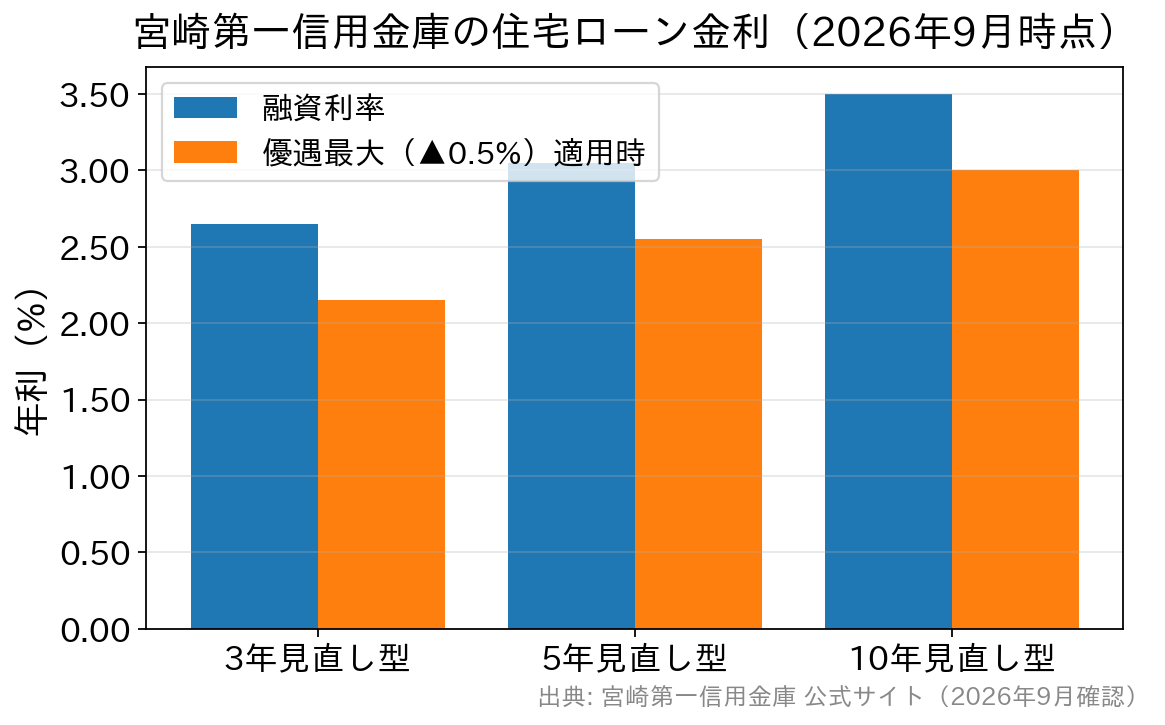
ここでいう「見直し型」とは、選んだ期間だけ金利を固定し、期間が終わったらそのときの金利で見直す固定金利選択型のことです。固定期間が長いほど金利は高くなりますが、そのぶん「返済額が変わらない安心」を長く買えると考えるとイメージしやすいでしょう。
変動金利・全期間固定との違いをもう少し知りたい方は、住宅ローンの金利3種類(変動・固定・固定金利選択型)の違いもあわせて読んでみてください。
金利引き下げは1項目0.1%、最大年0.5%
宮崎第一信用金庫では、条件に当てはまるごとに1項目につき年0.1%、最大で年0.5%の引き下げを受けられます。対象となる主な条件は次のとおりです。
- 職域サポート契約先にお勤めの方
- 申込時年齢が20歳以上40歳未満の方(若者支援)
- 資金使途が住宅の新築資金・建売住宅(マンション含む)購入資金
- 他行からの借り換えの方
- LINE友だち登録をしている方
- エコ対応住宅(オール電化・高効率給湯器・家庭用燃料電池・太陽熱温水器・電気自動車の充電設備など)に該当する方
- 契約時20歳未満のお子さまと生計を同一にしている方
- 3大公共料金(電気・電話・水道)の口座振替を指定する方
- 給与振込または年金振込を指定する方(年金は同居家族の振込も可)
- 「環境貢献型みやざき材の家」の県認定を受けた住宅
- しんきんカード(VISA・JCB)をお持ちの方/クレジットカードの口座振替を指定する方
- 定期積金の契約がある方
5項目に当てはまれば、10年見直し型でも年3.500%から年3.000%まで下がる計算です。給与振込や公共料金の口座振替、LINE友だち登録のように「手続きひとつで満たせるもの」も多いので、申し込み前にどれが当てはまるか数えておくと有利です。
「ニューワイド」と「やすらぎ」の違い
金利は同じでも、借入条件には違いがあります。公式サイトの商品概要をもとに整理すると、次のとおりです。
| 比較の観点 | ニューワイド | やすらぎ |
|---|---|---|
| ご融資限度額 | 10万円以上2億円以内 | 50万円以上2億円以内(借地上の建物は3,000万円以内) |
| ご利用期間 | 2年以上50年以内(種類により制約あり) | 50年以内 |
| おもな条件 | 営業地区内に居住または勤務し、保証会社の保証が得られる方 | 上記に加え、満20歳以上満70歳未満(最終返済時満80歳以下)・前年年収100万円以上・勤続年数(会社員・公務員1年以上、法人役員・自営業3年以上)・団信に加入できる方 |
| 商品構成 | 3種類の商品を用意 | 4種類のプランを用意 |
| 担保 | 担保要(無担保ローンを除く) | 担保要 |
ざっくり言えば、ニューワイドは少額から幅広く使えるタイプ、やすらぎは年齢・年収などの条件がはっきり示されたプラン型です。どちらが向くかは資金使途や勤務状況で変わるため、店舗やローン相談室で「自分はどちらに当てはまるか」を聞くのが近道です。
団信は一般団信が保険料無料、特約は金利上乗せ
住宅ローンとセットで考えたいのが団体信用生命保険(団信)です。借りた本人に万一のことがあったとき、残りのローンが保険金で返済される仕組みで、残された家族が住まいを失わずに済むための備えです。
宮崎第一信用金庫では、一般団信の保険料は金庫が負担します。そのうえで、保障を手厚くする特約が用意されています(ニューワイドの案内による)。
- がん保障特約付団信…死亡・高度障害に加え、初めてがんと診断されたときに進行状況に応じて給付金(50〜100%)が支払われ、リビングニーズ特約も付きます
- 3大疾病保障特約付団信…がん・急性心筋梗塞・脳卒中と診断された場合に、債務額が保険金で支払われます
- 3大疾病団信+就業不能団信…上記に加え、病気やケガによる就業不能が3か月を超えると毎月の返済額相当額を最長9か月分、12か月を超えると債務額が支払われます
※特約を付けると融資利率に所定の利率が上乗せされます。上乗せ幅は公式サイトに掲載がないため、窓口で確認しましょう。「やすらぎ」で案内されている特約は「3大疾病団信+就業不能団信」が中心で、商品によって選べる範囲が異なります。
団信以外の保険もあります。火災・落雷・風災・盗難などをカバーし地震保険も付けられるしんきんグッドすまいると、30日を超える病気やケガによる入院(自宅療養を含む)のときに返済額をカバーするしんきんグッドサポートです。「働けなくなったらローンはどうなるの?」という不安に、金利の上乗せ以外の方法でも備えられます。
※かつて案内されていた諸費用向けの「住まいるアシスト」やつなぎ融資、「借換200」は、2026年9月時点の公式サイトの住宅ローン一覧(リフォームローン・ニューワイド・やすらぎ)には見当たりません。諸費用やつなぎ資金の借り入れを考えている方は、取り扱いの有無を店舗・ローン相談室で聞いてみてください。
申し込みまでの5ステップと注意点
初めての住宅ローンは「何から手をつければいいのか」が一番の壁です。地元の信用金庫で借りる場合は、次の順番で進めるとスムーズです。
- 借入額の目安を決める…物件価格だけでなく、諸費用(登記費用・火災保険料・印紙税など)も含めて資金計画を立てます
- 金利タイプを選ぶ…3年・5年・10年の見直し型のうち、「返済額が変わらない安心をどれだけ買うか」で選びます
- 優遇条件を数える…給与振込や公共料金の口座振替など、当てはまる項目を洗い出します(最大年0.5%)
- 店舗・ローン相談室で相談する…ニューワイドとやすらぎのどちらが使えるか、保証料の目安、団信特約の上乗せ幅を確認します
- 審査を申し込む…運転免許証などの本人確認書類・印鑑・所得証明書・資金使途を確認する書類などを準備します
初心者がつまずきやすいのは、「表示されている金利=支払う費用のすべてではない」という点です。ニューワイド・やすらぎとも金利とは別に保証料がかかり、団信の特約を付ければ金利が上乗せされます。諸費用の全体像は住宅購入の諸費用の内訳と目安で確認できます。
金利だけで比べず、保証料・事務手数料・団信の上乗せまで含めた総額で比べましょう。見直し型は固定期間が終わると金利が変わるので、比べる物差しとして、住宅金融支援機構の【フラット35】公式サイトで全期間固定の金利水準を見ておくのもひとつの方法です。
よくある質問
Q. 宮崎信用金庫で借りていた住宅ローンはどうなりますか?
A. 合併により、事業は宮崎第一信用金庫に引き継がれています。返済や各種手続きの窓口は宮崎第一信用金庫です。個別の契約内容はお取引店で確認してください。
Q. 「3年見直し型」は3年で完済しなければいけないのですか?
A. いいえ。3年ごとに金利を見直すという意味で、返済期間は最長50年まで選べます。見直し時の金利によって、その後の返済額が変わる点には注意が必要です。
Q. 宮崎県外に住んでいても借りられますか?
A. 対象は「当金庫の営業地区内に居住または勤務している方」です。県外にお住まいでも、営業地区内に勤務先があれば対象になる可能性があります。
Q. LINE友だち登録だけでも金利は下がりますか?
A. LINE友だち登録は引き下げ条件のひとつで、該当すれば年0.1%の引き下げ対象になります。ほかの条件と合わせて最大年0.5%までです。
Q. 最長50年のローンは組んだほうが得ですか?
A. 期間を延ばすと毎月の返済額は下がりますが、支払う利息の総額は増えます。やすらぎは最終返済時満80歳以下という上限もあるので、退職までに返し終える計画とのバランスで考えましょう。
宮崎第一信用金庫(旧・宮崎信用金庫)の住宅ローンは、最大年0.5%の金利引き下げ、最長50年・最高2億円という幅の広さ、団信特約と保険メニューの多さが特徴です。すでに口座がある方や、地元で顔の見える相談をしたい方には有力な選択肢になります。
一方で、金利の水準そのものは、全国から申し込める銀行と差が出ることもあります。地元の信用金庫と全国型の銀行、それぞれの見積もりを並べてみると、自分にとっての「借りやすさ」がはっきりします。
※金利・取り扱い状況は随時変わるため、最新の内容は各金融機関の公式サイトや窓口でご確認ください。

住宅ローン商品について関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




