
住宅ローンの頭金が足りない?あと少しで届かないときの4つの見直し方
「頭金があと少し足りない……」と悩んでいる方へ。まず検討したいのは、親や祖父母からの援助(2026年12月31日までの贈与なら最大1,000万円まで非課税の特例あり)と、頭金と借入額のバランスの見直しです。それでも届かないときは、家計の見直しや引渡しまでの積み立てで差を埋めていきます。
一戸建てやマンションを買うときは、不動産会社に資金計画をつくってもらうのが一般的です。その計画書を前に、頭金があと何百万円足りない、毎月の返済をもう少し減らしたい、と悩む方は少なくありません。
無理な資金計画での購入はおすすめできません。とはいえ、これから何十年も住む家ですから、安易に妥協するのも後悔のもとです。4つの見直し方と、避けたい資金の作り方を順にお話しします。
アドバイス1「頭金の一部を親や祖父母に援助してもらう」
住宅を買うときに、親や祖父母から資金援助を受けるのは珍しいことではありません。国もそれを前提にした贈与税の非課税制度を用意しています。
「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」という制度で、一定の要件を満たすと、贈与を受けた人ごとに次の金額まで贈与税がかからなくなります(国税庁 No.4508・令和8年4月1日現在法令等)。
| 項目 | 内容 | 備考 |
|---|---|---|
| 非課税限度額 | 省エネ等住宅は1,000万円まで/それ以外の住宅は500万円まで | 贈与を受けた人ごとの金額です |
| 適用できる期間 | 2024年1月1日~2026年12月31日までの贈与 | 2026年10月時点で残りは約2か月半 |
| 贈与する人 | 父母・祖父母など直系尊属 | 配偶者の父母は原則対象外(養子縁組をしていれば対象) |
| 贈与を受ける人 | 贈与を受けた年の1月1日に18歳以上/その年の合計所得金額が2,000万円以下 | 床面積40㎡以上50㎡未満の住宅は1,000万円以下 |
| 住宅の要件 | 登記簿上の床面積40㎡以上240㎡以下など | 中古住宅は建築時期や耐震基準の要件あり |
| 取得・居住の期限 | 贈与を受けた翌年3月15日までに資金の全額を充てて住宅を取得し、同日までに居住(または遅滞なく居住が確実) | 翌年12月31日までに住んでいないと原則として特例は使えません |
| 手続き | 翌年2月1日~3月15日に贈与税の申告書を提出 | 非課税の特例を使うには申告が必要です |
とくに注意したいのが、非課税の特例を使う場合でも贈与税の申告が必要という点です。申告を忘れると特例が使えず、贈与税がかかってしまうことがあります。
もうひとつは期限です。国税庁の案内では、対象は2026年12月31日までの贈与です。2027年以降に贈与を受ける場合の扱いは、例年12月にまとまる税制改正の内容しだいなので、援助を考えているなら早めに家族で話し合っておきたいところです。
お金を動かす前に、取得と入居の時期が期限に間に合うかを確認しておくことも欠かせません。年末に贈与を受け、引渡しが翌年4月以降になるような日程だと、要件から外れるおそれがあります。
夫婦それぞれの親から援助を受けることもできます。非課税限度額は贈与を受けた人ごとに判定されますが、住宅の持分と、それぞれが出した資金の割合が合っていないと、夫婦の間で贈与があったとみなされることがあります。持分の登記は資金の出し方に合わせるのが原則です。
要件は細かいので、実際に使うときは国税庁のページを読むか、税務署・税理士に相談してください。
援助を受けることにどうしても抵抗があるなら、親から借りる方法もあります。ただし返済の実態がないと、借入ではなく贈与とみなされることがあります。
無利息・無期限といった内容は避け、金利や返済期間を書いた借用書を交わし、振込の記録を通帳に残すようにしてください。
アドバイス2「毎月の返済にまわせるお金を増やす」
どうしてもこの物件がいい、返済があと数万円少なければ……。ここまで来たら、次は家計そのものを見直してみます。
まずは通信費です。スマホの料金プランや使っていないオプション、動画配信などのサブスクリプションは、契約したまま忘れているものが意外とあります。一度見直せば、その後もずっと支出が減る費目です。
次に食費です。昼の外食をお弁当にしたり、飲み物をマイボトルにしたりするだけで、月に1万〜2万円ほど変わる家庭もあります。とはいえ、無理な切り詰めは長続きしないので、続けられる範囲で整えていくのが現実的です。
そして生命保険料です。住宅ローンでは、契約者が亡くなったり高度障害になったりしたときにローン残高が0円になる団体信用生命保険(団信)への加入を条件にする金融機関がほとんどです。一般の団信なら、保険料が金利に含まれていて上乗せがない商品も多くあります。
そのため、住宅ローンを組んだあとは、いま入っている生命保険の保障が厚すぎる状態になっていることがあります。
ただし、ここは慎重に進めてください。団信で消えるのは住宅ローンの残高だけで、残された家族の生活費や教育費まではまかなえません。必要な保障額を計算したうえで、余分な部分だけを見直す順番を守ってください。迷うときは、保険会社の窓口やファイナンシャル・プランナーに相談するのが確実です。
アドバイス3「引渡しまでの期間で頭金を貯める」
注文住宅なら契約から引渡しまで4〜5か月ほど、新築マンションでは1年以上かかる物件もあります。この引渡しまでの期間を、頭金の貯めどきにするのも有効な方法です。
期間と目標額がはっきりしているぶん、やる気も保ちやすくなります。共働きに切り替えたり勤務時間を増やしたり、場合によっては引渡しまで実家に同居して家賃を浮かせたりする方法もあります。
ただ、収入の増やし方によっては住宅ローンの審査に影響することがあります。転職を伴う場合は、事前に金融機関へ相談しておいてください。
ここまでやっても資金が届かないなら、物件の条件を見直すサインです。家は買って終わりではなく、そこから何十年も暮らしていく場所です。身の丈を超えた計画では、買ったあとの生活が苦しくなってしまいます。
アドバイス4「頭金と借入額のバランスを見直す」
実は、頭金は多ければ多いほどよいとも言い切れません。見直すときは、次の3つを順に考えてみてください。
頭金が1割あると金利が下がる商品がある
全期間固定金利の【フラット35】には融資率という考え方があります。融資率とは、住宅の建設費や購入価額に対する借入額の割合のことで、9割以下か9割超かで借入金利が変わります。
2026年10月の【フラット35】(借入期間21年以上35年以下・新機構団信付き)の最も多い金利は、融資率9割以下なら年3.830%、9割超なら年3.940%でした(住宅金融支援機構「最新の金利情報」)。借り換えの場合は、融資率にかかわらず9割以下の金利が適用されます。
つまり、物件価格の1割を頭金として用意できるかどうかで、金利に差が出ることがあります。実際の金利は取扱金融機関によって異なります。
諸費用は現金で用意するのが基本
住宅の購入では、物件価格のほかに事務手数料・保証料・登記費用・印紙税・火災保険料などの諸費用がかかります。諸費用まで含めて借りられる商品もありますが、借入額が増えれば毎月の返済も増えます。
頭金をすべて物件価格に充ててしまい、諸費用の分が足りなくなる事態は避けたいところです。
手元のお金をゼロにしない
頭金を出しすぎて貯金が底をつくのは、いちばん危ない状態です。入居後には家具や家電の購入費もかかりますし、病気やケガ、収入の変化にも備えが要ります。
生活費の半年分程度は手元に残し、残ったお金で頭金を考えるのが安全です。法律で決まった頭金の割合はなく、頭金なしで借りられる住宅ローンもありますが、ひとつの目安は「物件価格の1割+諸費用」です。
参考までに、国土交通省の「令和7年度住宅市場動向調査」(2026年7月公表)によると、住宅購入資金の平均は注文住宅で7,646万円、分譲集合住宅で6,443万円、分譲戸建住宅で5,099万円でした(国土交通省 報道発表資料)。
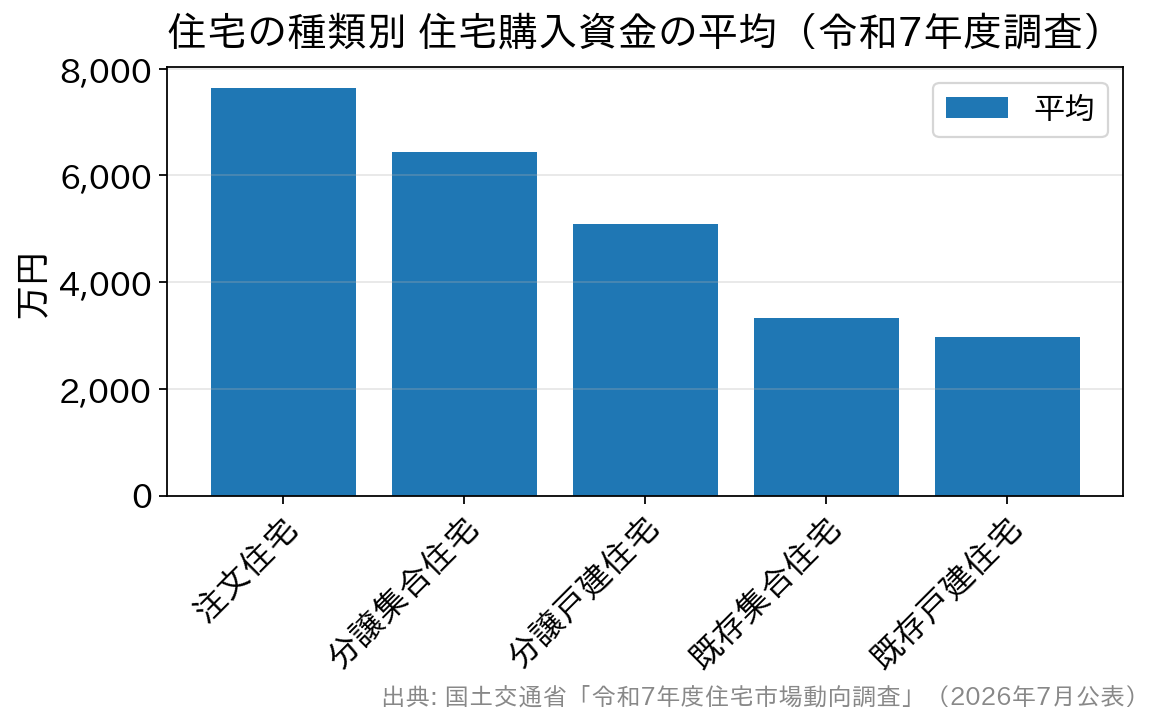
平均値は一部の高額な取引に引っ張られやすく、地域や物件によって金額の幅はとても大きくなります。周りの数字と比べるより、自分の収入と暮らしに合った金額を考えるほうが、ずっと役に立ちます。
これはやめておきたい、資金の作り方
「あと少し」を埋めるために、次のような方法を考える方がいます。どれも、後々の負担が大きくなりやすい選択です。
- カードローンやフリーローンで頭金をつくる……住宅ローンより金利が高いうえ、ほかの借入があると住宅ローンの審査で不利に働くことがあります。申込時に申告していない借入が見つかれば、審査そのものに影響します。
- ボーナス返済を前提にした計画……ボーナスは金額が変わることも、支給されないこともあります。毎月の返済だけで成り立つ計画を基本に考えてください。
- 返済期間を目一杯に延ばして毎月の返済額だけを下げる……毎月はラクになりますが、支払う利息の総額は増えます。完済時の年齢が退職後にかからないかも確認が必要です。
諸費用の組み立て方で、必要な現金が変わることもある
借入額を変えられないときでも、諸費用の少ない住宅ローンを選ぶことで、借りるときに必要な現金を減らせる場合があります。
諸費用の組み立て方は、大きく2つに分かれます。事務手数料は定額で、別に保証料を払うタイプと、保証料はかからない代わりに事務手数料を借入額の2.20%(税込)程度とする定率型です。メガバンクのように、両方を用意している銀行もあります。
保証料は一括で払うか、金利に上乗せして分割で払うかを選べる銀行もあります。どちらが得かは借入額や期間で変わるので、金利だけでなく、借りるときに現金でいくら必要か、総額でいくらかかるかを並べて比べてみてください。銀行の比べ方は住宅ローンの探し方と選び方で詳しく説明しています。
まず何から始める?頭金を決める3ステップ
では、実際にどう進めればいいのでしょうか。数字を出す順番を次のようにすると、無理のない計画がつくりやすくなります。
- いま手元にあるお金と、残しておきたい生活防衛資金(生活費の半年分程度)を分ける
- 不動産会社や金融機関から、諸費用の見積もりをもらう
- 残った金額を頭金の上限として考え、借入額と毎月の返済額を出す
「あと少しで手が届く」段階なら、まずはアドバイス1と4から検討し、それでも届かないときにアドバイス2か3へ進むのが順当です。夫婦で収入を合わせて借りる方法を考えているなら、ペアローンのメリット・デメリットも参考にしてください。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンの注意点関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



