
中古住宅の購入+リフォームで使える減税制度と併用ルール
中古住宅を買って、あわせてリフォームもする。このとき使える所得税の減税は「住宅ローン控除」と「リフォーム促進税制」の2つです。そして、物件の購入代金を借りた住宅ローンで住宅ローン控除を受けているなら、リフォーム分でリフォーム促進税制をあわせて使えます。国土交通省もQ&Aで「取得費用のローンで適用している場合は併用可能」と案内しています。
ややこしくなるのは、リフォーム費用のほうにもローンを組んで、その分で住宅ローン控除を受ける場合です。こちらは原則どちらか一方を選ぶことになり、耐震改修だけが例外として併用できます。ここが分かれ目なので、2つの制度の中身から順にかみ砕いていきますね。
まず知っておきたい「2つの減税制度」
中古住宅を買ってリフォームするとき、関係してくる所得税の減税は大きく分けて次の2つです。名前が似ていて混乱しやすいので、最初に役割を分けて覚えておくと安心です。
| 制度の名前 | 何に対する減税か | ポイント |
|---|---|---|
| 住宅ローン控除 (住宅借入金等特別控除) | 住宅ローンを使って住まいを取得・増改築したとき | 年末のローン残高の0.7%を、所得税・住民税から一定期間控除 |
| リフォーム促進税制 (住宅特定改修特別税額控除・住宅耐震改修特別控除) | 耐震・省エネなど一定のリフォーム工事をしたとき | ローンの有無を問わず、工事に応じた金額を所得税から控除(現金払いでも対象) |
「どのお金を借りたローンで住宅ローン控除を受けるか」で、組み合わせ方が変わります。順番に中身を見ていきましょう。
1.住宅ローン控除(2026年入居の中古住宅)
住宅ローン控除は、住宅ローンを利用してマイホームを取得した人が、毎年末のローン残高の0.7%を、その年の所得税(引ききれない分は一部住民税)から差し引ける制度です。
以前は「残高の1%を10年間」というルールでしたが、2022年(令和4年)の改正で控除率は0.7%に変わりました。古い記事を読むと数字を間違えやすいところです。
そして令和8年度税制改正で、適用期限が2030年12月31日入居分まで5年延長されました。あわせて省エネ性能の高い中古住宅への優遇が拡充され、2026年入居分からは次のようになっています。
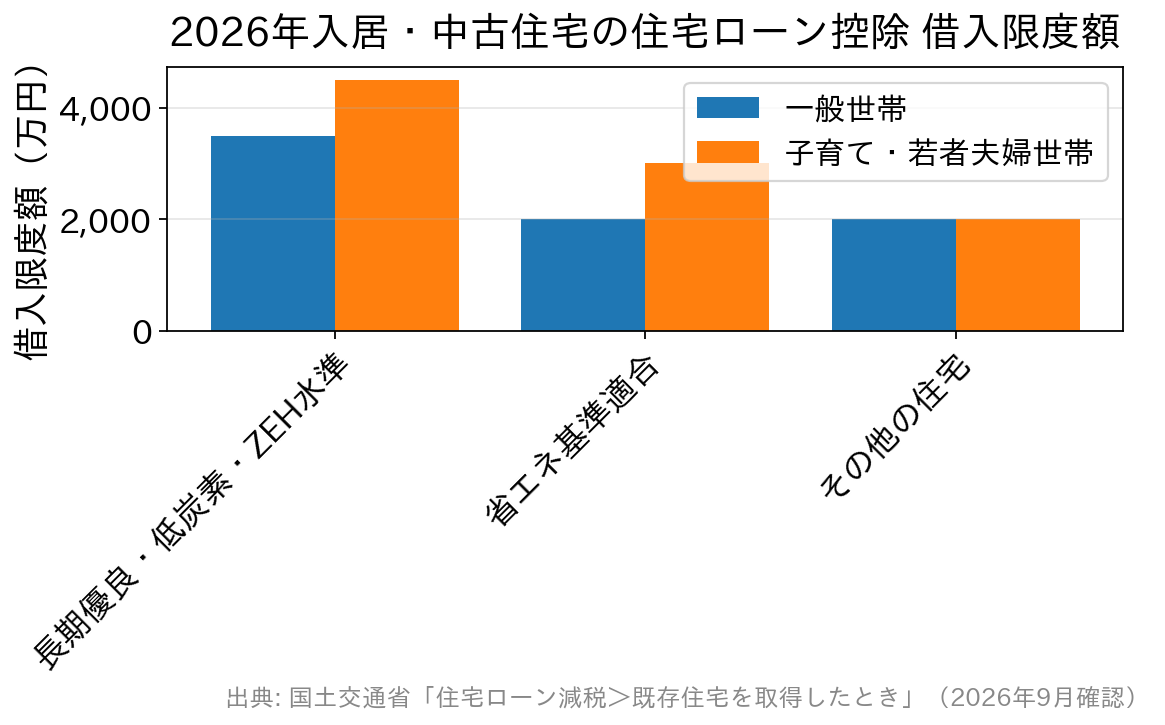
| 中古住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 (子育て世帯・若者夫婦世帯は4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円 (子育て世帯・若者夫婦世帯は3,000万円) | 13年 |
| その他の住宅(上の区分に当てはまらない) | 2,000万円 | 10年 |
改正前の中古住宅は控除期間が一律10年でしたから、省エネ性能を満たす物件なら3年長く控除を受けられることになります。詳しい区分は国土交通省「既存住宅を取得したとき」で確認できます(2026年9月確認)。
中古ならではの、つまずきやすい要件
中古住宅で控除を受けるには、性能の区分のほかに次のような条件があります。はじめての方が見落としがちなところを挙げておきます。
- 床面積は40㎡以上に緩和されました。ただし合計所得金額が1,000万円を超える方と、子育て世帯・若者夫婦世帯の上乗せを使う方は50㎡以上が必要です。
- 1982年1月1日以前に建築された住宅は、耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵担保付保険証明書のいずれかが必要です。
- 合計所得金額が2,000万円以下であること、ローンの返済期間が10年以上であること。
- 引き渡しまたは工事完了から6か月以内に入居し、その年の12月31日まで住み続けていること。
- 親族など特別の関係にある人からの取得、贈与による取得は対象外です。
性能の区分を証明する書類は、売主や仲介会社、リフォーム事業者を通じて手配することになります。物件を決める前に「省エネ性能の証明書は出せますか」と聞いておくと、あとで慌てずに済みます。
2.リフォーム促進税制(リフォーム分の減税)
耐震・バリアフリー・省エネといった一定のリフォームには、住宅ローン控除とは別枠の「リフォーム促進税制」があります。ローンを組んでいなくても、現金払いでも使えるのが大きな特徴です。
対象になる工事と控除額の上限は、次のとおりです(2026年9月時点)。
| 工事の種類 | 所得税の最大控除額 | 固定資産税の減額 |
|---|---|---|
| 耐震改修 | 62.5万円 | 翌年度分の1/2 |
| バリアフリー改修 | 60万円 | 翌年度分の1/3 |
| 省エネ改修 | 62.5万円(太陽光発電設備を設置する場合67.5万円) | 翌年度分の1/3 |
| 長期優良住宅化改修 | 62.5〜75万円(太陽光発電設備を設置する場合67.5〜80万円) | 翌年度分の2/3 |
| 三世代同居対応改修 | 62.5万円 | — |
| 子育て対応改修 | 62.5万円 | — |
適用期間も令和8年度税制改正で延びました。所得税の控除は2028年12月31日までの居住開始分(3年延長)、固定資産税の減額は2031年3月31日までの工事完了分(5年延長)が対象です。出典は国土交通省「住宅をリフォームした場合に使える減税制度について」です。
もうひとつ、初心者の方が驚きやすい点があります。所得税の控除額は、実際にかかった工事費ではなく「標準的な工事費用相当額」という国が定めた単価で計算されます。見積額が大きくても、そのまま控除額に直結するわけではありません。
なお、国や自治体の補助金との併用はできます。ただし補助金の額は工事費から差し引いたうえで要件を判定します。工事ごとの対象範囲は、リフォームで使える減税制度まとめ(所得税・固定資産税・贈与税)でも整理しています。
いちばん迷う「併用できる?」の答え
「購入分は住宅ローン控除、リフォーム分はリフォーム促進税制で、両方戻ってくるの?」というのが、多くの方がいちばん知りたいところだと思います。答えは「住宅ローン控除をどのお金のローンで受けているか」で決まります。
| 住宅ローン控除を受けている対象 | リフォーム促進税制(所得税) | リフォーム促進税制(固定資産税) |
|---|---|---|
| 取得費用のローン(物件の購入代金) | 併用できる | 併用できる |
| 増改築費用のローン(リフォーム代金) | 併用できない(耐震改修のみ例外) | 要件を満たせば併用できる |
つまり、物件の購入資金だけを住宅ローンで借り、リフォーム代は現金や別枠で払うというよくあるパターンなら、購入分の住宅ローン控除とリフォーム分の減税は両立します。ここは誤解の多いところなので、押さえておく価値があります。
一方、リフォーム費用まで含めて住宅ローン控除(増改築分)を受ける場合は、同じ工事でリフォーム促進税制の所得税控除を重ねて使えません。耐震改修だけは国土交通省も「耐震改修に限り住宅ローン減税との併用が可能」と明記しています。
どちらが得かは、工事の内容・金額・ローン残高・ご自身の所得税額で変わります。所得税の控除は、自分が納めた税額を超えて戻ることはありません。納税額が少ない年は、控除枠を使い切れないこともあります。
迷ったときは、税務署や国税庁の相談窓口、税理士に確認するのがいちばん確実です。制度の選び分けは住宅ローン減税とリフォーム促進税制はどちらを選ぶべきかでも詳しく比べています。
ケース別に整理すると
中古購入とリフォームの「お金の組み方」は、おおまかに次の3パターンです。それぞれどの制度が関係するかを見てみましょう。
ケース1:物件は住宅ローン、リフォームは現金で支払う
物件購入分は住宅ローン控除の対象です。そしてリフォーム分は、耐震・省エネなどの要件を満たせばリフォーム促進税制の対象になります。
住宅ローン控除を取得費用のローンで受けている形なので、2つの制度を併用できます。中古+リフォームでは、この組み方がもっとも分かりやすいパターンです。
ケース2:物件ローンとリフォームローンを別々に組む
返済期間10年以上などの要件を満たすリフォームローンなら、リフォーム分も住宅ローン控除(増改築)の対象になり得ます。この場合は、同じ工事でリフォーム促進税制の所得税控除を重ねて使えない点に注意してください(耐震改修は例外)。
リフォームローンには銀行が扱うもの(返済期間15年程度・限度額500万円ほど)や、信販会社が扱うもの(返済期間10年程度・限度額300万円ほど)などがあり、金利や期間はさまざまです。条件は各金融機関で確認しましょう。
ケース3:購入とリフォームのローンを一本化する
中古購入資金とリフォーム資金をまとめて借りられる「一本化ローン(リノベーション向けローン)」を扱う金融機関も増えています。手続きがシンプルで、金利も住宅ローンの水準で借りられることが多いのがメリットです。
この場合も住宅ローン控除の対象になりますが、借入のうちリフォーム費用に当たる部分は「増改築分」として扱われます。リフォーム促進税制とどちらを選ぶかは、税務署で借入の内訳を示しながら確認するのが安全です。
申請までの流れ(初めての方向け)
どちらの制度も、黙っていて自動的に戻ってくるものではありません。入居した翌年に自分で確定申告をする必要があります。大まかな流れは次のとおりです。
- 物件・工事を決める前…省エネ性能の証明書が出るか、行う工事が減税の対象かを、仲介会社やリフォーム事業者に確認します。
- 工事の契約・実施…工事請負契約書、費用の内訳が分かる書類を保管します。補助金を使うなら交付決定通知も残しておきます。
- 工事完了・入居…完了または引き渡しから6か月以内に入居します。
- 証明書の取得…リフォーム分は建築士などに「増改築等工事証明書」の発行を依頼します。耐震改修は自治体が出す「住宅耐震改修証明書」でも申請できます。
- 確定申告…入居した年分の確定申告で申請します。会社員の方は2年目以降、年末調整で手続きできます。
証明書の手配には時間がかかることがあります。工事が終わってから慌てて探すより、契約の段階で「証明書を出してもらえますか」と伝えておくのがコツです。
よくある質問(FAQ)
Q. 中古住宅の購入で住宅ローン控除を受けながら、リフォーム促進税制も使えますか?
A. 使えます。国土交通省のQ&Aでは、住宅ローン控除を取得費用のローンで適用している場合はリフォーム促進税制と併用可能とされています。併用できないのは、リフォーム(増改築)費用のローンで住宅ローン控除を受けている場合で、そこでも耐震改修は例外です。
Q. 中古マンションの控除期間が13年になるのはどんな場合ですか?
A. 2026年入居分から、認定長期優良住宅・認定低炭素住宅・ZEH水準省エネ住宅・省エネ基準適合住宅のいずれかに当たる中古住宅は控除期間が13年になりました。これらに当てはまらない「その他の住宅」は、従来どおり借入限度額2,000万円・控除期間10年です。
Q. 築40年の中古住宅でも住宅ローン控除の対象になりますか?
A. なり得ます。築年数そのものではなく、現行の耐震基準に適合しているかが基準です。1982年1月1日以前に建築された住宅は、耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵担保付保険証明書のいずれかを添えて申告します。
Q. リフォーム促進税制は、いつまでの工事が対象ですか?
A. 令和8年度税制改正で延長され、所得税の控除は2028年12月31日までの居住開始分、固定資産税の減額は2031年3月31日までの工事完了分が対象です。住宅ローン控除の適用期限は2030年12月31日入居分までとなっています。
Q. 自治体の補助金をもらったリフォームでも減税は受けられますか?
A. 受けられます。リフォーム促進税制と国・地方公共団体の補助金は併用できます。ただし補助金の額は工事費から差し引いたうえで、費用要件を満たすかどうかと控除額を計算します。交付決定通知書は必ず保管しておきましょう。
まとめ
中古住宅の購入+リフォームでは、「購入分の住宅ローン控除」と「リフォーム分のリフォーム促進税制」という2つの制度が関係します。要点を整理すると次のとおりです。
- 住宅ローン控除は年末残高の0.7%を控除。2030年12月31日入居分まで延長され、省エネ性能の高い中古住宅は2026年入居分から控除期間13年に拡充されました。
- リフォーム促進税制は耐震・省エネなど一定の工事が対象で、現金払いでもローン利用でも使えます。
- 併用の可否は「住宅ローン控除を取得費用のローンで受けているか、増改築費用のローンで受けているか」で決まります。前者なら併用でき、後者は耐震改修だけが例外です。
まずは「自分の買い方・工事がどの制度に当てはまるか」を整理し、そのうえで購入資金の住宅ローン選びに進むと、無駄なく制度を使えます。ローン選びでは金利だけでなく、事務手数料などの諸費用や団信の内容も含めて比べると失敗しにくくなります。
たとえばSBI新生銀行は、融資事務手数料が借入金額×2.20%(税込)の定率型に一本化されていて総額を見積もりやすく、一般団信は上乗せ金利なしで付けられます。店舗でもオンラインでも相談できるので、はじめての方が比較の軸をつくる一本として検討してみる価値があります。ご自身に合う住宅ローンを、じっくり選んでみてください。
※本記事は2026年9月時点の内容です。減税制度の要件・限度額・適用期限は変更されることがあります。ご自身のケースへの適用と最新の内容は、国土交通省「住宅ローン減税」や国税庁の公式サイト、お近くの税務署・税理士でご確認ください。

中古物件の購入関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




