
巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み

巣鴨信用金庫の住宅ローンは、変動金利型が年1.900%、固定金利選択型(3年・5年・10年)が年2.000%〜2.400%です(いずれも所定の取引条件を満たした場合の特別金利。2026年9月12日現在)。団体信用生命保険の保険料は金庫が負担し、保証人も原則いりませんが、しんきん保証基金の保証料と、抵当権設定にともなう不動産担保事務取扱手数料55,000円(税込)は別にかかります。東京都豊島区に本店を置き、板橋区や埼玉県川口市まで店舗網を広げる地域密着の信用金庫で、毎月「4」のつく営業日にはとげぬき地蔵の縁日にあわせて本店をおもてなし処として開放しています。初めての住宅ローンを、顔の見える距離で相談しながら進めたい方に向く一本です。
団信とは、返済中に契約者が亡くなったり所定の高度障害になったりしたときに、保険金でローンの残高が完済される仕組みです。「もしものときに家族へ返済を残さない」ための備えで、巣鴨信用金庫ではその保険料を金庫側が持ってくれます。一方の保証料は保証人の代わりを保証機関に引き受けてもらうための費用で、金額は融資額・期間・審査結果で変わります(公式サイトでは、住宅プランA利用でご融資額1,000万円・期間20年・元利金均等の場合に71,000円という例が示されています)。
申し込めるのは、申込時に満18歳以上満70歳未満で完済時80歳以下、勤続1年以上(法人役員は3年以上)または営業年数3年以上で、前年の年収が100万円以上の方。さらに、当金庫の営業地区内に住まいや勤務先がある会員(または会員になれる方)が対象です。本人の収入だけでは希望額に届かないときは、同居家族1名(満20歳以上満70歳未満)の年収を合算することもできます(合算した方は連帯保証人になります)。
ひとつ見落としやすいのが、「すでに巣鴨信用金庫で借りている住宅ローンを、同じ金庫で借り換えることはできない」という点です。借換えの対象になるのは他の金融機関のローン(返済実績1年以上)なので、条件を見直したい場合は繰り上げ返済や条件変更で相談する形になります。
出典:巣鴨信用金庫「主な金利のご案内」(2026年9月12日現在)。特別金利には適用要件があり、実際に適用される金利は審査で決まります。金利は随時変わるため、申し込み前に必ず公式サイトで最新の金利をご確認ください。
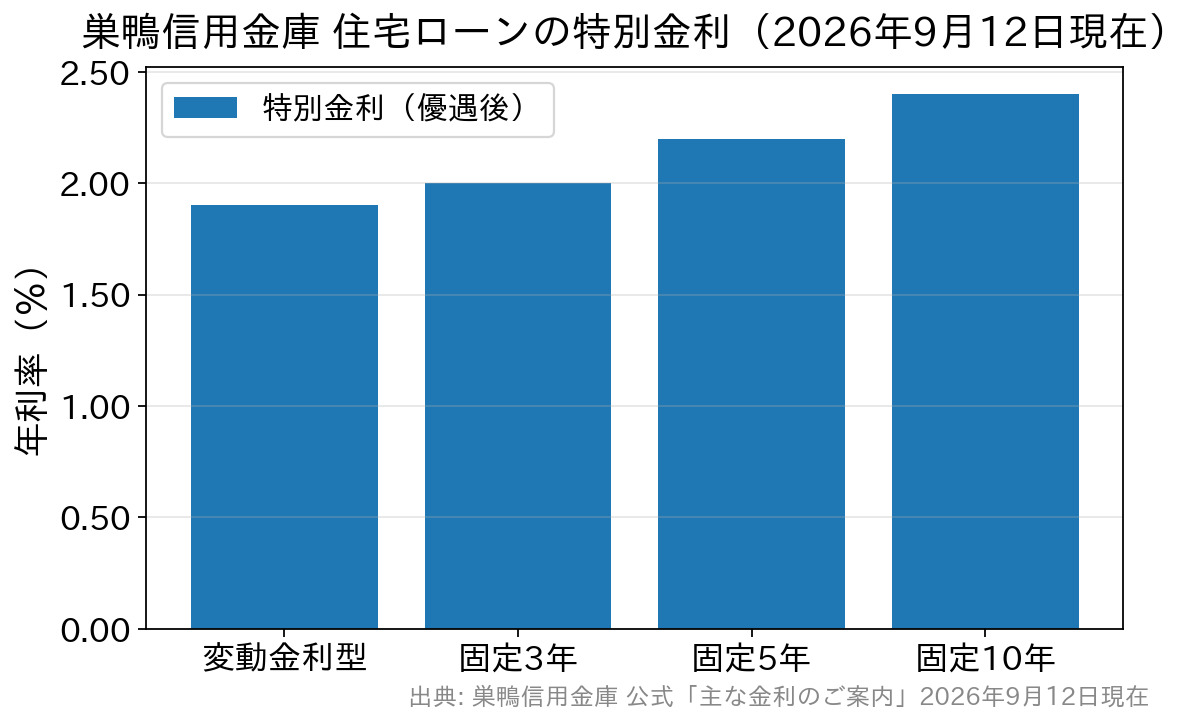
固定期間が長いほど金利は高くなる(所定の取引条件を満たした場合の特別金利)
巣鴨信用金庫の住宅ローンは、団信の保険料を金庫が負担してくれること、そして顔の見える距離で相談しながら進められることが魅力です。一方で、住宅ローンの負担は金利だけでは決まりません。保証料・事務手数料・団信の上乗せまで含めた総額で見ないと、本当に安い一本は見えてきません。最初の1件で決めずに、タイプの違う金融機関を2〜3件比べてみるのが、遠回りのようでいちばん確実な進め方です。 比べ方の感覚をつかむには、同じ東京の世田谷信用金庫の住宅ローンや、保証の考え方が異なる結城信用金庫の住宅ローンのように、別の信用金庫の商品の組み立て方を並べて見ると分かりやすいでしょう。 あわせて、ネットと店舗の両方で相談できるSBI新生銀行のような選択肢も候補に入れておくと、比較の幅が広がります。保証料が0円で、一般団信の上乗せもない分かりやすい費用構成なので、地元の信用金庫と並べたときに「どこにいくらかかるのか」を見比べやすいはずです。地域の信用金庫の安心感と、大手の条件。その両方を見たうえで、自分に合う一本を選んでいきましょう。
巣鴨信用金庫の住宅ローンの基本
使えるのは、自宅の購入・新築・建替え、自宅のリフォーム、そして他の金融機関で借りている住宅ローンの借り換えです。金額は50万円以上2億円以内(10万円単位)、期間は1年以上35年以内。インターネットからの仮審査は1億円以内までで、それを超える金額は店頭での受付になります。| 確認する項目 | 巣鴨信用金庫の住宅ローン |
|---|---|
| お使いみち | 自宅の購入・新築・建替え・リフォーム、他行住宅ローンの借換えなど |
| ご融資金額 | 50万円以上2億円以内(10万円単位/ネット仮審査は1億円以内) |
| ご融資期間 | 1年以上35年以内 |
| ご返済方法 | 元利金均等返済または元金均等返済(ボーナス併用は借入金の50%以内) |
| 団体信用生命保険 | 加入必須。保険料は金庫が負担 |
| 保証料 | (一社)しんきん保証基金の審査で決定。融資時に一括払い |
| 手数料 | 不動産担保事務取扱手数料 55,000円(税込) |
住宅ローンの金利(2026年9月時点)
金利は、その時々の情勢で動く変動金利型と、最初の3年・5年・10年だけ金利を確定させる固定金利選択型から選びます。公式サイトに掲載されている2026年9月12日現在の金利は次のとおりです。給与振込の利用など所定の取引条件を満たすと、表の右側にある「特別金利」が適用されます。| 金利タイプ | 基準金利 | 特別金利(優遇後) |
|---|---|---|
| 変動金利型(1年〜35年) | 年3.375% | 年1.900% |
| 固定金利選択型 3年 | 年5.200% | 年2.000% |
| 固定金利選択型 5年 | 年5.650% | 年2.200% |
| 固定金利選択型 10年 | 年6.150% | 年2.400% |
変動金利はいつ・どう見直されるのか
変動金利を選ぶとき、初心者がいちばん不安になるのは「上がったら、いつから返済額が増えるの?」という点だと思います。巣鴨信用金庫の商品概要説明書では、次のように決められています。- 融資後の金利は、金庫所定の「住宅ローン基準金利」をもとに年2回(4月1日・10月1日)見直す
- 見直した日の翌々月(6月・12月)の返済日の翌日から、新しい金利が適用される
- 変動金利型で元利金均等返済を選んだ場合、金利が動いても5年間は毎月の返済額を変えない(元本と利息の内訳で調整する)
- 返済額の見直しは5年ごと。金利が上がっていても、新しい返済額は旧返済額の1.25倍が上限
リフォーム資金は「無担保住宅ローン」へ
以前このページでも紹介していたエコ関連設備向けの「リフォームプランエコ」は、2026年5月18日をもって新規申込受付を終了しました。公式サイトでは、商品内容を引き継ぐのは「無担保住宅ローン(WEB完結型)」または「無担保住宅ローン(来店型)」と案内されています。 無担保住宅ローンは、自宅の購入資金・新築・建て替え・リフォーム資金とそれにともなう諸費用、住宅ローンの借換資金まで幅広く使えるのが特徴です。担保を設定しないぶん手続きが軽く、諸費用と借換資金以外なら来店不要の「WEB完結型」も選べます。2026年9月12日現在の金利は、WEB完結型が特別金利キャンペーンで年2.955%(2027年3月31日まで)、来店型が年3.415%(インターネットで仮審査を申し込む場合は年3.355%)です。 もっとも、自宅の大規模リフォームは担保を設定する通常の住宅ローンでも「お使いみち」に入っています。工事の規模と必要な金額によって、担保ありの住宅ローンと無担保住宅ローンのどちらが向くかは変わるので、見積もりを持って窓口で相談するのが近道です。よくある質問
Q. 「基準金利」と「特別金利」は何が違うのですか?
A. 基準金利は割引が入る前のベースの金利、特別金利は給与振込の利用など所定の取引条件を満たした場合に適用される優遇後の金利です。実際の返済に使われるのは多くの場合この特別金利で、適用されるかどうかは審査で判断されます。2026年9月12日現在は、変動金利型で基準が年3.375%、特別金利が年1.900%と1.475ポイントの差があります。
Q. 変動金利が上がったら、返済額はいつから増えますか?
A. 金利の見直しは年2回(4月1日・10月1日)で、新しい金利が適用されるのは見直した日の翌々月、つまり6月と12月の返済日の翌日からです。さらに元利金均等返済なら5年間は毎月の返済額そのものが変わらず、5年ごとの見直しでも新返済額は旧返済額の1.25倍が上限です。ニュースの翌月にいきなり増える、ということはありません。
Q. 巣鴨信用金庫で借りている住宅ローンを、同じ金庫で借り換えられますか?
A. できません。借換えの対象になるのは他の金融機関の住宅ローン(返済実績1年以上)です。同じ金庫での条件見直しを考えている場合は、繰り上げ返済や条件変更の相談という形になります。
Q. 繰り上げ返済に手数料はかかりますか?
A. インターネットバンキング「すがもパーソナルWEB」から行う一部繰り上げ返済は手数料無料で、随時利用できます。窓口での手続きは金利タイプで異なり、変動金利なら一部繰り上げ返済1回につき3,300円(税込)などの手数料が定められています。こまめに返したい方はネットからの手続きが有利です。
Q. 営業地区の外に住んでいても申し込めますか?
A. 対象は当金庫の会員または会員資格を有する方で、営業地区内に住所・居所・事務所がある方か、営業地区内の事業所に勤務している方です。つまり「住まいが地区外でも、勤務先が地区内」なら対象になり得ます。営業地区は公式サイトで確認できます。
巣鴨信用金庫の住宅ローンは、団信の保険料を金庫が負担してくれること、そして顔の見える距離で相談しながら進められることが魅力です。一方で、住宅ローンの負担は金利だけでは決まりません。保証料・事務手数料・団信の上乗せまで含めた総額で見ないと、本当に安い一本は見えてきません。最初の1件で決めずに、タイプの違う金融機関を2〜3件比べてみるのが、遠回りのようでいちばん確実な進め方です。 比べ方の感覚をつかむには、同じ東京の世田谷信用金庫の住宅ローンや、保証の考え方が異なる結城信用金庫の住宅ローンのように、別の信用金庫の商品の組み立て方を並べて見ると分かりやすいでしょう。 あわせて、ネットと店舗の両方で相談できるSBI新生銀行のような選択肢も候補に入れておくと、比較の幅が広がります。保証料が0円で、一般団信の上乗せもない分かりやすい費用構成なので、地元の信用金庫と並べたときに「どこにいくらかかるのか」を見比べやすいはずです。地域の信用金庫の安心感と、大手の条件。その両方を見たうえで、自分に合う一本を選んでいきましょう。

住宅ローン商品について関連記事
-

- 2026.09.19
- 2017view
-

SBIアルヒの住宅ローン|フラット35とスーパーフラットの金利
- 2026.09.19
- 2125view
-

- 2026.09.19
- 2031view
-

にいかわ信用金庫の住宅ローン|やらんまい家Ⅱの金利と疾病保障
- 2026.09.19
- 2066view
-

- 2026.09.19
- 2074view
-

- 2026.09.19
- 2077view




