
【住宅ローン金利の種類】変動・固定期間選択・全期間固定の違い
住宅ローンを借りるときには、金利タイプも一緒に選ぶことになります。
その金利タイプによって、返済のしかたも、将来のリスクの大きさも変わります。
ここでは金利タイプによって変わる住宅ローンの種類と、そのメリット・デメリットをご説明します。専門用語はできるだけかみ砕いて解説しますので、ぜひ参考にしてみてください。
出典:みずほ銀行 公式「住宅ローンの金利一覧」(各金利タイプの説明・2026年8月20日確認)をもとに整理。
では、実際に住宅ローンを借りた方はどのタイプを選んでいるのでしょうか。住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査(2026年1月調査)」(2025年4月~9月に住宅ローンを利用して住宅を取得した方・回答1,237件)によると、次のような結果でした。
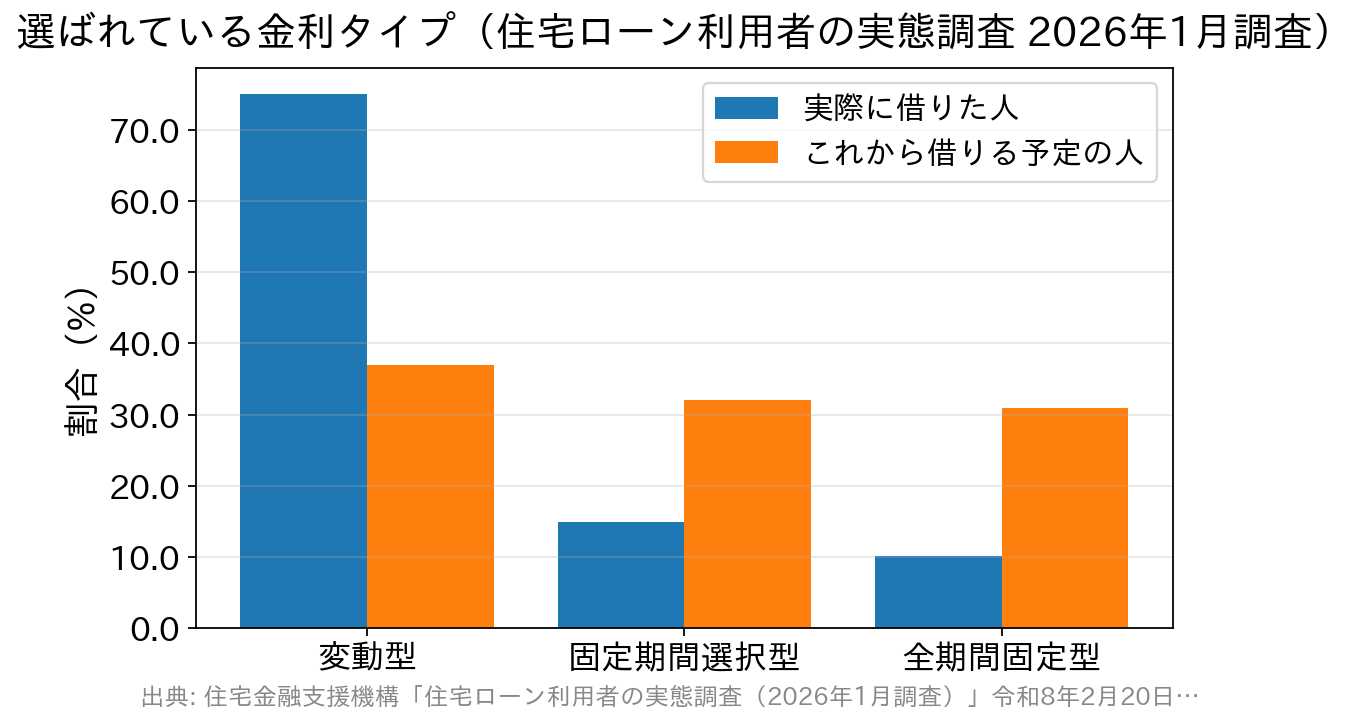
実際に借りた人は変動型が75.0%と多数派ですが、これから借りる予定の人では3タイプがほぼ横並びです。  変動金利タイプのメリットは、借入時点の金利が他のタイプより低いことです。
デメリットは、金利が上昇すると返済額が増えてしまうところです。
同じ銀行のなかでも、金利タイプによって水準はこれだけ違います。たとえばSBI新生銀行の2026年8月1日現在の金利(通常金利)は、変動金利(半年型)が年1.080%、当初固定金利10年が年3.050%、長期固定金利31~35年が年4.050%でした。
現在も最も多く選ばれているのは、この変動金利タイプです。ただし「低金利がずっと続いている」という前提は、すでに当てはまりません。変動金利の基準となる短期プライムレートは実際に引き上げられており、その影響は返済額に反映されていきます。
たとえばみずほ銀行は公式サイトで、「2026年9月30日までに年1.025%~でお借り入れした場合、2027年1月返済分から年1.275%~が適用されます」と案内しています(2026年8月1日現在)。変動金利で借りるということは、こうした見直しを完済まで受け入れるということです。
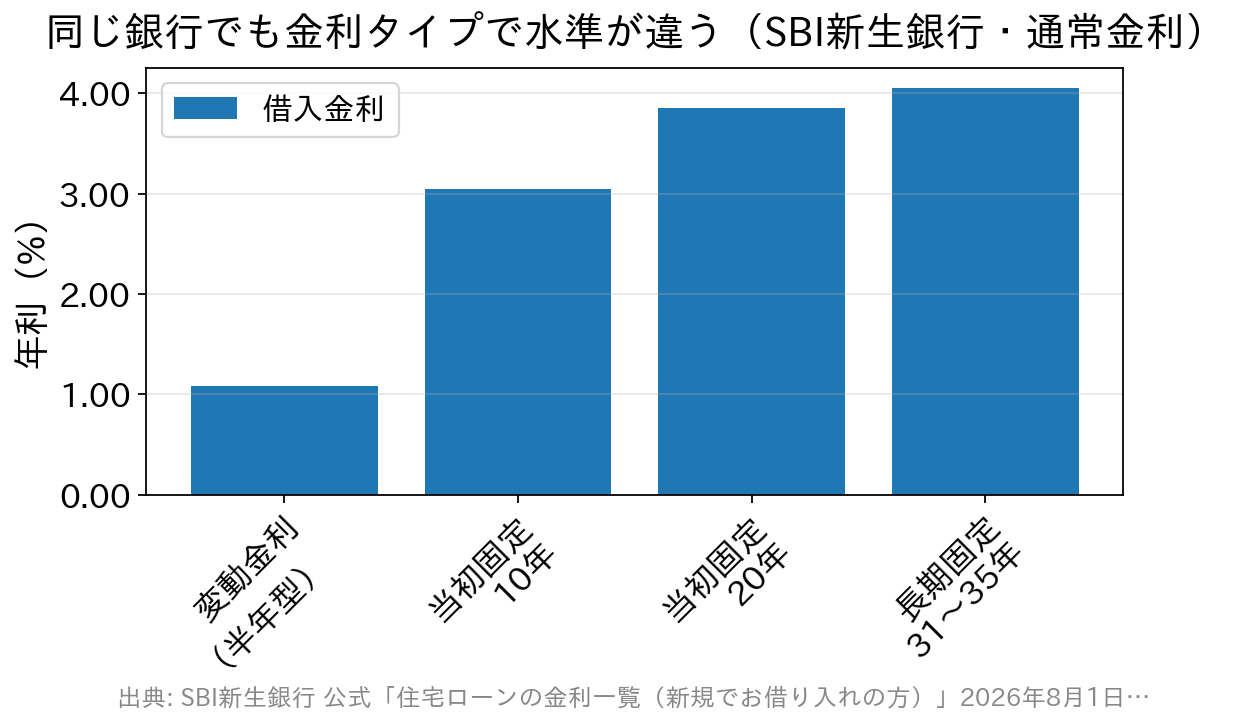
2026年8月1日現在の通常金利。金利タイプの違いだけで、これだけ水準が変わります。
住宅ローンの金利タイプは大きく3つ
金利タイプは大きく分けると「変動型」「固定期間選択型」「全期間固定型」の3つです。まずは全体像をつかんでおきましょう。| 金利タイプ | しくみ | 向いている方 |
|---|---|---|
| 変動型 | 借入期間中に金利が変動します。一般的には半年に一度、金利が見直されます。 | 金利の低さを重視し、金利が上がっても対応できる余裕のある方 |
| 固定期間選択型 | 借入時に選んだ期間(2年・10年など)は金利が変わりません。期間終了後に改めて固定か変動かを選びます。 | 教育費など大きな支出がある期間の金利上昇リスクを抑えたい方 |
| 全期間固定型 | 借入時の金利が返済終了まで変わりません。【フラット35】もこのタイプです。 | 返済額が最後まで変わらない安心を重視したい方 |
固定金利タイプのメリット・デメリット
住宅ローン固定金利タイプのメリットは、金利が変わることがないので、将来的にずっと金利上昇のリスクがないことです。 将来的に教育費や介護費用がかかることもありますし、仕事が変わったり収入が減少することもあるかもしれません。固定金利の場合だと、月々の返済額から総返済額まで最初から確定していますから、状況に合わせて資金計画が立てやすくなります。 家計にあまり余裕がないというご家庭の場合も、金利が急上昇したときの負担がないため、生活を維持しやすい金利タイプになります。 デメリットは金利が変わらない分、変動金利に比較すると金利が高いことです。 つまり、利息を多く払うということですね。また、借りたあとに世の中の金利が下がっても、借入当初の金利のまま返済を続けることになります。 固定金利はずっと同じ金利になるわけですから、最初に借入をするときには、さまざまな金融機関を比較して、自分の家庭に合った条件の良いところをしっかり検討して選びましょう。 代表的な全期間固定型が【フラット35】です。住宅金融支援機構によると、2026年8月に資金を受け取る場合の金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き・最も多い金利)は年3.290%でした。金利は毎月見直されますので、申し込む際は必ず最新の金利をご確認ください。変動金利タイプのメリット・デメリット
変動金利タイプのメリットは、借入時点の金利が他のタイプより低いことです。
デメリットは、金利が上昇すると返済額が増えてしまうところです。
同じ銀行のなかでも、金利タイプによって水準はこれだけ違います。たとえばSBI新生銀行の2026年8月1日現在の金利(通常金利)は、変動金利(半年型)が年1.080%、当初固定金利10年が年3.050%、長期固定金利31~35年が年4.050%でした。
現在も最も多く選ばれているのは、この変動金利タイプです。ただし「低金利がずっと続いている」という前提は、すでに当てはまりません。変動金利の基準となる短期プライムレートは実際に引き上げられており、その影響は返済額に反映されていきます。
たとえばみずほ銀行は公式サイトで、「2026年9月30日までに年1.025%~でお借り入れした場合、2027年1月返済分から年1.275%~が適用されます」と案内しています(2026年8月1日現在)。変動金利で借りるということは、こうした見直しを完済まで受け入れるということです。
「5年ルール」「125%ルール」は必ずあるわけではない
変動金利を理解するうえで欠かせないのが、この2つの用語です。みずほ銀行の説明によると、「5年ルール」は金利が見直されても毎月の返済額にすぐには反映されないしくみ、「125%ルール」は金利見直し後の返済額が前回の125%までしか上がらないしくみです(同行では元金均等返済の場合は対象外と明記されています)。 急に返済額が跳ね上がらないので安心に思えますが、注意点もあります。同行はこれらのルールが適用される金利上昇時には未返済分が発生し、住宅ローン契約の終盤に返済が必要になると説明しています。返済額の上昇が抑えられているだけで、利息が消えるわけではないのです。 さらに大事なのは、このルールをすべての銀行が採用しているわけではないという点です。たとえばSBI新生銀行は「5年ルール・125%ルールは当行の住宅ローンでは採用しておりません」と公式サイトに明記しています。採用していない場合は金利の見直しがそのまま返済額に反映されるため、未返済分が後ろにたまることはありません。どちらが有利かは一概には言えませんが、申し込む銀行がどちらの方式かは、契約前に必ず確認しておきたいポイントです。 変動金利は、金利が上昇したときに対応できる家計に余裕のある方、あるいは返済期間が短い方や借り入れする金額の少ない方に向いています。 金利が上昇した場合に、どれぐらいの金利になったら借り換えを検討するかなど、目安を考えて普段からチェックしておくといいでしょう。家計の圧迫を感じてから対応するようでは遅いので注意しましょう。固定金利と変動金利の両方を使うタイプもある
その他にも、固定金利と変動金利の両方を使う商品も取り扱われています。 代表的なのがミックスローンです。借入額を2つに分け、一方を変動金利、もう一方を固定金利で借りるという方法で、SBI新生銀行をはじめ複数の金融機関が取り扱っています。金利上昇の影響を全額では受けず、かといって全額を高い固定金利にもしない、という中間的な選び方ができます。ただし契約が2本になるため手続きや諸費用の扱いが変わることがあるので、条件は必ず各金融機関にご確認ください。 また、前述の固定期間選択型も、固定と変動の中間的な存在といえます。当初一定期間の金利引下げ幅を大きくしている商品もありますが、固定期間が終わったあとの金利は借入時点では確定していません。「最初の10年が安いから」だけで決めず、期間終了後にどの引下げ幅が適用されるのかまで確認しておきましょう。 なお、段階的に金利が下がっていくタイプなど、過去には提供されていて現在は新規の取扱いを終了している商品もあります。古い記事や口コミで見かけた商品名がいまも申し込めるとは限りませんので、必ず各金融機関の公式サイトで現在の取扱いをご確認ください。初心者はどう選べばいい?
金利タイプについてよくある質問
Q. 変動金利と固定金利、どちらが得ですか? A. 借りた後の金利の動き方によって変わるため、事前にどちらが得かを断定することはできません。借入時点では変動金利の方が低い水準ですが、その差が完済まで続く保証はありません。「損得」ではなく「返せなくなるリスクをどこまで避けたいか」で選ぶのがおすすめです。 Q. 変動金利は年に何回見直されますか? A. 一般的には半年に一度、金利が見直されます。ただし「5年ルール」を採用している金融機関では、金利が見直されても毎月の返済額は5年間据え置かれます(採用していない金融機関もあります)。見直しの回数と返済額に反映される時期は別の話なので、混同しないようにしましょう。 Q. 途中で金利タイプを変更できますか? A. 変更できる商品もありますが、条件や手数料は金融機関によって異なります。また、変動から固定へ移る時点の金利が適用されるため、金利が上がった後では固定の金利も高くなっている点に注意が必要です。「いざとなったら固定に変えればいい」と考えるのは危険です。 Q. 固定期間選択型は、期間が終わったらどうなりますか? A. 期間終了時に、改めて固定期間を選ぶか変動金利にするかを選択します。その時点の金利が適用され、引下げ幅が当初と変わる商品もあります。契約前に「期間終了後の引下げ幅」を必ず確認してください。 Q. 【フラット35】は変動金利も選べますか? A. 【フラット35】は全期間固定金利の住宅ローンで、借入時の金利が完済まで変わりません。変動金利タイプはありません。返済期間や融資率(借入額が物件価格に占める割合)によって金利が分かれています。まとめ
金利タイプは「変動型」「固定期間選択型」「全期間固定型」の3つが基本で、どれを選んでもメリットとデメリットがあります。実際には変動型が75.0%と最も多く選ばれていますが、その割合は前回調査から減っており、これから借りる方の希望では3タイプがほぼ横並びになっています。 大切なのは、金利が上がったときに自分の家計が耐えられるかを、借りる前に確かめておくことです。そのうえで「5年ルール・125%ルールの有無」「諸費用を含めた総額」「期間終了後の引下げ幅」まで確認すれば、金利タイプ選びで大きく外すことはありません。金利や条件は毎月変わりますので、最新の情報は各金融機関の公式サイトでご確認ください。
金利について関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1254view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2142view
-
- 2026.09.18
- 2150view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2198view
-

- 2026.09.18
- 1342view
-

- 2026.09.18
- 2259view




