
地価上昇で予算を上げる前に|4つの地価と金利の見方
「地価が上がっているなら、予算も上げないと買えないの?」と不安な方へ。予算を上げる前に、ニュースの上昇率がどの地域・どの用途の話なのかと、借入額が増えたときの毎月の返済額を先に確かめてください。
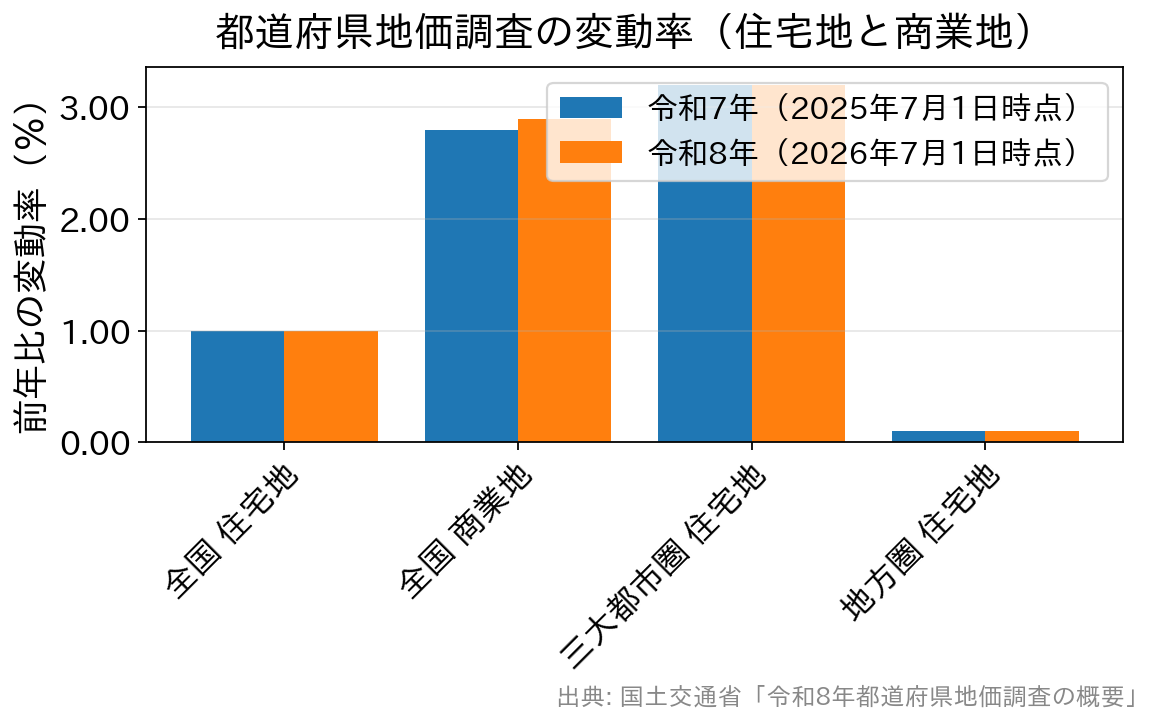
2026年は地価の上昇が続いています。国土交通省が9月15日に公表した令和8年都道府県地価調査(2026年7月1日時点)では、全国の全用途平均・住宅地・商業地がそろって5年連続で上がりました。ただ、全国の住宅地の上昇率は1.0%で、地方圏の住宅地は0.1%です。報道の数字がそのまま自分の候補地に当てはまるとは限りません。
地価が上昇している地域は、お金を生む土地
商業地は、ビルや店舗として使われることでお金を生み出します。だからこそ国内外の投資家による売買が盛んで、地価が高くなりやすいのです。
反対に、郊外の住宅地はお金を生む力が小さいため、地価はそこまで上がりません。
家を建てる方の多くは、郊外で新しく開発された宅地を候補にします。ニュースで大きく報じられる上昇率は、都心の商業地や大都市の話であることが多いものです。
数字で見ると違いがよく分かります。令和8年都道府県地価調査の変動率は、全国の商業地が2.9%、三大都市圏の住宅地が3.2%なのに対し、地方圏の住宅地は0.1%でした(国土交通省の報道発表)。
まずは、どこの、どの用途の話なのかを切り分けてみてください。
ひと口に「地価」と言っても、実は種類が違います
ニュースに出てくる地価は1種類ではありません。ここを知っているだけで、売主や不動産会社の説明を落ち着いて聞けるようになります。
| 名称 | 公表元・時点 | おおよその水準と使いどころ |
|---|---|---|
| 公示地価(地価公示) | 国土交通省 土地鑑定委員会/毎年1月1日時点を3月に公表 | 一般の土地取引の指標となる「正常な価格」。相場感をつかむ基準 |
| 基準地価(都道府県地価調査) | 都道府県/毎年7月1日時点を9月ごろ公表 | 公示地価の半年後の動きを補う。公示地価と合わせて年2回の定点観測に |
| 路線価(相続税路線価) | 国税庁/毎年1月1日時点を7月に公表 | 相続税・贈与税の計算用。公示価格の80%程度を目途に設定される |
| 固定資産税評価額 | 市町村(東京23区は都)/3年ごとに評価替え | 固定資産税などの計算用。宅地は地価公示価格等の7割程度を目途 |
同じ土地でも、目的によって4つの価格があるということです。2026年でいえば、1月1日時点の地価公示が3月18日に、7月1日時点の基準地価が9月15日に公表されています。
売主から路線価がこれだけあるからと言われても、それは税金を計算するための数字で、売買価格そのものではありません。路線価より安いと言われても、割安とは限らないわけです。
割安かどうかを見るなら、同じエリアで、広さや道路の付き方が近い土地の成約事例と比べるのが確実です。不動産会社に事例を出してもらってください。地価の調べ方は土地の相場がわかる4つの地価の解説で詳しく紹介しています。
地価に対する売主の誤解とは?
たとえば郊外の新興住宅地では、50〜60坪台の宅地が、上下水道・都市ガス・電気・道路などが整った状態で売られています。住宅用地として売り出す以上、このくらいは整っているのが普通です。
ところがネットなどで売りに出ている土地の中には、敷地に下水道が引き込まれていなかったり、前面道路の所有権を持っていなかったりと、足りないものがあるのに地価どおりの値段が付いているものがあります。
インフラが整っていることが住宅用地の絶対条件というわけではありません。ただ、地価を反映した値段で売り出すなら、それらは整っていて当然と考えてよいはずです。売主の中には、こうした知識がない方もいます。
インフラ未整備を価格交渉の材料にする
インフラが整っていない土地を買うときは、その工事費を価格交渉の材料にできます。
上下水道の引き込み、都市ガスの埋設、電柱の新設、道路の舗装などの費用は、一部を自治体が負担してくれる場合があります。不動産会社や住宅会社に調べてもらい、自分で負担する部分までを値引き交渉の目安にすると話が進めやすくなります。
あわせて確認しておきたいのが次の点です。初めての方が見落としやすいところです。
- 上下水道の引き込み……前面道路に本管があるか、その太さ、敷地内まで引き込まれているか。市町村の水道局や下水道課の窓口で調べられます。負担金の扱いは自治体ごとに違います。
- 前面道路の種類と持ち分……公道か私道か、私道なら持ち主は誰か、工事のために道路を掘る承諾がもらえるか。私道では、水道管を引くのに持ち主の承諾が要ることがあります。
- 道路への接し方……建築基準法では、原則として幅4m以上の道路に2m以上接している必要があります。満たさない土地は、家が建てられないか、特別な手続きが要ることがあります。
- 造成と地盤……擁壁の有無や高低差、地盤改良が要るかどうか。改良工事は数十万円から百万円単位になることもあります。
土地が安く見えても、これらの費用を足すと結局同じだったということは珍しくありません。土地代ではなく、その土地に住めるようになるまでの総額で比べてください。土地を買う前に確認したい法律上の制限は土地購入前に確認したい法規制にまとめています。
予算を上げる前に、いまの金利も見ておく
予算を上げるということは、多くの場合、借入額を増やすということです。その借入額にかかる金利は、ここ2年ほどで大きく動いています。
- 変動金利の目安になる短期プライムレートは、主要行の最頻値が年2.375%です(日本銀行の統計・2026年10月8日現在)。日銀が2026年9月18日に政策金利を1.25%程度へ引き上げたのを受け、三菱UFJ銀行とみずほ銀行は11月2日、三井住友銀行は11月9日から年2.625%へ上げると発表しています。
- 固定金利の目安になる長期金利(新発10年国債の利回り)は、2026年10月16日の終値で年2.930%でした。
この2つは別々の指標で、動き方も違います。金利が上がったとひとくくりにせず、自分が使おうとしているのがどちらのタイプかで読み分けてください。次の日銀の金融政策決定会合は10月29日・30日に予定されています(日本銀行の公表予定)。結果を先回りして予想するより、決まった内容を確認してから判断材料にするのが確かです。
金利の動きは、当編集部の実測にも表れています。当編集部は毎月、主要14の金融機関の公式サイトで住宅ローンの金利ページを実際に開き、表示金利を集めています。2026年10月適用分(確認日2026年10月1日)は139件を集計し、前月と比べられた127件のうち121件が引き上げ、6件が据え置き、引き下げは0件でした。
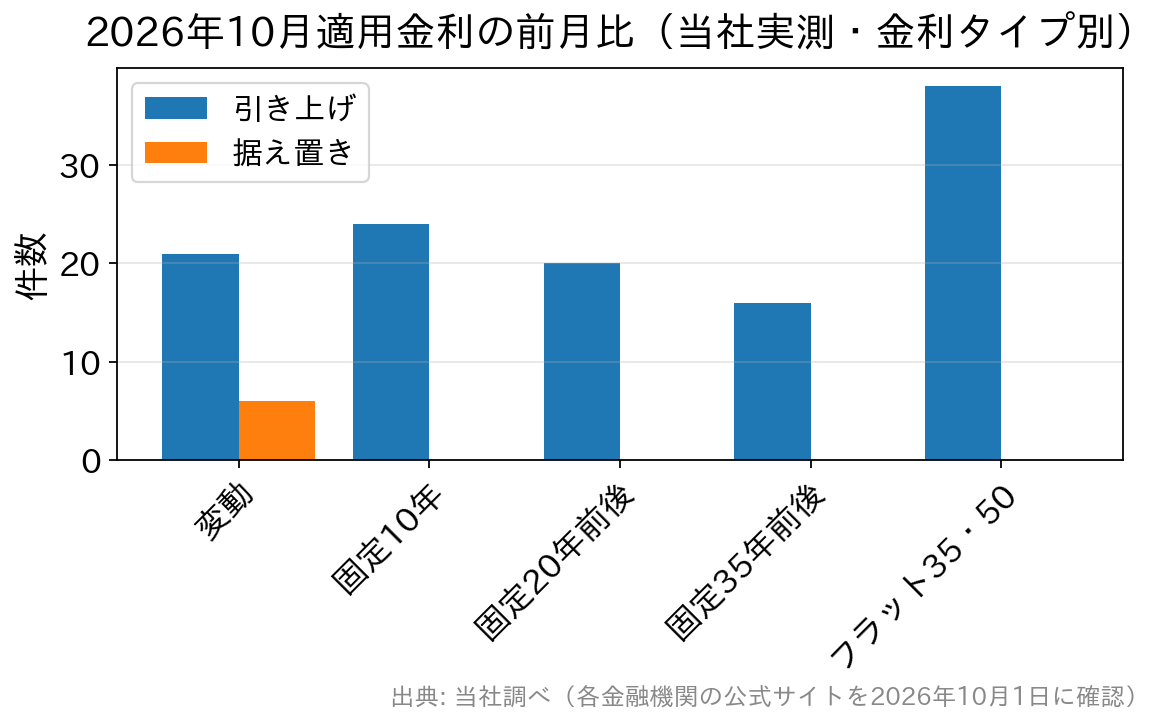
金利タイプ別に見ると、変動金利は前月と比べられた27件のうち21件が引き上げで、6件が据え置きでした。固定10年は24件、固定20年前後は20件、固定35年前後は16件と、比べられたものはすべて引き上げです。フラット35・50の38件も引き上げですが、これは住宅金融支援機構が公表する同じ最頻金利を、取り扱う会社ごとの行に展開した件数です。
では、毎月の返済はどう変わるのか。この実測金利をもとに、借入3,000万円・返済35年・元利均等・ボーナス返済なし・諸費用を含まない条件で当編集部が試算しました(当社試算・2026年10月適用金利)。
変動金利(年1.040%〜2.000%)なら月々85,246円〜99,378円、フラット35(融資率9割以下・年3.830%)なら月々129,790円です。変動金利は、返済期間中に金利が変わらないと仮定した概算です。同じ借入額でも、金利のタイプで毎月の負担はこれだけ違います。
土地代を数百万円上げれば、そのぶん借入額も、毎月の返済額も、払う利息も増えます。予算を上げる前に、まずその返済額をこれから何十年払い続けられるかを考える。順番はそちらが先です。金利が上がったときの備えは住宅ローンの金利が上がったときの対処法も参考にしてください。
急いで買うべきか、予算オーバーのときはどうするか
地価が上がり続けているなら、多少無理をしてでも早く買ったほうが得なのでは、と考える方もいると思います。とはいえ、地価も金利も、これからどう動くかを言い当てることは誰にもできません。
判断の軸は相場の予想ではなく、ご自身の家計です。毎月の返済額が手取りに対して無理のない範囲か、教育費や車の買い替えと重なっても払い続けられるか。そこを満たしたうえで、納得できる土地が見つかったときが買いどきです。
土地を先に買ってあとから家を建てる場合、住宅ローンは原則として建物の完成・引き渡しに合わせて実行されます。そのため、土地代を払う時点で資金が足りなくなることがあります。
この間をつなぐ仕組みとして、つなぎ融資や、土地代と建物代を分けて実行する方法を用意している金融機関もあります。取り扱いの有無や手数料、金利は金融機関ごとに違うので、土地の契約前に資金の流れを相談しておいてください。
予算オーバーになりそうなとき、最初に見直したいのは土地の広さと立地の条件です。駅からの距離を少し譲る、区画をひとまわり小さくするだけで、金額は大きく変わります。
その代わり、耐震性や断熱性能のように、あとから直しにくい部分を削るのはおすすめしません。断熱性能は光熱費として毎月の家計に響きます。住宅ローン控除にも関わり、2024年1月以降に建築確認を受けた新築住宅は、原則として省エネ基準に適合していないと控除の対象になりません。
まとめ
地価上昇のニュースを見て、反射的に予算を上げてしまう前に、次の3つを思い出してください。
- 報じられる上昇率は、都心の商業地や大都市の話であることが多い。自分の候補地の用途とエリアで見る
- 地価には公示地価・基準地価・路線価・固定資産税評価額があり、それぞれ目的も水準も違う
- インフラの不足は価格交渉の材料になる。土地代ではなく、住めるようになるまでの総額で比べる
予算を上げるということは、借入額を増やすということです。地価と金利の両方が動いている今こそ、決め手にしたいのは相場の予想ではなく、毎月いくらなら無理なく返せるかです。
返済額は金利だけでなく、事務手数料や保証料、団体信用生命保険(団信)の条件まで含めた総額で比べてください。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

新築一戸建て・マンションの購入関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2922view
-

- 2026.11.14
- 2918view




