預金担保型住宅ローンとは?預金連動型の仕組みと注意点を解説
いま「預金を活かす住宅ローン」としてよく案内されているのは、預金を担保に差し入れるタイプではありません。預金残高と同じ金額のローン残高に利息がかからない「預金連動型」が中心です。英語では「オフセット」とも呼ばれます。
代表的な商品である東京スター銀行の預金連動型スターワン住宅ローンでも、自宅の土地・建物への抵当権の設定は必要です。また、連動させた普通預金はいつでも引き出せます。言葉から受けるイメージと、実際の商品はかなり違います。
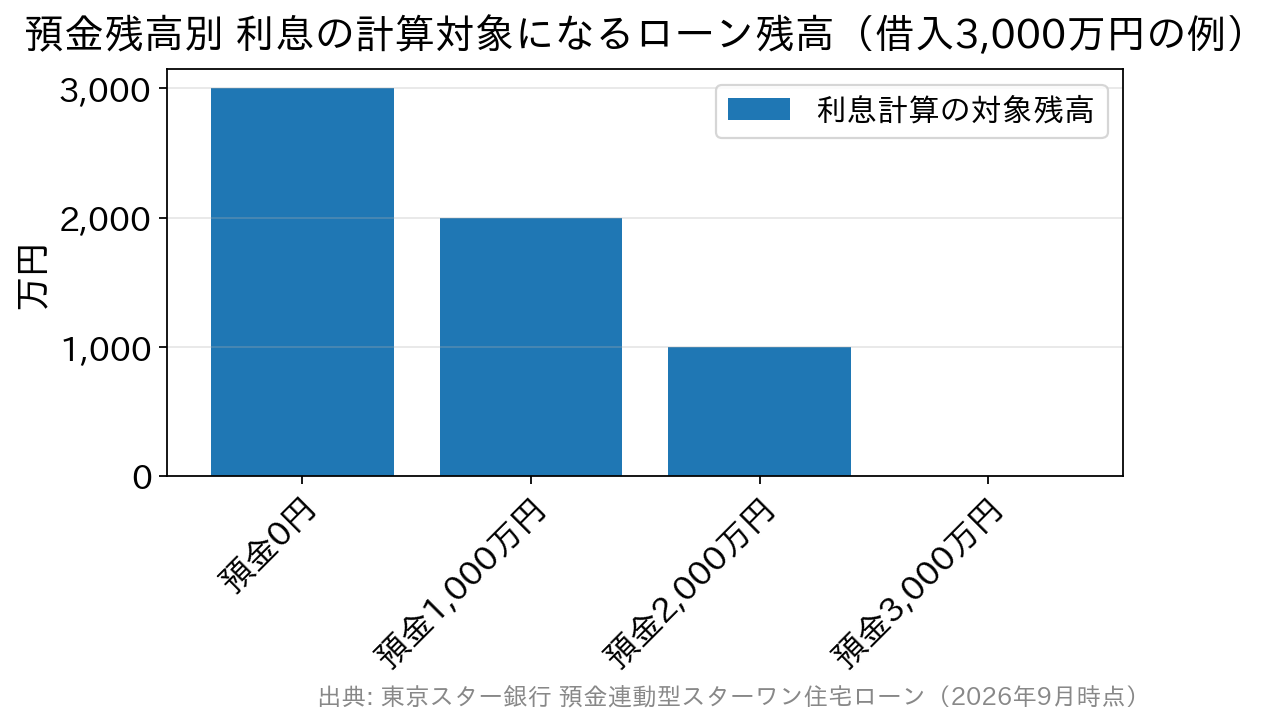
預金連動型では、ローン残高から連動対象の預金残高を差し引いた金額にだけ基本金利がかかります。
なかでも、金利の上昇に強いという性質は今の時期に知っておきたいところです。変動金利は政策金利や短期プライムレートの動きを受けて見直されます。預金でカバーしている部分にはもともと基本金利がかかっていないので、その部分は金利改定の影響を受けません。
金利と特約金利は2026年11月1日現在、そのほかの条件は2026年1月5日現在の商品説明書によるものです。預金連動型の長所と短所、借りられる人の条件は預金連動型住宅ローンの長所と短所をまとめた記事でも説明しています。
預金連動型は東京スター銀行だけの商品ではありません。
普通預金の残高に見合う利息をあとからキャッシュバックする形の商品を扱う信用金庫や、沖縄の琉球銀行の住宅ローンと預金連動の仕組みのように、地域の金融機関にも似た商品があります。利息の戻り方や条件はそれぞれ違うので、同じ預金連動型でも中身は商品ごとに違います。
「預金担保型」と「預金連動型」は別のもの
「預金担保」とは、定期預金などに質権(お金を返せないときに銀行がその預金から回収できる権利)を設定して、その預金を担保にお金を借りる仕組みのことです。総合口座の自動貸越が身近な例で、金額も期間も小さめの借り入れが中心です。 地方銀行の中には「預金担保型住宅ローン」という名前の商品を扱うところもあります。とはいえ取り扱う銀行は限られ、借りられる金額や条件も銀行ごとに違うので、気になる場合は地元の銀行の商品説明書で中身を確認してください。 各行が住宅ローンとして広く案内しているのは、預金連動型です。 こちらは預金に質権を設定せず、毎月の利息を計算するときに、ローン残高から連動対象の預金残高を差し引くという仕組みです。預金は自分の口座に残ったままなので、担保として動かせなくなることはありません。 そのため、預金を活かして住宅ローンの負担を減らしたい人の多くは、預金連動型が検討の対象になります。この記事では、預金連動型を中心に説明します。預金連動型住宅ローンの仕組み
仕組みはシンプルで、利息がかかるのはローン残高のうち預金でカバーできていない部分だけです。 たとえば3,000万円を借りていて、連動対象の預金が1,000万円あるとします。 利息の計算対象になるのは、差額の2,000万円だけです。預金を2,000万円まで増やせば計算対象は1,000万円に減り、預金が3,000万円に達すると基本金利の利息はかからなくなります。 東京スター銀行は、預金残高が借入額を上回り、団信に加入しない場合に借入金利が年0%になると案内しています。手数料は別にかかります。預金連動型住宅ローンの主な特徴
① 連動する預金は自由に出し入れできる
連動の対象になるのは、その銀行が決めた預金です。東京スター銀行の場合は「スターワン円普通預金」「スターワン積立円定期」「スターワン外貨普通預金」などが対象で、円普通預金ならいつでも引き出せます。 担保として拘束されるわけではないので、急な出費にも対応できます。引き出した月は、その分だけ利息の計算対象が増えます。② 抵当権の設定は必要
ここは誤解されやすいところです。預金連動型でも、購入する自宅の土地・建物に、その銀行を第一順位とする抵当権を設定します。登記費用(登録免許税・司法書士報酬など)も、通常の住宅ローンと同じようにかかります。③ 保証会社の保証は原則不要
東京スター銀行の2026年1月5日現在の商品説明書では、保証会社や第三者による保証は原則として不要とされています。ただし団体信用生命保険に入らない場合は、法定相続人1名に連帯保証人になってもらう必要があります。④ 団信には加入できるが、その分の金利は連動しない
団体信用生命保険(団信)は、希望すれば加入できます。団信の保険料にあたる「特約金利」は基本金利とは別枠で、預金連動による相殺の対象になりません。預金でローン残高を全額カバーしても、特約金利の負担は残ります。預金連動型住宅ローンのメリット
| メリット | 内容 |
|---|---|
| 手元資金を減らさずに利息を抑えられる | 繰上返済と違い、預けたお金はそのまま自分の口座に残る |
| 金利上昇の影響を受けにくい | 預金と同額のローン残高には基本金利がかからないため、金利が上がってもその部分は影響を受けない |
| 住宅ローン控除を使いやすい | ローン残高自体は減らないため、年末残高をもとにした控除額が目減りしにくい |
| 繰上返済手数料がかからない | 東京スター銀行では一部・全部繰上返済、固定金利の選択、返済休暇の利用に伴う手数料は無料 |
注意点・デメリット
この商品は、誰でも使えるわけではありません。いちばんのハードルは申込条件です。 東京スター銀行の場合、税込年収1,000万円以上(年収を合算する場合は各500万円以上かつ合算1,000万円以上)で、融資金額は3,000万円以上3億円以内です。まとまった資金と収入があることが前提になっています。 もう1つは基本金利の水準です。東京スター銀行の2026年11月1日現在の基本金利は、変動金利が年1.900%、固定金利が年2.950%〜3.650%です。 預金でカバーできる金額が少ないうちは、この基本金利がそのままかかります。預金をどれだけ用意できるかで、有利か不利かが大きく変わる点に注意が必要です。 ほかにも、取り扱う金融機関が限られること、事務手数料が融資金額の2.20%(税込)かかること、土地だけの購入や投資用・事業用の物件には使えないことも、検討の前に知っておいてください。担保なしで借りられる商品が気になる人は、無担保住宅ローンの仕組みと注意点を紹介した記事も参考になります。住宅ローン控除(住宅ローン減税)の扱い
預金連動型住宅ローンでも、要件を満たせば住宅ローン控除の対象になります。この制度との相性は、むしろ良いほうです。 住宅ローン控除は、年末時点のローン残高などをもとに計算します。新築の場合、控除額は年末残高等の0.7%で、認定長期優良住宅・ZEH水準省エネ住宅などの認定住宅等なら控除期間は13年です(国税庁 タックスアンサー No.1211-1)。 この控除は、2030年(令和12年)12月31日までに入居した人が対象です。 省エネ基準を満たさない「その他の住宅」を新築した場合、2024年以降の入居では原則として控除を受けられません。住宅の性能や建築確認の時期で条件が細かく分かれるので、購入前に確認しておいてください。 控除では、預金連動でも元本そのものが減らない点が有利に働きます。繰上返済で残高を減らすと、その分だけ控除額も小さくなります。 預金連動なら年末残高は減らさずに利息だけを抑えられるので、控除を受けながら利息の負担も下げられます。控除期間中は預金連動で利息を抑え、控除が終わってから繰上返済を考える、という順番も選べます。東京スター銀行「預金連動型スターワン住宅ローン」の内容
預金連動型の代表的な商品が、東京スター銀行の預金連動型スターワン住宅ローンです。一時は販売を停止していましたが、2025年1月6日に販売を再開し、現在も取り扱われています。主な内容は下の表のとおりです。| 項目 | 内容 | 備考 |
|---|---|---|
| 基本金利 | 変動金利 年1.900%/固定3年 年2.950%/固定5年 年3.150%/固定10年 年3.650% | 2026年11月1日現在。固定期間終了後は、その時点の基準金利から年▲1.600% |
| 実質金利 | 対象預金がローン残高以上で年0% | 団信に加入しない場合 |
| 団信の特約金利 | 死亡・高度障害などの保障 年0.204%/がん保障付き 年0.504%/連帯債務者向け 年0.408% | 基本金利とは別枠・預金連動の対象外 |
| 融資金額 | 3,000万円以上3億円以内 | 購入・建築は物件価格の100%が上限 |
| 融資期間 | 1年以上35年以内 | 借り換えは原則、現在の残期間の範囲内 |
| 年収条件 | 税込年収1,000万円以上 | 合算する場合は各500万円以上かつ合算1,000万円以上 |
| 事務手数料 | 融資金額の2.20%(税込) | ほかに登記費用・印紙税など実費 |
| 担保・保証 | 自宅に第一順位の抵当権を設定/保証会社の保証は原則不要 | 団信に加入しない場合は法定相続人1名が連帯保証人 |
どんな人に向いているか
ここまでをふまえると、預金連動型が向いているのは、家を買えるだけの現金を持っているけれど手元から出したくない人です。相続や退職金でまとまった資金があり、教育費や事業資金としていつでも使える状態にしておきたい、という人には、現金での購入とローンの中間のような選び方になります。 反対に、頭金を入れたあと手元にあまり資金が残らない人は、預金でカバーできる割合が小さく、基本金利の高さがそのまま負担になります。この場合は、一般的な住宅ローンで金利と諸費用の合計を比べたほうが分かりやすいです。 夫婦や親子で借り方を工夫する方法もあります。金利タイプを組み合わせて借りたい人は、ミックスローンのメリット・デメリットを解説した記事も読んでみてください。 金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を確かめてください。
住宅ローン商品について関連記事
-
三菱UFJ信託銀行の住宅ローン|ネット専用商品の金利と申込手順
- 2026.11.11
- 3280view
-
- 2026.11.11
- 6472view
-
団信の「高度障害状態」とは?定義とフラット35の身体障害保障との違い
- 2026.11.11
- 4670view
-
PayPay銀行の住宅ローンとは?金利・団信・50年ローンの注意点
- 2026.11.11
- 4096view
-
- 2026.11.11
- 4867view
-
団信で契約者が死亡した時の手続き|必要書類と完済後にやること
- 2026.11.11
- 4706view