
飯塚信用金庫の住宅ローン|金利・保証料・団信をやさしく解説

飯塚信用金庫は、福岡県飯塚市に本店を置く信用金庫です。地域に密着した「いいしん」の愛称で親しまれ、住宅ローンでは保証会社を使わない「プロパー型」も選べるのが特徴です。ただし、この「保証会社なし」は金利面では有利にならないという、少し意外な仕組みになっています。この記事では、はじめて住宅ローンを検討する方に向けて、いいしん住宅ローンの金利のしくみを、公式サイトの数字を確認しながらやさしく整理していきます。
いいしん住宅ローン
飯塚信用金庫の住宅ローン「いいしん住宅ローン」は、新築・中古住宅の購入、土地の取得、他行からの借換えなどに利用できます。申込みができるのは、飯塚信用金庫の営業区域(福岡県一円)に住まいまたは勤務先がある方です。全国どこからでも申し込めるネット銀行とは、この点が大きく違います。
金利は、給与振込(または年金振込)の指定やカードローンの契約といった取引条件を満たすと優遇される仕組みです。逆にいうと、条件を満たせないと金利が上がります。どの条件をいくつ満たせるかで負担が変わるため、申込み前に窓口で自分の場合を確認しておくと安心です。
また、住宅ローンを取り巻く金利環境は、この記事を最初に公開した2016年当時から大きく変わりました。日本銀行は2024年にマイナス金利政策を解除し、その後も段階的に利上げを進めています。いまは「金利のある時代」で、変動金利も固定金利もじりじりと上がってきました。数年前の記事や体験談をそのまま参考にすると感覚がずれてしまうので、必ず「いまの数字」で考えてください。
2026年9月時点の金利(公式サイトで確認)
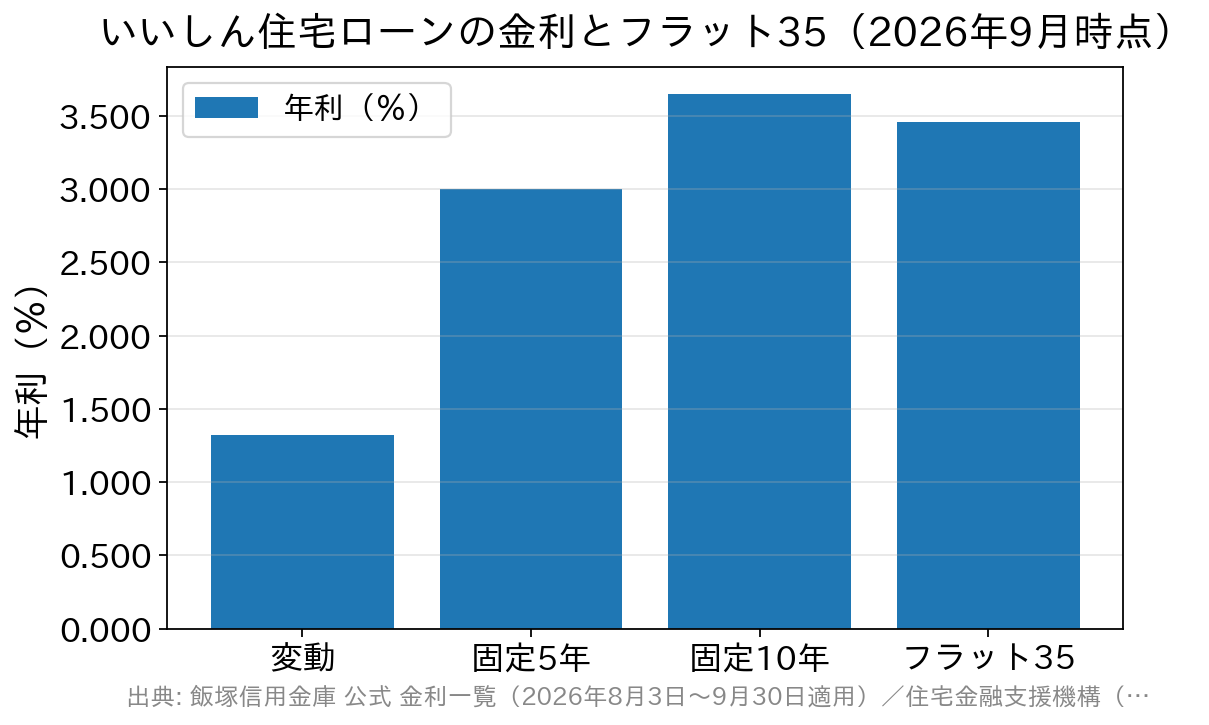
飯塚信用金庫は公式サイトの「金利一覧」で住宅ローンの金利を公表しています。2026年8月3日〜2026年9月30日に適用される金利は、次のとおりです(2026年9月7日に公式サイトで確認)。
| 金利タイプ | 特別金利(当初の借入金利) | 基準金利 |
|---|---|---|
| 変動金利型 | 年1.325% | 年3.275% |
| 固定金利選択型5年 | 年3.000% | 年4.800% |
| 固定金利選択型10年 | 年3.650% | 年5.450% |
ここで初心者の方がつまずきやすいのが、「特別金利」と「基準金利」という2つの金利がある点です。基準金利は、いわば定価にあたる金利。実際に多くの人が借りるのは、そこから引き下げられた特別金利のほうです。ただし特別金利は誰でも自動的に適用されるわけではありません。次の4つをすべて満たす必要があります。
①当金庫の住宅ローンのみで住宅を建設・購入(借換えを含む)する、または当金庫の住宅ローンでリフォームする
②給与振込もしくは年金振込の指定があり、かつカードローンを契約している(60歳以上の方はカードローン契約は不要)
③保証会社(しんきん保証基金・全国保証株式会社)の保証が得られる
④保証料一括払型を選ぶ
そして、条件を満たせなかったときは次のように金利が上がります。①を満たさない場合は特別金利ではなく基準金利がそのまま適用され、②を満たさない場合は年+0.300%、③を満たさない場合(=保証会社を利用しない場合)は年+0.200%が上乗せされます。なお④の保証料毎月払型は、原則として取扱いがありません。
また、固定金利選択型を選んだ場合、固定期間が終わったあとは「そのときの基準金利から年▲1.000%」が適用されます。5年・10年の固定が終わったあとに金利がどうなるかは、返済計画を立てるうえでとても大事な部分なので、必ず頭に入れておいてください。
金利は定期的に見直され、市場金利の動向によっては期間中に変更されることもあります。申込時点・実行時点の適用金利は、必ず飯塚信用金庫の公式サイトまたは窓口でご確認ください。
参考までに、全期間固定金利の代表格である【フラット35】は、2026年9月資金受取分で年3.460%(借入期間21年以上35年以下・融資率9割以下・新機構団信付きの最も多い金利)でした。飯塚信用金庫の固定金利選択型10年(年3.650%)と近い水準ですが、フラット35は最後まで金利が変わらないのに対し、固定金利選択型は10年後に金利が見直される点が決定的に違います。同じ「固定」でも中身が別物なので、数字だけを並べて比べないようにしましょう。
保証会社なしのプロパー住宅ローン
いいしん住宅ローンには、保証会社を利用しないプロパー住宅ローンと、保証会社付きの住宅ローンがあります。プロパーとは「その金融機関が自分で審査してお金を貸す」タイプのことです。
保証会社を使うと、多くの場合は連帯保証人が不要になる代わりに、保証料という費用がかかります。飯塚信用金庫では、この保証料を借入時にまとめて支払う「一括払型」が原則です。一方、保証会社を使わないプロパー型なら保証料はかかりませんが、連帯保証人を立てる必要があるのが一般的で、さらに前述のとおり金利が年+0.200%上乗せされます。
つまり「保証料がかからない=必ず得」ではありません。ここは多くの方が誤解しやすいところです。判断のしかたはシンプルで、「一括で払う保証料の金額」と「金利が0.200%上がることで増える総返済額」を並べて比べる、というだけ。借入額が大きく期間が長いほど、金利0.200%の差は効いてきます。どちらが自分にとって軽いかは窓口で試算してもらうのが確実です。
団信(団体信用生命保険)の選び方
団信とは、返済中に借りた人が亡くなったり所定の高度障害になったりしたときに、残りのローンが保険で完済される仕組みです。住宅ローンでは加入が前提になることがほとんどで、いわば家族への備えにあたります。
飯塚信用金庫では、どの保証会社を利用するかによって、選べる団信と上乗せ金利が変わります(2026年9月7日に公式サイトで確認)。
| 団信の種類 | しんきん保証基金 | 全国保証株式会社 |
|---|---|---|
| 一般団信 | 貸出金利に含む | 貸出金利に含む |
| 一般就業不能団信 | 取扱なし | 年+0.150% |
| がん団信 | 貸出金利に含む | 年+0.150% |
| 3大疾病団信 | 年+0.300% | 年+0.300% |
| 3大疾病団信+就業不能団信 | 年+0.400% | 年+0.400% |
| 夫婦連生(一般団信) | 年+0.300% | 取扱なし |
| 夫婦連生(がん団信) | 年+0.300% | 取扱なし |
注目したいのは、しんきん保証基金を利用する場合、がん団信が金利の上乗せなし(貸出金利に含む)で付く点です。がん保障に金利の上乗せを求める金融機関が多いなかで、これは検討する価値のある条件といえます。ただし公式サイトには「がん団信の保険料率が一般団信の保険料率を超過した場合、上乗せ幅が変更になる可能性があります」との注記があるため、申込時点の条件を必ず確認してください。
また、共働きで2人とも収入がある家庭では「夫婦連生団信」(どちらかに万一のことがあれば残債が完済される)という選択肢もあります。上乗せは年+0.300%ですが、ペアローンや収入合算で借りる場合は検討する意味があります。
リフォームにも利用できる
いいしん住宅ローンは、中古住宅の購入とリフォームをまとめて借りるといった使い方にも対応しています。中古物件の購入費とリフォーム費用を合算して借り入れられるため、「安く買って直して住む」という選び方とも相性がよいのが特徴です。
一方、飯塚信用金庫には住宅ローンとは別にリフォーム専用のローンもあります。こちらは借入期間が短い分、金利タイプによっては総支払額で有利になることもあります。「月々の負担を軽くしたいなら住宅ローンに合算」「総額を抑えたいならリフォームローン」というのが大まかな考え方ですが、金額と期間によって逆転することもあるので、両方で試算して比べるのがおすすめです。
住宅ローン選びで見るべきポイント
| 比較の観点 | 見るポイント | チェックの目安 |
|---|---|---|
| 保証料 | プロパーか保証会社付きか | 保証料の一括払いと金利+0.200%を比べる |
| 金利タイプ | 変動・固定選択型・全期間固定 | 固定期間終了後の金利ルールまで確認 |
| 団信 | がん・3大疾病・夫婦連生の上乗せ幅 | 上乗せなしで付く保障があるか |
| 資金使途 | 購入・借換・リフォームの可否 | まとめて借りるか個別かで総額が変わる |
| 取引条件 | 給与振込・カード等の優遇条件 | 満たせないと金利が上がる(年+0.300%) |
はじめて住宅ローンを検討するときは、つい金利の数字だけを見比べてしまいがちです。ですが実際の負担を左右するのは、金利・保証料・事務手数料・団信の上乗せを合わせた「実質的な総額」です。地域の金融機関は窓口で相談しながら進められる安心感があり、条件を満たせば金利面でも十分に検討に値します。まずは「自分は優遇条件をいくつ満たせるか」を確かめるところから始めてみてください。
そのうえで、全国どこからでも申し込めるネット系・グループ系の住宅ローンも比較対象に入れておくと、選択肢が広がります。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円・一般団信0円と諸費用がわかりやすく、融資事務手数料は借入金額×2.20%(税込)の定率型です。上乗せなしで付けられる全疾病保障付団信や、がん診断保障付団信といった保障の選択肢があり、店舗での相談とオンライン手続きの両方に対応している点も、はじめて住宅ローンを組む方には心強いところです。SBIグループとしての安心感もあり、地域の信用金庫と並べて検討する価値のある一行といえます。最新の適用金利・手数料・キャンペーンは公式サイトでご確認ください。
よくある質問(FAQ)
Q. 「特別金利」は誰でも使えるのですか?
A. いいえ。給与振込(または年金振込)の指定とカードローン契約、保証会社の保証が得られること、保証料一括払型を選ぶことなど、所定の条件をすべて満たした方が対象です。満たせない条件があると金利が上乗せされます。
Q. 保証会社を使わないプロパー型のほうが安く済みますか?
A. 一概にはいえません。保証料はかからない一方、金利が年+0.200%上乗せされ、連帯保証人も必要になるのが一般的です。保証料の一括払い額と、金利差による総返済額の増加分を比べて判断しましょう。
Q. 固定金利選択型の5年・10年が終わったら、金利はどうなりますか?
A. 固定期間が終了した時点の基準金利から年▲1.000%が適用されます。そのときの基準金利がいくらかによって返済額が変わるため、「10年後も同じ返済額が続く」と考えないことが大切です。
Q. 福岡県外に住んでいますが申し込めますか?
A. 申込みができるのは、飯塚信用金庫の営業区域(福岡県一円)に住まいまたは勤務先がある方に限られます。県外にお住まいの方は、全国対応の金融機関を検討することになります。
Q. 購入とリフォームをまとめて借りられますか?
A. いいしん住宅ローンは中古購入とリフォーム費用の合算借入に対応しています。リフォーム専用ローンとどちらが有利かは金額と期間によるため、両方で試算して比べてください。
飯塚信用金庫の住宅ローンは、保証会社なしのプロパー型も選べることと、しんきん保証基金を利用する場合にがん団信が上乗せなしで付けられることが魅力です。福岡県内にお住まい・お勤めの方にとっては、有力な選択肢のひとつになります。金利の数字だけでなく、保証料・団信・優遇条件までを含めた実質的な負担で、地域の信用金庫と全国対応の住宅ローンを見比べてみてください。

住宅ローン商品について関連記事
-
auじぶん銀行の住宅ローン|2026年9月の金利と0円の団信を解説
- 2026.09.17
- 2283view
-
フラット50とは?最長50年固定の条件・金利とフラット35との違い
- 2026.09.17
- 2356view
-
第四北越銀行の住宅ローン|2026年9月の金利と団信の上乗せ
- 2026.09.17
- 2373view
-
- 2026.09.17
- 2378view
-
- 2026.09.17
- 2382view
-
親和銀行の住宅ローンは今?十八親和銀行の金利と優遇をやさしく解説
- 2026.09.17
- 2381view




