住民税から戻る住宅ローン控除はいくら?上限97,500円の計算方法
「所得税は全部戻ってきたけれど、住民税からはいくら戻るの?」と気になっている方へ。所得税から引ききれなかった住宅ローン控除は、翌年度の住民税から差し引かれます。ただし住民税から引ける額には上限があり、前年の課税総所得金額等の5%、最高97,500円までです。
住宅ローン控除(住宅借入金等特別控除)は、年末のローン残高をもとに計算した金額を所得税から差し引ける制度です。上限の97,500円に届くかどうかは、その人の所得で変わります。計算の順番と、自分の上限の出し方を一緒に見ていきます。
※2026年10月時点の制度にもとづいています。
まず前提:控除額は「年末残高×0.7%」
住宅ローン控除の金額は、年末のローン残高で決まります。ローン残高の0.7%に相当する金額が、その年の控除額です。
かつては「1%」でしたが、2022年(令和4年)の改正で0.7%に変わりました。古い資料には1%のまま書かれているものがあるので気をつけてください。国土交通省も、控除率は控除期間中一律で0.7%と説明しています。
残高がいくらでも計算に入るわけではなく、住宅の性能に応じた借入限度額があります。2026年(令和8年)以降に入居する新築住宅の場合は次のとおりです。
| 住宅の種類(新築) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(子育て世帯・若者夫婦世帯は5,000万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(子育て世帯・若者夫婦世帯は4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(子育て世帯・若者夫婦世帯は3,000万円) | 13年(2026年・2027年入居の場合) |
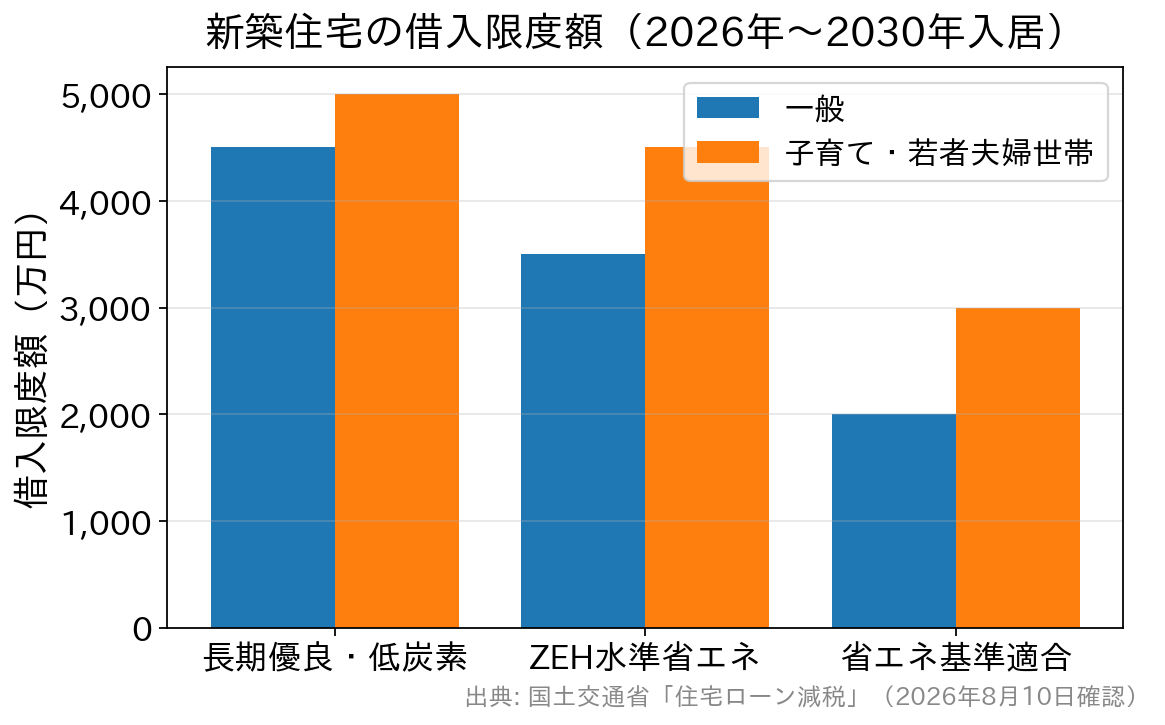
「子育て世帯」は19歳未満の扶養親族がいる方、「若者夫婦世帯」は夫婦のいずれかが40歳未満の世帯です(入居した年の12月31日時点で判定)。
令和8年度の税制改正で、住宅ローン減税の適用期限は5年延長され、2026年1月1日から2030年12月31日までの入居が対象になりました。合計所得金額が2,000万円以下であること、返済期間が10年以上であることも共通の要件です。
令和8年度の改正で住民税の控除にも関わる3つの変更
住民税からの控除は、所得税の住宅ローン控除を受けている人が対象です。そのため、所得税側の対象が広がったり狭まったりすると、住民税の控除にもそのまま影響します。令和8年度の改正で押さえておきたい変更は次の3つです。
- 省エネ性能の高い中古住宅(既存住宅)は、借入限度額が引き上げられ、子育て世帯・若者夫婦世帯の上乗せも受けられるようになりました。控除期間も13年に延び、住民税から引ける年数もそのぶん長くなります。
- 床面積の要件は、新築・中古とも40㎡以上になりました。合計所得金額が1,000万円を超える方と、子育て世帯等の上乗せを使う方は50㎡以上です。
- 2028年(令和10年)以降に入居する新築住宅のうち、土砂災害特別警戒区域などの災害レッドゾーンにあるものは対象外になります。新築の省エネ基準適合住宅も、2028年以降に建築確認を受けるものは対象外です。
中古住宅での要件の違いは、住宅ローン控除の控除率と借入限度額の一覧でも整理しています。
控除は先に所得税から、引ききれない分が住民税へ
ここからが本題です。控除は先に所得税から行い、所得税で引ききれなかった分が住民税に回ります。
例えば、年末のローン残高が3,000万円だったとします。3,000万円の0.7%で、その年の控除額は21万円です。
その年の所得税が15万円なら、まず所得税15万円が丸ごと戻ってきます。残った6万円は、翌年度の住民税から差し引かれます。住民税を年15万円払っていたとすれば、6万円引かれて9万円に減る計算です。
反対に、所得税が控除額を上回れば住民税まで控除は残りません。ローン残高は年々減るので、控除額も少しずつ小さくなります。所得や税額が変われば、住民税まで残る年と残らない年が入れ替わることもあります。
落とし穴:住民税から引けるのは「最大97,500円」まで
所得税から引ききれなかった分が、そのまま全額住民税から引けるとは限りません。
総務省の案内では、住民税から控除できる額は「前年分の所得税の課税総所得金額等の5%(97,500円を限度)」とされています。上限を超えた部分は切り捨てです。
見落としやすいのは、上限が誰でも97,500円になるわけではない点です。課税総所得金額等が195万円に届かない人は、5%で計算した額のほうが小さくなり、それが上限になります。残高3,000万円(控除額21万円)で、所得税の額が違う3つのケースを計算してみました。
| ケース(所得税額/課税総所得金額等) | 住民税から引ける上限 | 控除の行き先 | 実際に減る税金の合計 |
|---|---|---|---|
| 所得税15万円/247万5,000円 | 97,500円(5%は123,750円) | 所得税15万円+住民税6万円 | 21万円すべて |
| 所得税10万円/197万5,000円 | 97,500円(5%は98,750円) | 所得税10万円+住民税97,500円 | 19万7,500円(12,500円は切り捨て) |
| 所得税8万円/160万円 | 8万円(5%の額) | 所得税8万円+住民税8万円 | 16万円(5万円は切り捨て) |
※所得税額は住宅ローン控除を引く前の額で、復興特別所得税は含めていません。課税総所得金額等は所得税の税率表から逆算した仮の数字です。
3つ目のケースでは、残高が同じでも戻る額は16万円にとどまります。借入限度額いっぱいまで借りれば、その分まるごと戻ってくるとは限らないわけです。借入額を決めるときは、自分の税額でどこまで使い切れるかも合わせて見ておくと、見込み違いを防げます。
所得税側の計算をくわしく知りたい方は、住宅ローンと所得税の計算方法や住宅ローン控除の還付金を3ステップで計算する方法も参考にしてください。
手続き:住民税のために市区町村へ申告する必要はない
「所得税は確定申告したけれど、住民税も別に手続きが要るの?」という心配は不要です。総務省も「個人住民税の住宅ローン控除の適用にあたって、市区町村への申告は不要です」としています。確定申告や年末調整の内容が市区町村に伝わり、翌年度の住民税で自動的に調整されます。
手続きの流れを整理すると、次のようになります。
| タイミング | すること | 備考 |
|---|---|---|
| 入居した年の翌年 | 確定申告(2月16日〜3月15日ごろ) | 初年度は会社員の方も自分で確定申告が必要です |
| 2年目以降 | 会社員は年末調整でOK | 年末残高等証明書などを勤務先に提出します |
| 住民税の分 | 手続き不要 | 翌年度の住民税から自動的に控除されます |
住民税から引かれた金額は、勤務先から配られる住民税の「税額決定通知書」で見られます。6月ごろに届く細長い紙で、「住宅借入金等特別税額控除額」といった欄に載っています。
はじめての方からよくある質問
Q. 住民税から控除された分は、現金で戻ってくるのですか?
A. 現金では戻りません。所得税は納めすぎた分が還付として振り込まれますが、住民税は翌年度に納める税額そのものが減る形です。会社員なら、毎月の給与から引かれる住民税が軽くなります。
Q. 自分の「課税総所得金額等」はどこを見ればわかりますか?
A. 収入から給与所得控除や社会保険料控除・扶養控除などを差し引いた、税率をかける前の金額です。会社員は源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引くと目安が出ます。この5%と97,500円の小さいほうが、住民税側の上限です。
Q. ローン残高が多いほど得なのですか?
A. 控除だけを見ればそう見えますが、借りた分だけ利息も増えます。控除は最長でも13年で終わり、その後も返済は続きます。控除額のために借入額を増やすのは本末転倒なので、無理のない返済額から逆算して決めるのが基本です。
Q. 共働きで夫婦それぞれがローンを組むと、控除も2人分になりますか?
A. ペアローンや連帯債務でそれぞれが要件を満たしていれば、それぞれが控除を受けられます。合計所得金額2,000万円以下の要件も、国土交通省のQ&Aでは1人ずつ判断すると説明されています。持分と負担割合をそろえないと贈与とみなされることがあるので注意が必要です。
まとめ:住民税から戻る額は「5%か97,500円の小さいほう」まで
住民税から戻る額の考え方は、3つの順番で整理できます。
- 控除額は年末残高×0.7%(借入限度額まで)
- 先に所得税から引く
- 引ききれない分は、住民税から課税総所得金額等の5%(最高97,500円)まで引く
この順番がわかれば、自分がいくら戻るのかはご自身で計算できます。とくに課税総所得金額等が195万円未満の方は、上限が97,500円より低くなる点に注意が必要です。
住宅ローン控除は数年ごとに中身が見直されてきた制度で、令和8年度にも中古住宅や床面積の要件が変わりました。控除で戻る額と同じくらい、総額を左右するのは金利と諸費用です。まずは借入額や金利の条件を変えながら、返済額と控除額の両方をシミュレーションしてみてください。
※税制は毎年のように見直されるので、入居する年の制度は国税庁や国土交通省の案内で最新の内容を見ておいてください。

ゼロから学ぶ住宅ローン関連記事
-
住宅売却の仲介手数料はいくら?上限の計算と800万円以下の特例
- 2026.10.26
- 1487view
-
- 2026.10.26
- 1497view
-
- 2026.10.26
- 1497view
-

- 2026.10.26
- 2897view
-
- 2026.10.26
- 1638view
-
- 2026.10.26
- 1670view