リフォームで固定資産税が減額|耐震・省エネなど4種類の要件
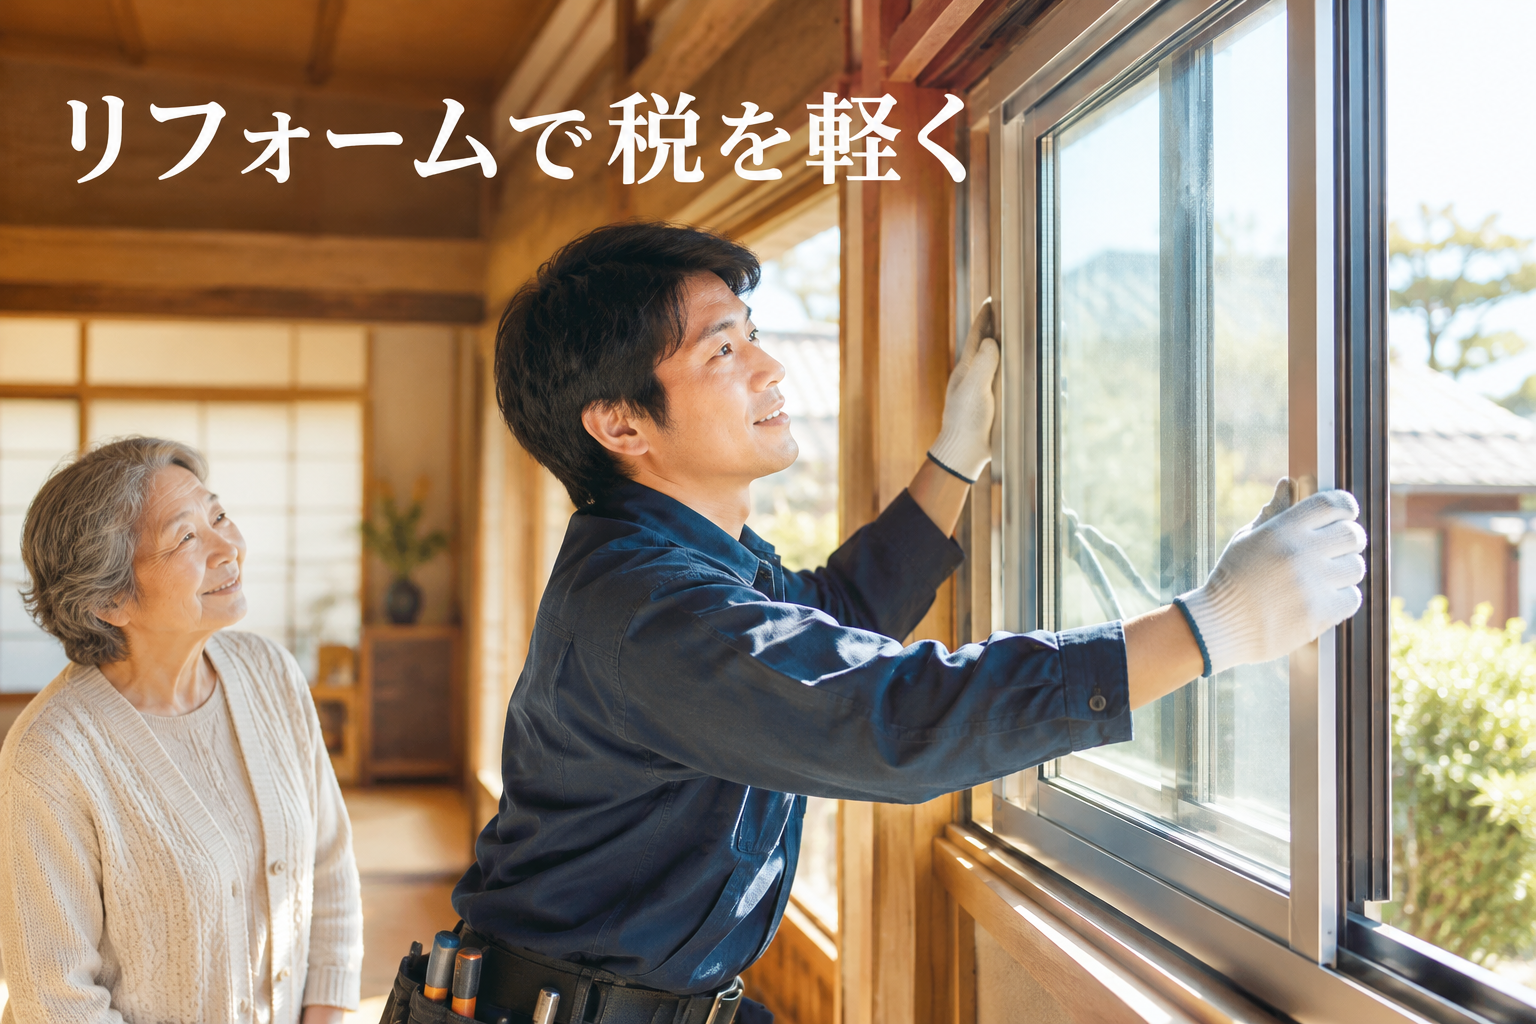
耐震・バリアフリー・省エネ・長期優良住宅化のリフォームをすると、工事が終わった翌年度分の家屋の固定資産税が、耐震は2分の1、バリアフリーと省エネは3分の1、長期優良住宅化は3分の2減額されます。令和8年度税制改正でこの措置は令和13年3月31日まで延長され、床面積の要件が40㎡以上240㎡以下に変わりました。
「うちのリフォームも対象?」と気になる方に向けて、4種類の違いと要件、申告の手順を順にお話しします。
リフォーム減税制度の概要・4種類の比較

決められたリフォーム工事をすると、工事が終わった翌年度分の固定資産税が減る制度です。令和8年度税制改正で期間が5年延び、令和8年4月1日から令和13年3月31日までに工事を終えた住宅が対象になりました。
4種類の減額割合と、減額される面積の上限は下の表のようになっています。
| リフォームの種類 | 減税割合 | 減税上限 | 主な築年要件 | 工事費(補助金等を除く) |
|---|---|---|---|---|
| 耐震 | 1/2(2分の1) | 120m²相当分 | 昭和57年1月1日以前から所在 | 50万円超(税込) |
| バリアフリー | 1/3(3分の1) | 100m²相当分 | 新築から10年以上経過 | 50万円超(税込) |
| 省エネ | 1/3(3分の1) | 120m²相当分 | 平成26年4月1日以前から所在 | 60万円超(税込) |
| 長期優良住宅化 | 2/3(3分の2) | 120m²相当分 | 耐震または省エネ改修の要件による | 耐震は50万円超・省エネは60万円超(税込) |
出典:国土交通省「住宅リフォーム減税」「リフォーム促進税制について(消費者のみなさまへ)」(2026年10月確認)
適用期間はいずれも令和8年4月1日〜令和13年3月31日に工事を完了したもの。上限面積を超える部分は通常どおり課税。
バリアフリー・省エネ・長期優良住宅化は、登記簿の床面積が40㎡以上240㎡以下であることも条件です。令和8年度の改正で、それまでの50㎡以上280㎡以下から変わりました。令和8年3月31日までに工事を終えた住宅は、改正前の面積で判定します。
では、実際にどのくらい安くなるのでしょうか。たとえば建物部分の固定資産税が年12万円で、床面積が120㎡以内の家なら、耐震リフォームで翌年度分が6万円、省エネリフォームなら4万円減る計算です。減るのは建物(家屋)部分で、土地の固定資産税は変わりません。
バリアフリーリフォームの減税(3分の1減額)
バリアフリーリフォームとは、手すりの取り付けや段差の解消、浴室やトイレの改良など、高齢の方や障がいのある方が安全に暮らせるようにする工事のことです。翌年度分の固定資産税が、100m²相当分まで3分の1減額されます。
主な適用要件は次のとおりです。
- 65歳以上の方、要介護・要支援の認定を受けている方、障がいのある方のいずれかが住んでいること
- 新築から10年以上たった住宅で、賃貸住宅ではないこと
- 補助金等を除いた工事費が50万円(税込)を超えること
- 床面積が40㎡以上240㎡以下であること
対象になる工事の例はバリアフリー改修で固定資産税が3分の1になる要件で詳しく紹介しています。
省エネリフォームの減税(3分の1減額・窓の断熱が必須)

省エネリフォームとは、窓や床・天井・壁の断熱性を高める工事のことです。翌年度分の固定資産税が、120m²相当分まで3分の1減額されます。
主な適用要件は次のとおりです。
- 平成26年4月1日以前から建っている住宅で、賃貸住宅ではないこと
- 窓の断熱改修を含む工事で、改修した部分が現行の省エネ基準に新たに適合すること
- 補助金等を除いた工事費が60万円(税込)を超えること
- 床面積が40㎡以上240㎡以下であること
窓の断熱改修が入っていないと、壁や天井の断熱だけでは対象になりません。工事の内容を決める段階で、施工会社に減税の対象になるかを聞いておくと安心です。要件の細かい部分は省エネリフォームで固定資産税が3分の1減額になる要件と申請にまとめています。
耐震リフォームの減税(2分の1減額・床面積要件なし)
耐震リフォームとは、昭和56年6月の建築基準法改正より前の基準(旧耐震基準)で建てられた家を、現行の耐震基準に合うように補強する工事のことです。翌年度分の固定資産税が、120m²相当分まで2分の1減額されます。
主な適用要件は次のとおりです。
- 昭和57年1月1日以前から建っている住宅であること
- 工事後に現行の耐震基準を満たすこと
- 補助金等を除いた工事費が50万円(税込)を超えること
ほかの3種類と違い、床面積の要件はありません。制度の詳しい中身は耐震リフォームで固定資産税が1/2に減額される要件をご覧ください。
長期優良住宅化リフォームの減税(3分の2減額・認定が必要)

長期優良住宅化リフォームとは、耐震性や省エネ性、劣化対策などを高めて、増改築による長期優良住宅の認定を受けるリフォームのことです。翌年度分の固定資産税が、120m²相当分まで3分の2減額され、4種類の中でいちばん大きい割合です。
この措置は令和8年度の改正で新しくできたものではありません。以前からある措置で、ほかの3つと一緒に期間が延長されました。
主な適用要件は次のとおりです。
- 増改築による長期優良住宅の認定を受けていること
- 耐震改修か省エネ改修のどちらか、または両方を行い、それぞれの要件(築年・工事費など)を満たすこと
- 床面積が40㎡以上240㎡以下であること
認定は工事の前に申請が必要なので、検討するなら設計の段階から施工会社に相談しておきます。詳しくは長期優良住宅化リフォームの固定資産税減額(3分の2減額と条件)で解説しています。
申告の手順と、所得税の控除との違い
固定資産税の減額は、自動では受けられません。工事が終わってから3か月以内に、住宅のある市区町村(東京23区は都税事務所)へ申告します。
申告には、減額申告書のほか、工事の内容を証明する増改築等工事証明書や、工事費の内訳が分かる書類などが必要です。増改築等工事証明書は建築士などが発行するので、工事を頼んだ会社に早めに手配を頼んでおきます。必要な書類は市区町村によって少しずつ違います。
国や自治体の補助金を受けていても、この減額は使えます。その場合、工事費の要件は補助金を差し引いた額で判定します。住宅ローンを使ったかどうかは関係ありません。
リフォームには、固定資産税とは別に所得税の控除もあります。所得税の控除は、工事をした年の確定申告で受ける制度で、令和8年1月1日から令和10年12月31日までに住み始めた方が対象です(国土交通省「住宅リフォーム減税」)。2つの違いを表にしました。
| 比較の観点 | 固定資産税の減額 | 所得税の控除 |
|---|---|---|
| どこに申告するか | 市区町村(工事完了後3か月以内) | 税務署(工事をした年分の確定申告) |
| 期限 | 令和13年3月31日までに工事完了 | 令和10年12月31日までに居住 |
| 控除・減額の大きさ | 翌年度分の家屋の税額の1/3〜2/3 | 最大60万円〜75万円(工事の種類による。太陽光発電設備を付ける場合は上乗せあり) |
| 対象の工事 | 耐震・バリアフリー・省エネ・長期優良住宅化 | 左の4種類に加え、同居対応・子育て対応 |
ローンでリフォームする方は、住宅ローン減税(増改築)も候補になります。ただし、所得税のリフォーム控除と住宅ローン減税(増改築)は、耐震改修を除いて同時には使えません。どちらが有利かは工事費と借入額で変わります。リフォーム費用を住宅ローンで借りる場合、金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンガイド関連記事
-
- 2026.10.25
- 1520view
-
- 2026.10.25
- 1508view
-
- 2026.10.25
- 2789view
-
- 2026.10.25
- 1519view
-
住宅資金の贈与税非課税|申告に必要な書類を住宅の種類別に解説
- 2026.10.25
- 1540view
-
- 2026.10.25
- 1555view