変動金利が人気なのはなぜ?金利上昇局面での注意点
「金利が上がっているのに、どうしてまだ変動金利を選ぶ人が多いの?」と感じている方は多いと思います。理由はシンプルで、変動金利は固定金利よりいまも金利が低く、毎月の返済額をかなり抑えられるからです。2026年10月時点でも、借入3,000万円・35年なら全期間固定より月3万円以上軽くなります。
ただし政策金利はすでに1.25%程度まで上がり、金利が上がったときの備えは以前より大切になりました。公的な調査と当編集部が確認した金利をもとに、変動金利が選ばれる理由と注意点を、はじめての方にも分かるように整理します。
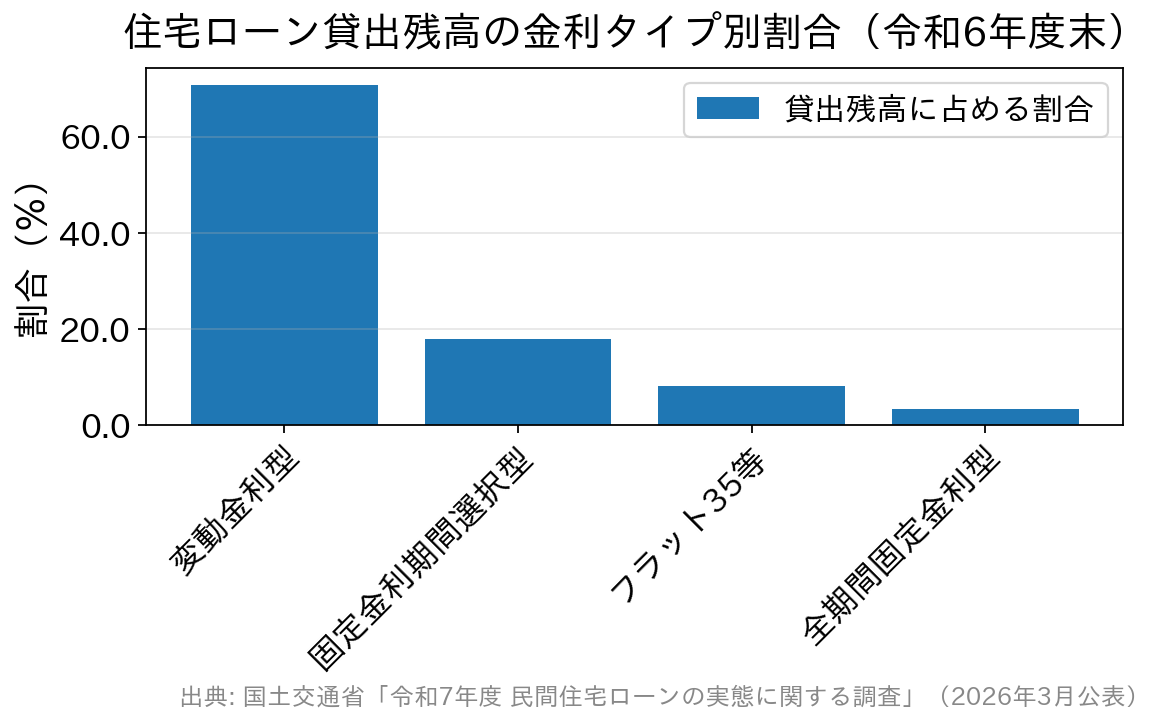
「フラット35等」は住宅金融支援機構の証券化支援を活用した証券化ローン。新規の貸出額で見ると変動金利型は83.5%を占める。  かつてこの記事では、政策金利が1%を超えて2%まで上がることは考えにくい、と書いていました。この前提は、もう現実と合いません。
日本銀行は2024年3月にマイナス金利政策を見直し、その後は段階的に利上げを進めました。2026年9月の金融政策決定会合では、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度へ引き上げています。
その後も、日銀の小枝淳子審議委員が2026年10月15日の講演で「利上げに過度に慎重になることはない」と述べました(日本銀行 講演資料)。これは政策委員の一人の見解で、日銀としての決定ではありません。それでも、変動金利がこの先も上がりうることは前提にしておいたほうがよさそうです。
では、変動金利で借りている人の返済額はすぐに増えるのでしょうか。これは金融機関ごとにルールが違います。
多くの銀行には、5年ルールと125%ルールがあります。5年ルールは、金利が動いても5年間は毎月の返済額を変えず、元金と利息の割合で調整する仕組みです。125%ルールは、返済額を見直すときも前回の1.25倍までに抑える仕組みです。
気をつけたいのは、次の2つです。
※当編集部調べ(2026年10月適用の各行公式表示金利をもとにした当社試算)。元利均等・ボーナス返済なし・事務手数料などの諸費用や団信の上乗せ金利は含みません。変動金利は試算のため金利が変わらないものとしています。当初固定は期間終了後の金利が決まっていないため、当初期間中の返済額だけを示しています。ドコモSMTBネット銀行のWEB申込コースは2026年10月30日17時で仮審査申込の受付を終了するため、変動金利の幅から除いています。
変動金利と全期間固定では、月々でおよそ3万〜4万5千円の差があります。この差の大きさが、変動金利が選ばれ続けている一番の理由です。
とはいえ、今回確認した範囲では、年1%を下回る変動金利はありませんでした。過去の記事や体験談の金利を参考にするときは、いつの数字なのかを必ず見てください。
安心できる固定金利と不安が残る変動金利
住宅ローンの金利タイプは、大きく分けると固定金利と変動金利の2種類です。実際には固定金利がさらに2つに分かれるので、次の3タイプで覚えるとすっきりします。- 全期間固定金利型 借りるときに完済までの金利が決まるタイプ。【フラット35】が代表例で、月々の返済額も総返済額も最初から決まります。
- 固定金利期間選択型(当初固定) 当初の3年・5年・10年など、決めた期間だけ金利が固定されるタイプ。期間が終わると、そのときの金利で選び直します。
- 変動金利型 金利が定期的に見直されるタイプ。3つの中でいちばん金利が低く、当初の返済額を抑えられます。その代わり、金利が上がれば返済の負担も増えます。
実際、どれくらいの人が変動金利を選んでいる?
人気があるかどうかは、数字で確かめられます。国土交通省の令和7年度 民間住宅ローンの実態に関する調査(2026年3月公表)では、令和6年度の新規貸出額に占める変動金利型の割合は83.5%でした。10人のうち8人以上が変動金利を選んでいる計算です。 すでに借りている人まで含めた貸出残高で見ると、内訳はこうなります。変動金利タイプのリスクはどれくらい?
かつてこの記事では、政策金利が1%を超えて2%まで上がることは考えにくい、と書いていました。この前提は、もう現実と合いません。
日本銀行は2024年3月にマイナス金利政策を見直し、その後は段階的に利上げを進めました。2026年9月の金融政策決定会合では、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度へ引き上げています。
その後も、日銀の小枝淳子審議委員が2026年10月15日の講演で「利上げに過度に慎重になることはない」と述べました(日本銀行 講演資料)。これは政策委員の一人の見解で、日銀としての決定ではありません。それでも、変動金利がこの先も上がりうることは前提にしておいたほうがよさそうです。
では、変動金利で借りている人の返済額はすぐに増えるのでしょうか。これは金融機関ごとにルールが違います。
多くの銀行には、5年ルールと125%ルールがあります。5年ルールは、金利が動いても5年間は毎月の返済額を変えず、元金と利息の割合で調整する仕組みです。125%ルールは、返済額を見直すときも前回の1.25倍までに抑える仕組みです。
気をつけたいのは、次の2つです。
- 返済方法によっては対象外になる。元金均等返済には、これらのルールを適用しない銀行があります。
- ルール自体がない銀行もある。たとえばソニー銀行は、5年ルールや125%ルールに基づく返済額の計算をしておらず、金利の上昇幅に応じて返済額を見直すと説明しています。
いまの金利差を、金額で見ると
金利タイプの違いは、月々の返済額にそのまま表れます。当編集部が2026年10月1日に主要14の金融機関の公式サイトで新規借入の金利を確認し、借入3,000万円・35年・元利均等で試算すると次のようになりました。| 金利タイプ | 確認した金利の幅 | 月々返済額(当社試算) |
|---|---|---|
| 変動金利 | 年1.040%〜年1.847% | 85,246円〜97,039円 |
| 固定金利期間選択型(当初10年) | 年3.379%〜年4.965% | 121,893円〜150,737円(当初期間中) |
| 全期間固定(【フラット35】・融資率9割以下) | 年3.830% | 129,790円 |
デメリットや将来のことも考えて検討するべき
変動金利が人気なのは納得できる話です。ただ、人気があることと、自分に合っていることは別です。選ぶ前に、次の3つを考えてみてください。金利が上がったときに耐えられるか
借入額と返済期間を入れて、金利が1%、2%上がった場合の返済額を計算してみてください。多くの金融機関が公式サイトにシミュレーションを用意しています。いまの返済額でぎりぎりの状態で変動金利を選ぶのは危険です。浮いたお金を使ってしまわない仕組みをつくれるか
変動金利で軽くなった分は、繰上返済や借り換えに備えて貯めておくのが基本です。繰上返済をすれば返済額や期間を減らせますし、いざというときは固定金利への借り換えも選べます。繰上返済も借り換えも手数料などの費用がかかるので、余裕資金として手元に置いておく意味があります。組み合わせるという考え方もある
金利タイプは、どちらか一方を選ぶしかないものでもありません。変動と固定を組み合わせるミックスローンや、ペアローンで夫婦の金利タイプを分ける方法もあります。扱いは金融機関ごとに違うので、相談のときに聞いてみてください。変動と固定の選び方は住宅ローンは変動金利と固定金利どっち?で詳しく比べています。よくある質問
Q. いまから変動金利を選ぶのは、もう遅いですか?
A. そう決めつける必要はありません。固定金利との差はいまも大きく、繰上返済で早めに残高を減らせる方や、返済期間が短めの方には合理的な選択になりえます。分かれ目は、金利が上がったときに家計が耐えられるかどうかです。Q. 途中で変動から固定へ切り替えられますか?
A. 多くの金融機関で切り替えはできますが、手数料や条件は金融機関ごとに違います。切り替えた時点の固定金利が適用されるので、金利が上がってから動くと、その時点の高い金利になる点に注意が必要です。Q. 基準金利が上がったと聞きましたが、私の返済額もすぐ上がりますか?
A. すぐとは限りません。適用される金利は基準金利から引下げ幅を引いたもので、見直しの基準日と返済額が変わる月は金融機関や契約ごとに違います。まずは返済予定表と、借入先から届く金利見直しの案内を見てください。Q. 変動金利に上限はありますか?
A. 一般的な変動金利に上限はありません。上限金利特約(金利キャップ)付きの商品もありますが、前出の国土交通省の調査では取り扱う機関は12.3%にとどまっています。まとめ
変動金利が選ばれてきた理由は、金利がいちばん低く、当初の返済額を抑えられるからです。この点は2026年10月時点でも変わりません。 変わったのは前提のほうです。政策金利は1.25%程度まで上がり、金利は上がる方向に動いています。変動金利を選ぶなら、上がったときに自分の返済額がどうなるかまで知ったうえで決めると、後で慌てずに済みます。金利上昇への備え方は金利上昇局面の住宅ローン活用法も参考にしてください。 金融機関を比べるときは、金利の数字だけでなく、返済額の見直しルール、諸費用、団信の内容までそろえて見てみてください。 金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
金利について関連記事
-
- 2026.10.21
- 1718view
-
- 2026.10.21
- 1609view
-
- 2026.10.21
- 1716view
-
- 2026.10.21
- 1611view
-
- 2026.10.21
- 1723view
-
- 2026.10.21
- 1722view