住宅購入の頭金はいくら必要?平均額と「2割」の目安をやさしく解説
マイホームを考えはじめると、最初にぶつかるのが「頭金はいくら用意すればいいの?」という疑問ではないでしょうか。
昔から「物件価格の2割」とよく言われますが、その数字がどこから来たのか、いまも同じでいいのかまでは、なかなか教えてもらえません。
このページでは、公的な調査の数字を手がかりに、頭金の役割・実際の平均額・入れすぎないための考え方を、はじめての方にもわかるように順番に整理していきます。
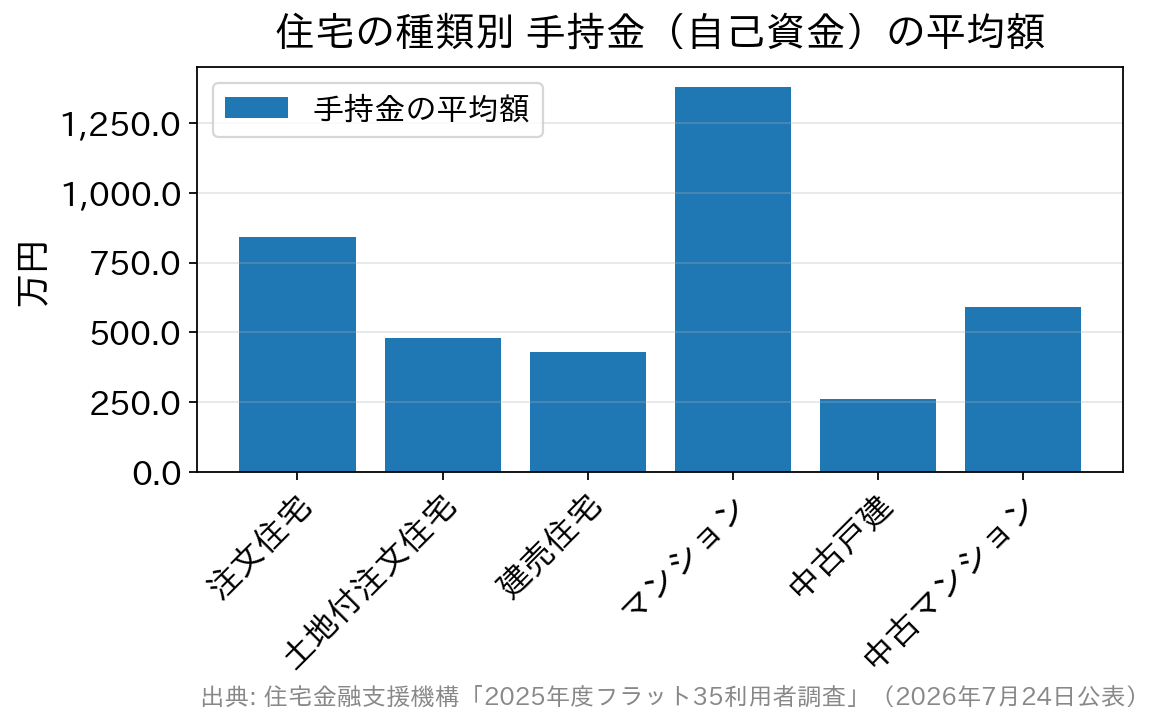
住宅金融支援機構「2025年度フラット35利用者調査」(全国・平均値、借換えを除く35,553件)より作成。注文住宅・土地付注文住宅は建設費と土地取得費の合計、その他は購入価額に対する自己資金です。
差は0.110%です。小さく見えるかもしれませんが、住宅ローンは20年、30年と続きます。1割の頭金を用意できるかどうかで、返済期間を通じた利息が変わってくるわけです。「2割は無理でも、まず1割」と考える理由がここにあります。
民間の金融機関でも、自己資金の割合に応じて金利を優遇する商品があります。ただし条件は各行で異なるため、気になる金融機関の公式サイトで確認してください。金利は毎月見直されるものなので、最新の適用金利も公式サイトでご確認ください。
頭金は「何のために入れるお金」なのでしょう
頭金とは、住宅を買うときに自己資金から先に支払うお金のことです。物件価格から頭金を引いた残りが、住宅ローンで借りる金額になります。 まず知っておいていただきたいのは、いまは頭金がなくても住宅ローンを借りられる金融機関が少なくないということです。物件価格の全額を借りる「フルローン」や、諸費用まで含めて借りられる商品もあります。かつてのように「頭金がなければ門前払い」という時代ではなくなりました。 では、なぜ頭金の話が今も出てくるのでしょうか。理由は3つあります。- 借入額が減るので、利息の総額と毎月の返済額が下がる
- 借入額が物件価格に近いほど審査は慎重になりやすく、頭金があると通りやすくなる場合がある
- 売却するとき、ローン残高が売却額を上回りにくくなる
みんないくら入れている?調査で見る平均額
「実際のところ、みなさんいくら入れているの?」——ここがいちばん気になるところだと思います。 参考になるのが、住宅金融支援機構が毎年公表している「フラット35利用者調査」です。2026年7月24日に公表された2025年度の集計(借換えを除く35,553件)によると、全国平均は次のとおりでした。- 所要資金(住宅の取得に必要だった総額)=4,202.9万円
- 手持金(自己資金=頭金にあたる部分)=551.2万円(所要資金の13.1%)
- 平均世帯年収=716万円/平均年齢=43.3歳/総返済負担率=22.8%
「2割」という目安は、いまも使えますか
結論から言えば、目標としては今も有効ですが、絶対の条件ではありません。 「2割」という数字は、かつて多くの金融機関が融資の上限を物件価格の8割程度としていた時代の名残です。残りの2割は自分で用意しなければ買えなかったので、自然と目安になりました。その後、物件価格の全額まで借りられる商品が広がり、事情は変わっています。 それでも「2割」に意味が残っているのは、物件価格とは別に、現金で用意したほうがよいお金があるからです。- 諸費用(登記費用、事務手数料、印紙税、火災保険料、引越し代など)
- 家具・家電・カーテンなどの新生活の費用
- 生活防衛資金(当面の生活費として手元に残しておくお金)
頭金で金利が下がることがあります
ここは、あまり知られていないのに効果が大きいポイントです。 住宅ローンには「融資率」という考え方があります。住宅の建設費または購入価額に対して、いくら借りるかの割合です。全期間固定金利の【フラット35】では、この融資率が9割を超えるかどうかで適用金利が変わります。 2026年8月資金受取分の金利(新機構団信付き・最も多い金利)を、住宅金融支援機構の公式サイトで確認すると次のとおりです。| 借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 21年以上35年以下 | 年3.290% | 年3.400% |
| 20年以下 | 年2.970% | 年3.080% |
じつは「入れすぎない」ことも大切です
頭金は多いほどよい——と言い切れないのが、住宅ローンの少し難しいところです。理由を2つ挙げます。手元のお金がなくなるほうが怖い
貯金をすべて頭金に回してしまうと、入居後に病気やケガ、転職、家電の故障といった出来事が起きたときに対応できません。住宅ローンは低い金利で長く借りられるお金です。それを急いで減らすために、いざというときの現金をゼロにするのは本末転倒です。生活費の半年分程度は手元に残す、といった線引きをしておくと安心です。住宅ローン控除との関係
住宅ローン控除(住宅借入金等特別控除)は、年末のローン残高の0.7%が所得税などから差し引かれる制度です。令和8年度税制改正で適用期限が5年延長され、2030年(令和12年)12月31日までに入居した場合が対象となっています。 借入残高をもとに計算するので、頭金を多く入れて借入額を減らすと、その分だけ控除される金額も小さくなります。もちろん控除のために無理に借りる必要はありませんが、「頭金を厚くする」と「控除を受ける」はトレードオフの関係にあることは知っておいて損はありません。 ※借入限度額や控除期間は、住宅の省エネ性能・入居年・世帯構成によって異なります。ご自身のケースについては国土交通省・国税庁の案内でご確認ください。頭金を準備する4つのステップ
最後に、「これから貯める」という方に向けて、進め方を4つに分けて整理します。ステップ1 買いたい価格帯をざっくり決める
先に金額を決めないと、頭金の目標も決まりません。物件情報サイトなどで、住みたいエリアの相場を見るところからで十分です。ステップ2 「1割」を最初の目標にする
いきなり2割を目指すと息切れします。融資率9割以下という区切りがあることを思い出して、まず物件価格の1割+諸費用分を目標に置いてみてください。ステップ3 毎月の積立とボーナスを分けて考える
「ボーナスをあてにする」計画は崩れやすいものです。ボーナスの額は毎年同じとは限りません。毎月の給与から確実に積み立てられる額を土台にして、ボーナスは上乗せと考えるほうが長続きします。ステップ4 贈与を受けられるか確認する
親や祖父母から住宅の購入資金の援助を受けられる場合、贈与税の非課税措置を使える可能性があります。条件や期限があるため、必ず国税庁の案内で最新の内容を確認してください。用語ミニ解説
- 所要資金…住宅を取得するのに必要だった総額。土地代・建物代などを含みます。
- 手持金…所要資金のうち自己資金でまかなった部分。この記事でいう頭金にあたります。
- 融資率…住宅の建設費または購入価額に対する借入額の割合。9割を超えるかどうかで金利が変わる住宅ローンがあります。
- 総返済負担率…年収に対する年間返済額の割合。金融機関が審査で見る指標のひとつです。
頭金についてよくいただく質問
Q. 頭金ゼロで買うのは、やはり避けたほうがいいですか?
A. 一概には言えません。家賃を払い続けるより早く購入したい、金利の低いうちに借りたいといった事情もあります。ただし、借入額が大きいほど毎月の返済も利息も増えます。頭金ゼロで買うなら、返済額に余裕がある価格帯を選ぶことがセットになります。Q. 頭金と繰上返済、どちらにお金を回すべきですか?
A. 利息を減らす効果は、早い時期に元金を減らすほど大きくなります。その意味では頭金が有利です。ただし、購入時にすべて出してしまうと手元が薄くなるため、「入居後に落ち着いてから繰上返済に回す」という順番も現実的です。ご家庭の現金の余裕度で決めてください。Q. 親から資金援助を受ける場合、注意することはありますか?
A. 援助してもらった金額の分だけ、住宅の持分を親の名義にするのか、贈与として受け取るのかで税金の扱いが変わります。金額が大きくなりやすいところなので、契約前に税務署や税理士に確認しておくと安心です。Q. 中古住宅を買う場合も、頭金の考え方は同じですか?
A. 基本は同じですが、中古は仲介手数料がかかる分、諸費用の割合が高くなる傾向があります。調査でも中古戸建の手持金は平均261.4万円と、金額だけ見れば小さめですが、物件価格に対する諸費用の比率は新築より高めです。現金の余裕は多めに見ておいてください。まとめ
頭金は「いくら」よりも「何のために、どこまで入れるか」で考えると迷いません。公的な調査では、自己資金は所要資金の平均13.1%、住宅の種類によって1割前後から2割強まで幅がありました。まずは融資率9割以下をひとつの目標に、手元の現金は残す——この2つを押さえておけば、大きく外れることはありません。 そのうえで、実際にいくら借りられて毎月いくら返すのかは、金融機関ごとに条件が違います。諸費用の分かりやすさや保障の内容まで含めて比べたい方には、事務手数料が借入金額に対する定率で保証料が原則0円のSBI新生銀行のように、費用の全体像が見通しやすい住宅ローンも候補のひとつになります。数字を並べて、ご自身の家計に合うものを選んでいきましょう。 ※記載の金利・制度は2026年8月時点で確認した内容です。最新の適用金利や制度の要件は、各金融機関および国土交通省・国税庁の公式サイトでご確認ください。
住宅購入の基礎知識関連記事
-
- 2026.09.20
- 1867view
-
不動産会社を通さず売り主から直接購入できる?仕組みと注意点を解説
- 2026.09.20
- 1903view
-
- 2026.09.20
- 1915view
-
一戸建て・マンションの寿命は何年?築年数の誤解と長く住むコツ
- 2026.09.20
- 1931view
-
- 2026.09.20
- 1933view
-
- 2026.09.20
- 1950view