現金一括と住宅ローンの総費用はいくら違う?3,000万円で比較

3,000万円の家を買う場合、住宅ローン(全額借入・35年)を使うと、現金一括より利息と事務手数料のぶん、総費用がおよそ1,000万円多くなる計算です(2026年10月の金利で試算)。ただし、住宅ローン控除で戻ってくる税金や、手元に現金を残せる安心感まで含めると、どちらが良いかは人によって変わります。
マイホームの支払い方法には、現金一括で購入する方法と、住宅ローンで資金を借り入れて購入する方法の2つがあります。それぞれでかかる費用の違いから、実際の総費用の比較、税制優遇による差の縮まり方まで、順番に見ていきましょう。
 現金一括で支払う場合と、住宅ローンで金融機関から購入資金を借り入れる場合とでは、それぞれ負担する費用が異なります。
 では、支払い方法で総費用がどれくらい変わるのかを比べてみましょう。仲介手数料や保険料、税金など個々の事情で変わる項目は除いて、「支払い方法によって負担額がどれだけ変わるか」の目安として計算します。
例は、住宅購入費用3,000万円・頭金なし(全額借入)・返済期間35年のケースです。住宅ローンは金融機関によって費用が異なるため、ここではドコモSMTBネット銀行(旧・住信SBIネット銀行)の「対面相談コース」を例にします。
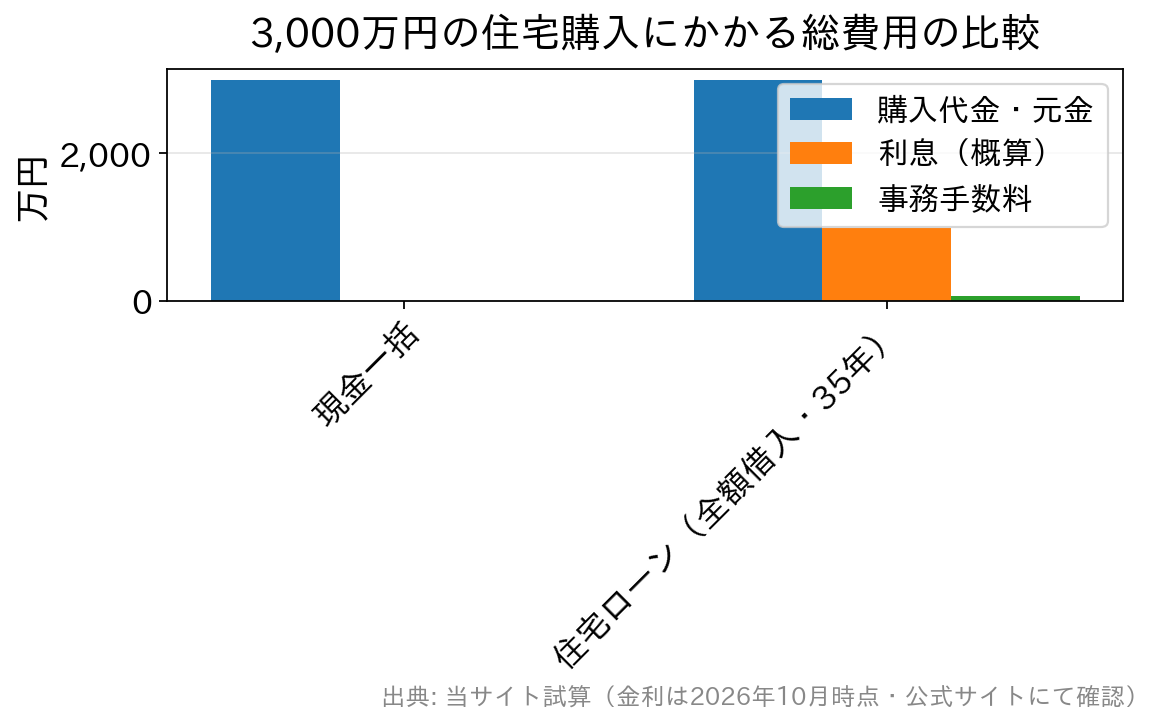
ドコモSMTBネット銀行 対面相談コース・変動金利年1.700%(2026年10月・物件価格80%超)が全期間続くと仮定した単純計算。保証料・一般団信の上乗せは0円。  総費用だけを見ると、ローンを利用したほうが利息や手数料の分だけ負担は大きくなります。しかし、住宅ローンを利用すれば「住宅ローン控除(住宅ローン減税)」が使えるため、実際の差はこれより小さくなるのが一般的です。
住宅ローン控除は、年末時点の住宅ローン残高の0.7%を、所得税(引き切れない分は一部住民税)から控除できる制度です。控除期間は新築住宅・買取再販住宅で原則13年。中古住宅は原則10年ですが、令和8年度税制改正で省エネ性能の高い中古住宅は13年に拡充されました。あわせて適用期限が5年延長され、2030年12月31日までに入居した場合まで利用できます(国土交通省「住宅ローン減税」)。
ただし、控除の対象になる借入額の上限(借入限度額)は、住宅の省エネ性能や世帯の状況(子育て世帯・若者夫婦世帯への上乗せ)によって異なります。たとえば2026年に入居する新築の「省エネ基準適合住宅」は一般世帯で2,000万円までと、以前より縮小しました。省エネ基準を満たさない新築住宅は、原則として控除の対象外です。
仮にZEH水準など借入限度額が3,000万円以上の住宅で、年末のローン残高が3,000万円なら、その年の控除額は最大21万円(3,000万円×0.7%)。実際は残高が減るにつれて控除額も小さくなり、ご自身の納税額によっても変わりますが、13年続くと負担軽減の効果はかなり大きくなります。
なお、以前この記事でご紹介していた「すまい給付金」(消費税率引き上げ時の負担軽減策)は、すでに制度が終了し、申請受付も締め切られています。現在は利用できません。
現金一括と住宅ローンを利用する場合に係る費用
現金一括で支払う場合と、住宅ローンで金融機関から購入資金を借り入れる場合とでは、それぞれ負担する費用が異なります。
現金一括で住宅を購入する場合
現金一括で住宅を購入する場合は、基本的に住宅取得費用を用意するだけで住宅の購入は可能です。 ただし、中古住宅などの場合は、売買契約の証として売り主に支払う「手付金」(最終的には代金に充当されます)や、契約が成立したときに不動産会社へ成功報酬として支払う「仲介手数料」、売買契約書に必要な「印紙税」といった諸費用が発生します。 また、マンションなどの集合住宅であれば、共用部の修繕のために積み立てる「修繕積立金」や、共用部の管理に必要な「管理費」、「駐車場代」もかかります。 現金一括の場合は、団体信用生命保険(団信)の仕組みを解説した記事でも触れたとおり、住宅ローン利用者向けの団信には加入できません。万一に備える保険を別に検討するならその保険料、そして火災保険料が必要になります。 さらに、国や自治体に支払う税金も必要です。不動産取得時の「不動産取得税」、不動産登記の際の「登録免許税」、そして毎年の「固定資産税」と「都市計画税」です。 固定資産税と都市計画税は住宅購入後にかかる税金の解説、印紙税・不動産取得税・登録免許税は住宅購入時にかかる税金の解説で詳しく紹介しています。住宅ローンを利用して購入する場合
住宅ローンを利用する場合は、購入費の全額を最初に用意する必要はありません。多くの場合は「頭金」として一部を最初に支払います(頭金なし=フルローンで購入できるケースもあります)。そのうえで借入額を毎月返済し、返済とあわせて金融機関へ「利息」を支払います。 そのほか、契約時の「事務手数料」、金融機関によっては「保証料」や「団体信用生命保険料」、そして「火災保険料」が必要です(ネット銀行を中心に、保証料や一般団信の保険料が0円の金融機関も多くあります)。 中古住宅やマンションを購入する場合は、現金一括と同じ諸費用もかかり、各種税金の支払いも同様に必要です。3,000万円の住宅で総費用を比較(2026年10月の金利)
では、支払い方法で総費用がどれくらい変わるのかを比べてみましょう。仲介手数料や保険料、税金など個々の事情で変わる項目は除いて、「支払い方法によって負担額がどれだけ変わるか」の目安として計算します。
例は、住宅購入費用3,000万円・頭金なし(全額借入)・返済期間35年のケースです。住宅ローンは金融機関によって費用が異なるため、ここではドコモSMTBネット銀行(旧・住信SBIネット銀行)の「対面相談コース」を例にします。
現金一括で住宅を購入する場合
現金一括なら、購入時に支払う3,000万円が、住宅購入に関わる費用のほぼすべてです(銀行振込の手数料などは別途かかります)。住宅ローンを利用して購入する場合
ドコモSMTBネット銀行の対面相談コースの変動金利(通期引下げプラン・新規)は、2026年10月時点で物件価格の80%以下の借入なら年1.600%、80%超なら年1.700%です。今回は頭金なしの全額借入なので、年1.700%で計算します。 元利均等・35年・ボーナス返済なしで3,000万円を借りると、月々の返済額は約94,822円、支払う利息の総額は約983万円になります(当サイトによる単純計算。全期間金利が変わらないと仮定した概算で、実際の変動金利は半年ごとに見直されます)。なお、審査の結果によっては金利が最大年0.55%上乗せされることがあり、その場合は利息がさらに増えます。 加えて、契約時には事務取扱手数料として借入金額の2.20%(税込)がかかり、3,000万円なら66万円です。一方、保証料は0円、一般団信の保険料の上乗せも0円なので、この2つの負担はありません。 これらを合計すると、住宅ローンを利用した場合の総費用は約4,049万円。現金一括との差は約1,049万円という計算です。頭金を2割(600万円)入れて借入を2,400万円に抑えれば、物件価格の80%以下の金利(年1.600%)が使えるうえ、利息も小さくなります。ドコモSMTBネット銀行はWEB申込コースの受付終了に注意
ドコモSMTBネット銀行の住宅ローンは、ネットで手続きする「WEB申込コース」の仮審査申込の受付を2026年10月30日(金)17時で終了します(予定)。それまでに仮審査を申し込んだ方はWEB申込コースで手続きを続けられますが、以降は銀行代理業者が窓口になる「対面相談コース」での申し込みになります。 対面相談コースは、店舗やオンラインで担当者に相談しながら進められるのが特徴です。「現金をどこまで残して、いくら借りるか」といった頭金の配分も、返済計画とあわせて相談できます。※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ちなみに、諸費用の内訳は金融機関ごとに大きく異なります。たとえばSBI新生銀行も保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型です。金利だけでなく、手数料・保証料・団信まで含めた「総費用」で比べることが大切です。住宅ローン控除を適用すると現金一括との差は小さくなる
総費用だけを見ると、ローンを利用したほうが利息や手数料の分だけ負担は大きくなります。しかし、住宅ローンを利用すれば「住宅ローン控除(住宅ローン減税)」が使えるため、実際の差はこれより小さくなるのが一般的です。
住宅ローン控除は、年末時点の住宅ローン残高の0.7%を、所得税(引き切れない分は一部住民税)から控除できる制度です。控除期間は新築住宅・買取再販住宅で原則13年。中古住宅は原則10年ですが、令和8年度税制改正で省エネ性能の高い中古住宅は13年に拡充されました。あわせて適用期限が5年延長され、2030年12月31日までに入居した場合まで利用できます(国土交通省「住宅ローン減税」)。
ただし、控除の対象になる借入額の上限(借入限度額)は、住宅の省エネ性能や世帯の状況(子育て世帯・若者夫婦世帯への上乗せ)によって異なります。たとえば2026年に入居する新築の「省エネ基準適合住宅」は一般世帯で2,000万円までと、以前より縮小しました。省エネ基準を満たさない新築住宅は、原則として控除の対象外です。
仮にZEH水準など借入限度額が3,000万円以上の住宅で、年末のローン残高が3,000万円なら、その年の控除額は最大21万円(3,000万円×0.7%)。実際は残高が減るにつれて控除額も小さくなり、ご自身の納税額によっても変わりますが、13年続くと負担軽減の効果はかなり大きくなります。
なお、以前この記事でご紹介していた「すまい給付金」(消費税率引き上げ時の負担軽減策)は、すでに制度が終了し、申請受付も締め切られています。現在は利用できません。
よくある質問(FAQ)
Q. 現金一括で買える資金があっても、住宅ローンを使う意味はありますか?
A. あります。利息や手数料はかかりますが、住宅ローン控除で税負担を軽くでき、手元に現金を残して教育費や急な出費に備えられます。団信に加入すれば、万一のときにローン残高が保険で完済される保障もつきます。総費用と安心感の両面から比べてみましょう。
Q. 現金一括で購入した場合、住宅ローン控除は受けられませんか?
A. 住宅ローン控除は借入残高に対する控除なので、現金一括購入では使えません。ただし、認定住宅などを現金で取得した場合の「認定住宅等新築等特別税額控除」のように、別の税制優遇が使えるケースがあります。条件が細かいため、国税庁の情報や税務署・税理士に確認しましょう。
Q. 頭金はどのくらい用意すればよいですか?
A. 頭金なしで借りられる金融機関も多くありますが、頭金が少ないほど借入額と利息は増えます。この記事の例のように、借入が物件価格の80%以下か、フラット35なら融資率9割以下かで金利が変わる商品もあります。手元資金を残す安心感と利息負担のバランスで決めましょう。
Q. 変動金利が上がったら、総費用の差はどうなりますか?
A. 金利が上がれば利息が増え、現金一括との差は広がります。この記事の試算は全期間同じ金利が続く前提なので、上昇局面では差が大きくなる可能性があります。金利タイプの選び方は現金一括とローンの判断基準を今の金利で考えた記事もあわせてご覧ください。
住宅の買い方は「現金一括か、ローンか」の二択ではなく、頭金の額によってその中間の選択肢もたくさんあります。総費用・税制優遇・手元資金の3つの観点から、ご自身に合ったバランスを見つけてください。購入までの段取りは住宅購入のスケジュールと住宅ローンの段取りで紹介しています。※金利・手数料・税制の内容は改定されることがあります。最新の情報は各金融機関の公式サイトや国土交通省・国税庁でご確認ください(2026年10月時点)。

住宅ローンQ&A関連記事
-
- 2026.11.08
- 1720view
-
- 2026.11.08
- 3414view
-
- 2026.11.08
- 5427view
-
- 2026.11.08
- 6745view
-
北陸ろうきんの住宅ローン|まるっと500と500αの違いと金利
- 2026.11.08
- 4235view
-
足利銀行の住宅ローン「暮らし上手NEXT」|金利と8疾病保障
- 2026.11.08
- 9901view