三井住友銀行の住宅ローン|金利タイプとクロスサポートを解説

三井住友銀行の住宅ローンでいちばん特徴的なのは、連帯債務で借りるおふたりのどちらに万一のことがあっても残高が0円になる「クロスサポート」が選べることです。金利タイプは変動・固定金利特約型・超長期固定・ミックスの4系統から選べ、店舗相談とWEB完結のどちらにも対応しています。共働きで「どちらの収入も欠かせない」というご家庭にとっては、金利の数字だけで比べると見落としやすい価値がある銀行です。
三井住友銀行は、東京都千代田区に本社を置く3大メガバンクの一つ。2001年に住友銀行とさくら銀行が合併して発足し、全国に支店網を持ちながら、ネットでの手続きにも対応しています。ここからは、初めて住宅ローンを検討する方に向けて、基本のしくみから順にほどいていきます。
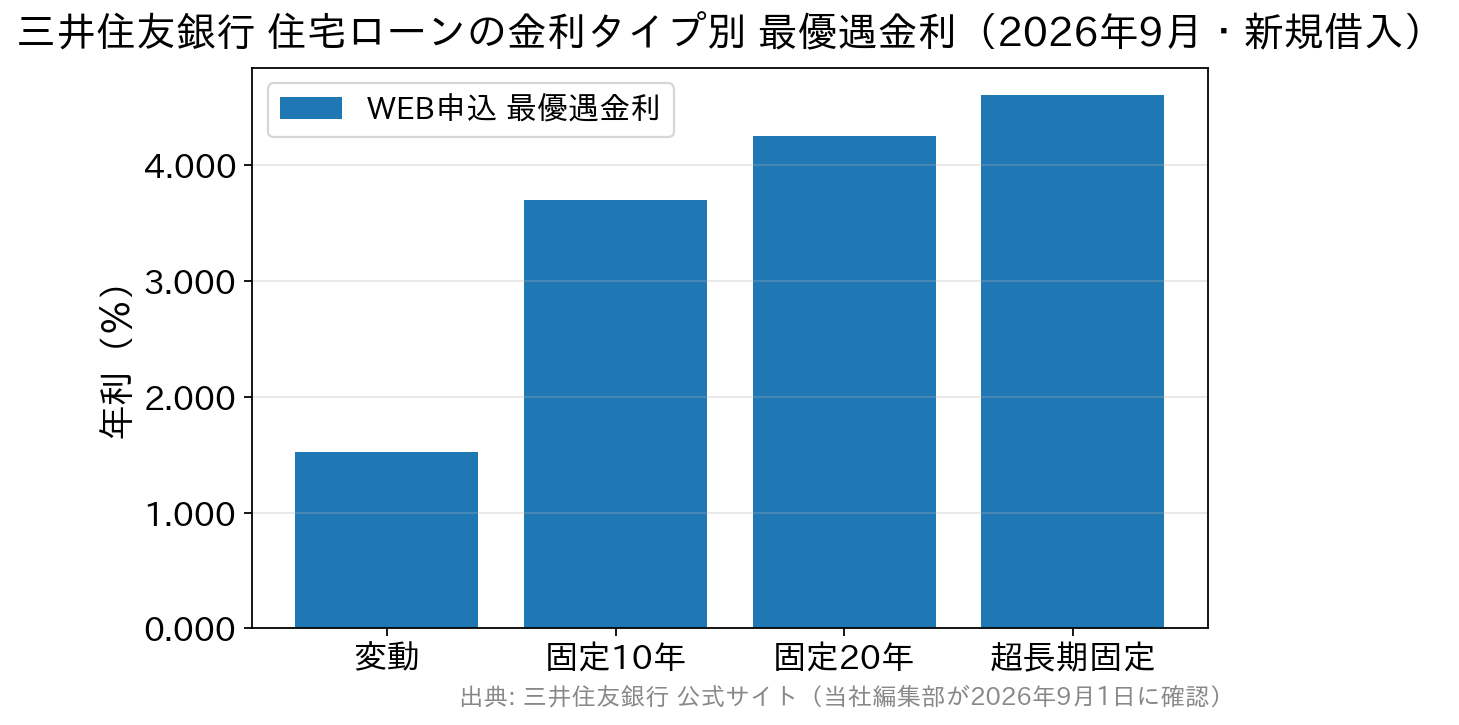
固定期間が長いほど金利は高くなります(2026年9月・新規借入・WEB申込での最優遇金利)。金利は毎月見直されます。
金利・優遇幅は毎月見直され、申込時期や条件で変わります。上の数値はあくまで2026年9月時点の目安として見てください。
金利水準の背景も押さえておくと、タイプ選びの判断がしやすくなります。変動金利のもとになるのは短期プライムレートで、政策金利の動きに連動します。日本銀行は2026年6月16日に政策金利(無担保コールレート翌日物)の誘導目標を0.75%程度から1.0%程度へ引き上げました(日本銀行の公表文)。
一方、固定金利のもとになるのは長期金利です。財務省の国債金利情報によると、10年物国債の利回りは2026年9月11日時点で年2.987%と、3%に迫る水準まで上がっています(財務省「国債金利情報」)。変動と固定は参照している金利が別系統なので、「変動が上がったから固定も同じだけ上がる」とは限りません。ここを分けて理解しておくと、ニュースの読み方が変わってきます。
なお、条件を満たすと優遇が受けられる「WEB申込専用住宅ローン」も用意されています。しくみは三井住友銀行のWEB申込専用住宅ローンの解説で整理していますので、ネットで完結させたい方はあわせてご覧ください。手数料や団信まで含めた全体像は三井住友銀行の住宅ローンの特徴にまとめています。最新の適用金利は必ず三井住友銀行の公式サイトでご確認ください。
三井住友銀行の住宅ローンは、メガバンクならではの安心感に加え、おふたりのどちらに万一のことがあっても残高が0円になるクロスサポートなど、保障の選択肢が充実しているのが魅力です。金利はやや高めといわれることもありますが、優遇条件や保証料の払い方しだいで見え方は変わります。 なお、諸費用の分かりやすさで比べるなら、保証料0円・一部繰上返済手数料0円のSBI新生銀行のように、費用の構造がシンプルな選択肢もあります。金利・諸費用・団信を並べて総合的に見比べたうえで、ご家庭に合うかどうかを検討してみてはいかがでしょうか。 ※本記事の金利・保障内容は2026年9月時点で当社編集部が公式サイトにて確認したものです。内容は変更されることがあるため、申込みの前に必ず三井住友銀行の公式サイトでご確認ください。
三井住友住宅ローンの基本
三井住友住宅ローンは、住宅や宅地の購入資金・増改築資金などに使えるローンで、借入期間は最長35年まで利用できます。住宅購入時の諸費用やリフォーム費用にも使えるなど、使いみちは幅広く用意されています(借入可能額は商品や審査結果によって異なります)。 利用にあたっては、三井住友銀行が指定する保証会社の保証を受ける必要があります。保証料の支払い方法には、はじめにまとめて支払う「保証料外枠方式」と、金利に上乗せして支払う「保証料内枠方式」の2つがあり、金額は審査結果や借入条件によって変わります。 ここで一つ、初心者がつまずきやすいポイント。メガバンクの住宅ローンは「事務手数料が定額で安い」と説明されることがありますが、実際には保証料型(事務手数料は定額+別途保証料)と定率型(借入額×2.20%〔税込〕で保証料なし)の両方が用意されているのが近年の姿です。どちらを選ぶかで初期費用の見え方が大きく変わるので、比べるときは「金利+事務手数料+保証料」を合計した総額で見てください。具体的な保証料・手数料は申込時に必ず確認しましょう。選べる金利タイプと、2026年9月の金利水準
三井住友銀行の住宅ローンでは、ライフプランに合わせて金利タイプを選べます。大きく分けると次のとおりです。 ・変動金利:半年ごとに金利が見直されるタイプ。借入当初の金利が低めで、当面の返済額を抑えたい方向け。 ・固定金利特約型(当初固定):3年・5年・10年など一定期間の金利を固定するタイプ。固定期間が終わると、その時点の金利で選び直します。 ・超長期固定金利型:借入時から完済まで金利が変わらないタイプ。返済額がずっと一定で、家計の見通しを立てやすいのが特長。 ・ミックスプラン:変動と固定を組み合わせ、金利上昇のリスクを抑えつつ低金利のメリットも取りにいくタイプ。| 金利タイプ | 新規借入(年) | 借り換え(年) |
|---|---|---|
| 変動 | 1.525% | 1.575% |
| 固定金利特約 10年 | 3.700% | 4.500% |
| 固定金利特約 20年 | 4.250% | 5.050% |
| 超長期固定(全期間) | 4.610% | 4.790% |
クロスサポート(連生団信)と8大疾病保障
三井住友銀行の住宅ローンで特徴的なのが、「クロスサポート(連生団体信用生命保険付住宅ローン)」です。 通常の団信は、契約者に万一のことがあったときにその方のローン残高が0円になります。ところがペアローンでは、亡くなった方が主契約者になっているローンしか保障されず、もう一方のローンはそのまま残ります。また、クロスサポートを付けない連帯債務型では主債務者しか団信に加入できないため、連帯債務者に万一のことがあった場合はローンがまるごと残ってしまいます。 クロスサポートは、連帯債務で借りるおふたりのどちらに万一(死亡・高度障害状態)のことがあった場合でも、住宅ローン残高が0円になる保障です。利用には住宅ローン金利に年0.18%の上乗せが必要になります。 ここで見落とされがちなのが対象の範囲です。公式サイトでは、おふたりに親子・法律婚・事実婚・同性パートナーのいずれも含むと明記されています(2026年9月確認)。「夫婦だけの制度」と思い込んで選択肢から外してしまうのは、もったいないところです。 一方で、借入期間中に任意で脱退することはできません。0.18%の上乗せは完済まで続くので、必要な保障かどうかは申込時にしっかり考えておきましょう。夫婦での借り方(連帯債務・ペアローン・収入合算)ごとの違いは共働き夫婦と三井住友銀行の住宅ローンで詳しく整理しています。8大疾病保障付住宅ローン
病気への備えとしては、8大疾病保障付住宅ローンも用意されています。8大疾病とは、3大疾病(がん〔上皮内がんを除く〕・急性心筋梗塞・脳卒中)に、5つの重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)を加えたものです。所定の条件を満たすと住宅ローン残高が0円になります。 保障内容は借入時年齢が18歳以上46歳未満の方と、46歳以上56歳未満の方とで分かれており、金利の上乗せ幅もプランによって異なります。詳しい条件は三井住友銀行の8大疾病保障付住宅ローンのページでご確認ください。 申込む前に知っておきたい注意点として、融資実行から3か月間は保障の対象外(保障開始は3か月経過後の翌日)であること、借入期間中に8大疾病保障付でない住宅ローンへ変更したり、保障プランを変えたりはできないことが公式に案内されています。 このほか、自然災害で被災したときに返済の一部が免除される自然災害時返済一部免除特約付住宅ローンや、ライフステージに応じた特典が受けられるライフイベントサービスも選べます。保障を手厚くするほど金利の上乗せは増えるため、必要な保障とコストのバランスで選ぶのがポイントです。よくある質問(初心者向けFAQ)
Q. 変動と固定、初心者はどう選べばいい?
毎月の返済額をできるだけ抑えたいなら変動金利、金利が上がっても返済額を変えたくない・将来の見通しを固めたいなら固定金利が基本です。決め手は損得の予想ではなく、ご家庭が返済額の変動をどこまで受け止められるか。判断に迷うときは、変動と固定を組み合わせるミックスプランでリスクを分散する方法もあります。Q. クロスサポートは誰でも使える?
クロスサポートは連帯債務でお借り入れする場合に選べる保障です。おふたりの関係は親子・法律婚・事実婚・同性パートナーのいずれでも対象になります。ペアローンや単独の借り入れとは扱いが異なるため、夫婦・親子での借り方とあわせて申込時に相談して決めるのがおすすめです。Q. クロスサポートを付けると、いくら金利が上がりますか?
住宅ローン金利に年0.18%が上乗せされます(2026年9月時点・公式サイトで確認)。借入期間中に任意で脱退することはできないため、上乗せは完済まで続きます。おふたりの収入で返済を組み立てているご家庭ほど、この保障の価値は大きくなります。Q. メガバンクの住宅ローンはネットでも申し込める?
三井住友銀行は、店舗での相談に加えてネットでの手続きにも対応しており、条件を満たすと優遇が受けられる「WEB申込専用住宅ローン」も用意されています。対面で相談しながら進めたい方にも、自宅で手続きを完結させたい方にも向いています。Q. 金利はどこで確認すればいい?
住宅ローンの金利は毎月見直されます。最新の適用金利・優遇条件・保証料は、三井住友銀行の公式サイトで確認するのが確実です。そのうえで、複数の金融機関を「金利+事務手数料+保証料+団信」の総額で比べて選びましょう。三井住友銀行の住宅ローンは、メガバンクならではの安心感に加え、おふたりのどちらに万一のことがあっても残高が0円になるクロスサポートなど、保障の選択肢が充実しているのが魅力です。金利はやや高めといわれることもありますが、優遇条件や保証料の払い方しだいで見え方は変わります。 なお、諸費用の分かりやすさで比べるなら、保証料0円・一部繰上返済手数料0円のSBI新生銀行のように、費用の構造がシンプルな選択肢もあります。金利・諸費用・団信を並べて総合的に見比べたうえで、ご家庭に合うかどうかを検討してみてはいかがでしょうか。 ※本記事の金利・保障内容は2026年9月時点で当社編集部が公式サイトにて確認したものです。内容は変更されることがあるため、申込みの前に必ず三井住友銀行の公式サイトでご確認ください。

住宅ローン商品について関連記事
-
- 2026.09.20
- 1865view
-
不動産会社を通さず売り主から直接購入できる?仕組みと注意点を解説
- 2026.09.20
- 1902view
-
- 2026.09.20
- 1915view
-
一戸建て・マンションの寿命は何年?築年数の誤解と長く住むコツ
- 2026.09.20
- 1931view
-
- 2026.09.20
- 1932view
-
- 2026.09.20
- 1949view