全疾病保障特約付き団信は加入すべき?判断基準をやさしく解説
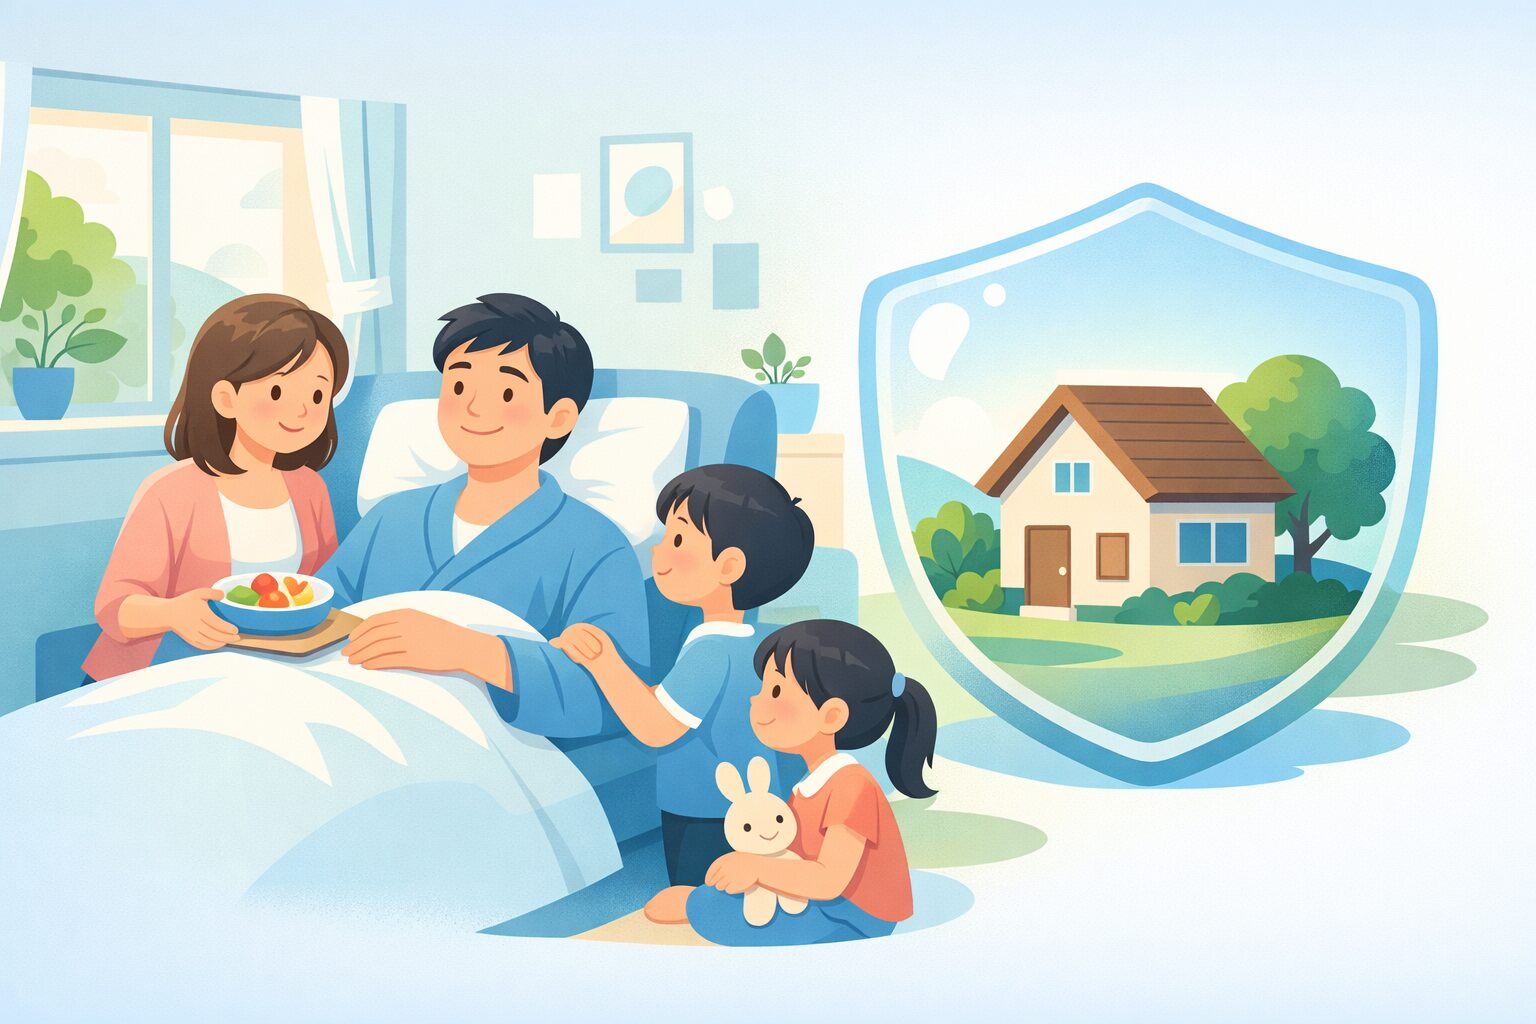
金利の上乗せなしで付けられるなら、全疾病保障特約付きの団信は加入しておく価値が高い保障です。悩むのは、上乗せ金利を払ってまで付けるかどうか。その答えは、預貯金・民間保険・傷病手当金で「働けない期間」をどこまで乗り切れるかで変わります。
全疾病保障特約付きの団信は、死亡・高度障害だけでなく、病気やケガで働けない状態が続いたときの住宅ローン返済まで守ってくれる団信です。ここでは、自分に必要かどうかを決めるための判断基準を、順を追って整理します。
あらゆる病気に対応した全疾病保障特約付き団体信用生命保険
全疾病保障特約付き団体信用生命保険は、死亡や高度障害のみに対応していた従来の団信を広げ、幅広い病気やケガによる「働けない状態」にも対応した団体信用生命保険です。
通常の団信では、死亡や高度障害状態になった場合に、保険金で住宅ローンが完済されます。全疾病保障特約付きの団信では、これに加えて病気やケガで所定の就業不能状態になったときに、その期間の毎月の返済を保険で肩代わりし、状態が一定期間以上続くと住宅ローン残高が0円になるのが基本的な仕組みです(条件・保障範囲は銀行・商品ごとに異なります)。
がんや脳卒中、急性心筋梗塞といった三大疾病、糖尿病などを含めた八大疾病による入院は珍しくありません。医療費がかかるなかで治療と並行して住宅ローンを返済するのは、家計にとって大きな負担です。
いまはネット銀行を中心に、金利の上乗せなし(保険料負担なし)で全疾病タイプの保障を付けられる住宅ローンが増えています(2026年10月時点)。
| 銀行 | 金利上乗せなしで付く保障(2026年10月時点) | 年齢などの条件 |
|---|---|---|
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 「スゴ団信」に全疾病保障が付帯 | 借入時50歳以下は3大疾病50%保障も上乗せなしで付帯 |
| auじぶん銀行 | がん・4疾病50%保障団信+全疾病保障(入院が継続180日以上で残高0円) | 借入時50歳以下 |
| 楽天銀行(金利選択型) | 全疾病特約付団信(保険料は楽天銀行負担) | 50歳以下ならがん保障特約(50%)付きも上乗せなし |
| SBI新生銀行 | 全疾病保障付団信(2026年3月取扱開始) | 加入は借入時49歳以下が目安 |
保障の開始条件・対象疾病・年齢条件は銀行ごとに異なり、改定されることもあります。各行の保障内容の違いは全疾病保障団信の仕組みと取扱銀行の解説で詳しく整理しています。
金利上乗せなしで付けられるなら加入する価値が高い
全疾病タイプの保障を、金利の上乗せで保険料を負担する形で用意している銀行もあります。住宅ローンは返済期間が長いため、わずかな上乗せでも総返済額への影響は小さくありません。
一方、前章の表のとおり、ドコモSMTBネット銀行・auじぶん銀行・楽天銀行・SBI新生銀行では、年齢などの条件を満たせば上乗せなしで全疾病タイプの保障を付けられます。追加コストがかからないのであれば、付けておいて損はない保障といえるでしょう。
ただし、全疾病保障はあくまで「所定の就業不能状態になったときに住宅ローンの返済を保障する」もので、医療費そのものを補償するものではありません。また、多くの商品で精神疾患は保障の対象外です。
保障が下りる条件(就業不能状態の定義・継続期間・待機期間など)も商品ごとに細かく決まっています。「全疾病」という名前の印象だけで過信せず、民間の医療保険や預貯金での備えも考えておきましょう(団信と医療保険の役割の違いは全疾病保障付き団信と医療保険の違いで解説しています)。
上乗せ金利を払うかは「働けない期間の家計」で判断する
上乗せなしの選択肢が使えない場合(年齢条件を外れる、借りたい銀行に無料の全疾病保障がないなど)は、次の視点で考えると判断しやすくなります。
- 付けておきたい人:自営業・フリーランスで傷病手当金がない/家計の収入を1人で支えている/預貯金が生活費の数か月分しかない
- 上乗せしてまでは付けなくてもよい人:会社員・公務員で傷病手当金を受けられる/就業不能保険などにすでに加入している/返済額の1年分以上の預貯金がある
とくに自営業の方は、国民健康保険に原則として傷病手当金がないため、働けない期間の収入減を自分で備える必要があります。全疾病保障の価値が相対的に大きくなるケースです。
反対に、会社員で傷病手当金と預貯金がある場合は、上乗せ金利の総額と、自分で備えられる金額を比べてみましょう。たとえば借入3,000万円の場合、年0.1%の上乗せでも、返済初期は年間でおよそ3万円の利息が増える計算になります。
預貯金の蓄えと民間の生命保険を併用する
ご自身の預貯金の蓄えと民間の保険で万が一に備えられるのであれば、全疾病保障特約は付帯しない(または金利上乗せしてまでは付けない)という判断もできます。
生命保険を使う場合、死亡時には死亡保険が活用できます。長期療養時の生活費に備えるなら、就業不能保険や所得補償保険という選択肢もあります。民間の保険には精神疾患に対応するものもあり、保障範囲が全疾病保障特約より広い場合もあります。
ただし、民間の保険も保険金の支払い条件は約款で細かく定められています。全疾病保障・民間保険のどちらを選ぶにしても、「どういう状態になったら・いくら支払われるのか」を契約前に確認することが欠かせません。
会社員や公務員の方は、業務外の病気やケガで働けなくなった場合、健康保険から傷病手当金が支給されます。支給期間は支給開始日から通算して1年6か月で、2022年1月の改正により、途中で復職した期間を挟んでも通算でカウントされるようになりました(厚生労働省の案内)。
医療費の自己負担には高額療養費制度もあります。家計への負担がとくに重くなる部分は民間の保険でカバーし、その他の生活費は傷病手当金や預貯金で埋め合わせる、という組み立ても可能です。
住宅ローンは長い期間をかけて返していくものです。無理のない返済計画を立て、保険を過信せず、預貯金をある程度蓄えておくことも並行して進めましょう。
ネット銀行の全疾病保障を横並びで比べたい方は、ネット銀行3社の全疾病保障付き団信の比較もあわせてご覧ください。
なお、ドコモSMTBネット銀行の住宅ローンは「WEB申込コース」の仮審査申込受付を2026年10月30日(金)17時で終了する予定で、以降は銀行代理業者が窓口の「対面相談コース」で申し込む形になります。スゴ団信は対面相談コースでも付帯するので、団信の選び方を担当者に相談しながら決めたい方にも向いています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
全疾病保障のよくある質問(FAQ)
Q. 住宅ローンの返済途中から全疾病保障を付けることはできますか?
A. 団信や特約は原則として途中で変更・追加できません。借り入れ時に選んだ内容が完済まで続くのが基本です。だからこそ契約時に「金利上乗せの有無」と「保障が下りる条件」をセットで比べて決めることが大切です。
Q. 「全疾病保障」ならどんな病気でも住宅ローンが0円になるのですか?
A. なりません。多くの商品は「所定の就業不能状態や入院が一定期間続いた場合」にはじめて残高が保障される仕組みで、精神疾患などは対象外です。「診断されたら0円」になるのは、がん100%保障など別の特約であることが多く、金利上乗せが必要な場合があります。
Q. 自営業でも全疾病保障を付けたほうがよいですか?
A. 会社員より必要性は高いと考えられます。国民健康保険には原則として傷病手当金がないため、働けない期間の収入をカバーする仕組みが手薄だからです。上乗せなしで付けられる銀行を優先して検討し、足りない分は就業不能保険などで補う方法もあります。
Q. 全疾病保障があれば医療保険は不要ですか?
A. 役割が違います。全疾病保障がカバーするのは住宅ローンの返済で、入院費・治療費は対象外です。医療費は高額療養費制度や医療保険、生活費は傷病手当金や預貯金、住宅ローンは団信と役割分担で考えるのがおすすめです。
最新の保障内容・年齢条件は、各銀行の公式サイトでご確認ください。
各種保険について関連記事
-
- 2026.10.13
- 1678view
-
- 2026.10.13
- 1785view
-
住民税から戻る住宅ローン控除はいくら?上限97,500円の計算方法
- 2026.10.13
- 1782view
-
住宅ローンは勤続年数が短くても借りられる?目安は「1年以上」
- 2026.10.13
- 1781view
-
- 2026.10.13
- 1676view
-
- 2026.10.13
- 1790view