北陸ろうきんの住宅ローン|まるっと500と500αの違い

結論から言うと、北陸労働金庫(北陸ろうきん)の住宅ローンでまず決めるべきは「まるっと500α」と「まるっと500」のどちらにするかです。αは当初期間引下げ型(はじめの数年だけ大きく下げる)、無印は全期間引下げ型(引下げ幅が完済まで続く)で、性格が正反対です。2026年9月1日現在、団信付・全期間引下げ型の変動金利は年2.925〜3.525%、当初期間引下げ型の3年固定は年0.850〜2.400%と案内されています。さらに、選ぶ団信の種類によっても適用金利が変わるのがろうきんの特徴です。
- 「まるっと500α」と「まるっと500」の違い(ここを間違えると数百万円変わります)
- 2026年9月1日現在の金利と、団信の種類による差
- 住宅資金+生活資金500万円、リフォームローンの優遇、フラット35の扱い
労働金庫はどんな金融機関?
北陸労働金庫(ろうきん)は石川県金沢市に本店を置く労働金庫です。2001年に石川県・富山県・福井県の各労働金庫が統合して発足し、北陸3県を営業区域としています。労働金庫は、働く人の助け合いを目的とした非営利の協同組織の金融機関です。
銀行と大きく違うのが、「会員」かどうかで条件が変わる点です。北陸ろうきんの金利表でも、無担保ローンは会員と一般勤労者で金利が分けて表示されています(たとえば借換専用住宅ローン【無担保プラン】の変動金利は会員 年1.700%、一般勤労者 年1.800%)。ここでいう会員とは、労働金庫法第11条に基づく1号・3号および4号特例会員のことです。お勤め先の労働組合が会員になっているかどうかで、そもそもの入口が変わるので、相談前に確認しておくと話が早く進みます。
「まるっと500α」と「まるっと500」はどう違う?
北陸ろうきんの住宅ローンは、名前がよく似た2本立てです。ここを取り違えると返済計画が大きくずれるので、最初に押さえてください。
| 商品 | 引下げの型 | 向いている人 |
|---|---|---|
| まるっと500α | 当初期間引下げ型=当初の特約期間だけ特別な引下げ幅が適用される | 当初数年の返済額を抑えたい人。期間終了後は引下げ幅が変わる前提で計画を立てられる人 |
| まるっと500 | 全期間引下げ型=契約時の引下げ幅が返済終了まで保証される | 期間終了後に優遇が縮んで返済額が跳ねるのを避けたい人 |
「契約時の引下げ幅がずっと続く」という、ろうきんのよく知られた特徴は「まるっと500」(全期間引下げ型)のものです。αは当初期間引下げ型なので、同じ考え方では計算できません。当初の低さで選ぶか、引下げ幅の安定で選ぶか——という、金利タイプ選びの王道の悩みがそのまま商品の選択になっている形です(→固定金利と変動金利どっちを選ぶ?金利タイプの選び方)。
なお、全期間引下げ型であっても基準金利そのものは市場動向で動きます。「引下げ幅が保証される」ことと「金利が上がらない」ことはまったく別の話なので、混同しないでください(→変動金利のリスクとは?5年ルール・125%ルールの落とし穴)。
2026年9月1日現在の金利
公式の融資金利一覧に掲載されている、団体信用生命保険付住宅ローン(もっとも標準的なタイプ)の金利です(2026年9月1日現在・年利)。新規適用金利が幅で示されているのは、引下げ条件をどれだけ満たすかで実際の金利が決まるためです。
| 金利タイプ | まるっと500(全期間引下げ型) | まるっと500α(当初期間引下げ型) |
|---|---|---|
| 変動金利型 | 年2.925〜3.525%(通常金利 年3.525%) | — |
| 固定金利特約 2年 | 新規取扱なし | 年0.600〜2.250% |
| 固定金利特約 3年 | 年1.050〜2.400% | 年0.850〜2.400% |
| 固定金利特約 5年 | 年1.350〜2.700% | 年1.150〜2.700% |
| 固定金利特約 10年 | 年1.750〜3.100% | 年1.550〜3.100% |
| 固定金利特約 15年/20年 | 年2.050〜3.400%/年2.250〜3.600% | — |
| 全期間固定金利型「あんしん」(35年以内) | 年2.650〜3.250% | — |
| 上限金利特約付変動金利型(10年) | 年3.225〜3.825%(上限金利 年5.625%) | — |
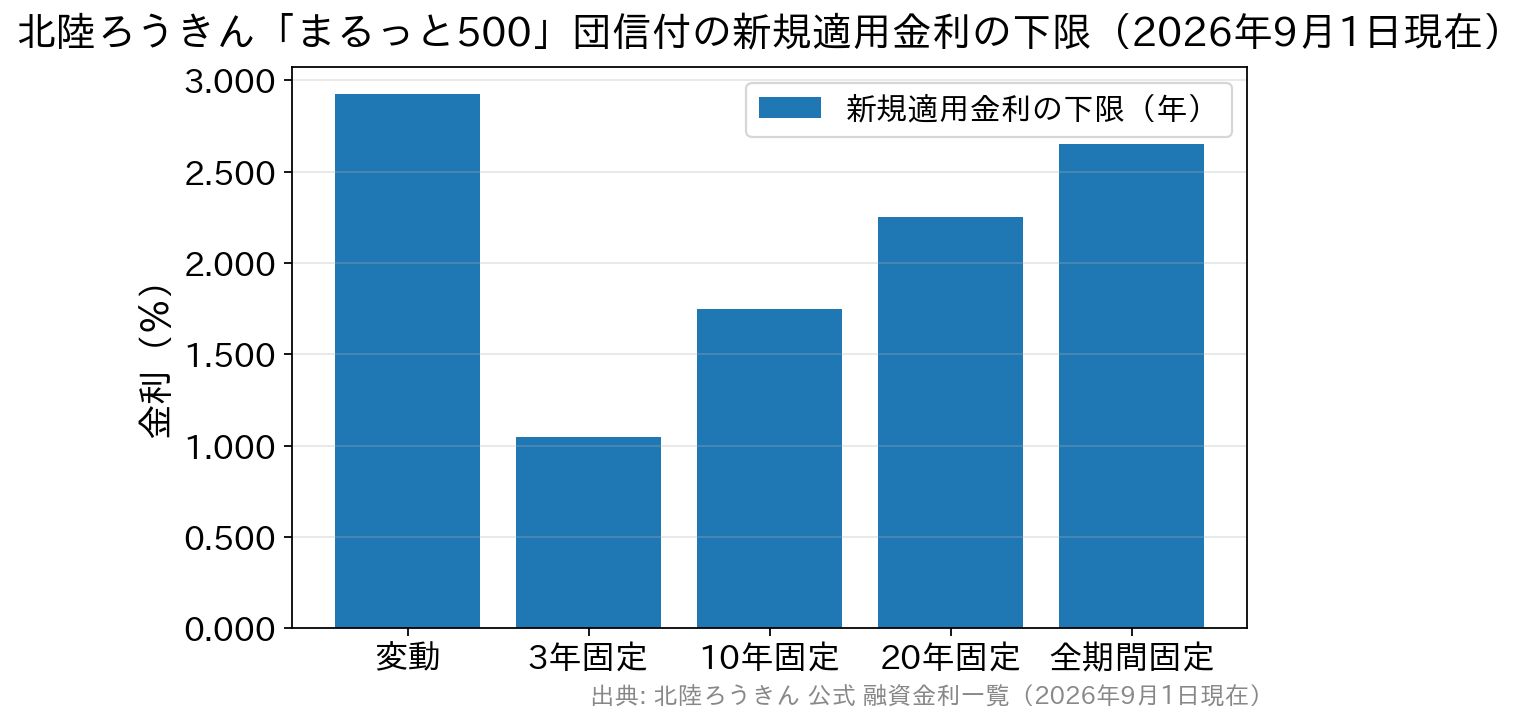
融資限度額は1億円、返済期間は40年以内(一定の条件を満たす場合は50年以内)です。おもしろいのが「上限金利特約付変動金利型」で、これは変動金利でありながら金利の天井(年5.625%)が決まっているタイプです。変動は不安、でも全期間固定は高い——という方の中間解になり得ます。
団信の種類で金利が変わる
銀行では「がん団信は金利+0.1%」のように上乗せで示されることが多いのですが、北陸ろうきんは団信の種類ごとに金利表そのものが分かれています。用意されているのは次の5系統です。
- 団体信用生命保険付(標準)/夫婦連生団体信用生命保険付
- 就業不能保障団体信用生命保険付/夫婦連生就業不能保障団体信用生命保険付
- オールマイティ保障型(3大疾病保障特約・障がい特約付)
- 引受緩和団体信用生命保険付(健康上の理由で通常の団信に入りにくい方向け)
金利の差はおおむね一定で、標準の団信付を基準にすると、就業不能保障付で年0.100%、オールマイティ保障型で年0.200%、引受緩和型で年0.400%ほど高い水準に設定されています(2026年9月1日現在・まるっと500の10年固定で比較)。保障を厚くする=毎月の返済額が上がるということなので、いま加入している医療保険と重複していないかも含めて考えたいところです(→疾病保障付き団信とは?三大疾病・八大疾病・がん団信)。
持病があって団信に不安がある方にとっては、引受緩和型が最初から金利表に載っていることが安心材料になります(→ワイド団信とは?メリット・デメリットと加入の進め方)。
生活資金500万円と、リフォームローンの優遇
商品名の「500」は、住宅資金と合わせて生活資金を最高500万円まで借りられることに由来します。他の金融機関で返済中の自動車ローン・教育ローン・カードローンなどをまとめられる仕組みで、金利は生活資金口座で年2.150%(団信付・2026年9月1日現在)。高い金利の無担保ローンを住宅ローンと一本化して、毎月の返済を軽くするという使い方ができます。
ただし注意もあります。短い期間で返すはずだった借入を35年・40年かけて返す形にすると、毎月は軽くなっても総支払額は増えることがあるのです。まとめる前に、必ず総額で比べてください。
また、当金庫の住宅ローンを利用していると、リフォームローン+αの金利が年2.100%(保証機関なし)になります。住宅ローンを使っていない方の年2.600%と比べて年0.500%低い設定です。将来のリフォームまで見据えると、この差は小さくありません。
フラット35の取り扱いもあります
北陸ろうきんは【フラット35】(新機構団信付買取型)も取り扱っています。2026年9月1日現在の金利は、返済期間21年以上・融資率9割以下で年3.680%(9割超は年3.790%)、返済期間20年以下・9割以下で年3.360%(9割超は年3.470%)です。
ここで初めての方が驚くのが、同じフラット35なのに金融機関ごとに金利が違うという点です。住宅金融支援機構が公表している2026年9月資金受取分の【フラット35】(21年以上35年以下・融資率9割以下)は、取扱金融機関全体で年3.460%〜年5.690%の範囲、最も多い金利が年3.460%。北陸ろうきんの年3.680%は、機構が示す最頻値より高い位置にあります。フラット35は「どこで借りても同じ」ではありません。取扱金融機関ごとに金利と融資手数料が違うので、必ず複数を見比べてください(→フラット35の魅力とは?金利・保証料・審査をやさしく解説)。
なお、デュエット(夫婦連生団信)は+0.180%、新3大疾病付機構団信は+0.240%、団信に加入しない場合は−0.200%という調整は、機構・ろうきんとも同じ考え方です。
よくある質問(FAQ)
Q. 労働組合に入っていなくても借りられますか?
A. 労働金庫は会員のための協同組織ですが、一般勤労者向けの取り扱いもあります。ただし無担保ローンでは会員と一般勤労者で金利が分けて表示されており、条件が異なります。ご自身がどの区分になるかを最初に確認しておきましょう。
Q. 「まるっと500」と「まるっと500α」、どちらを選べばよいですか?
A. 当初数年の返済額をできるだけ抑えたいならα(当初期間引下げ型)、期間終了後に返済額が上がるのを避けたいなら無印(全期間引下げ型)が基本の考え方です。教育費のピークがいつ来るかを軸に考えると選びやすくなります。
Q. 「上限金利特約付変動金利型」とは何ですか?
A. 変動金利でありながら、10年間は金利に上限(2026年9月1日現在は年5.625%)が設けられるタイプです。金利上昇の不安を一定の範囲で抑えられますが、そのぶん通常の変動金利より高い水準からのスタートになります。
Q. 生活資金500万円は何にでも使えますか?
A. リフォーム資金、自動車購入資金、教育資金、カードローンの借換えなどが対象として案内されています。使いみちには決まりがあるので、まとめたい借入の明細を持って相談してください。
Q. 借り換えだけを考えているのですが?
A. 有担保の住宅ローンでの借換えのほか、借換専用住宅ローン【無担保プラン】(限度1,500万円・20年以内)も用意されています。担保設定や登記費用がかからない分、諸費用を抑えられる可能性があります(→住宅ローン借り換えの基本|判断の目安・審査・諸費用)。
北陸3県で借りるときの考え方
北陸ろうきんの持ち味は、非営利の協同組織という成り立ちからくる、働く人の生活まるごとを見た商品設計にあります。住宅資金と生活資金をまとめられること、団信の選択肢に引受緩和型まで並んでいること、リフォームローンまで優遇が続くこと——これらは金利表の数字だけでは見えにくい価値です。
その一方で、上の表のとおり金利水準そのものは商品や団信の種類で大きく開きます。だからこそ、比較の物差しをもう1本持っておくと判断が確かになります。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円で、一般団信の保険料が金利に含まれる設計。事務手数料は借入金額×2.20%(税込)の定率型と一本化されていて、初期費用の計算がしやすいのが特長です。店舗での相談とオンライン手続きの両方に対応しているので、「対面で聞きたいけれど地元以外も見たい」という方の受け皿にもなります。地元で相談することと、全国で比べることは両立できます。両方の見積もりを並べてから決めてください。
参考・出典
※本記事の金利は2026年9月1日現在の公表値です。適用金利・手数料・団信の内容・引下げ条件は改定されます。申込前の最新の数値・条件は必ず北陸労働金庫(ろうきん)の公式サイトでご確認ください。

住宅ローン商品について関連記事
-
- 2026.09.21
- 4799view
-

- 2026.09.21
- 5474view
-
- 2026.09.21
- 4101view
-
- 2026.09.21
- 1811view
-
- 2026.09.21
- 1934view
-
- 2026.09.21
- 1837view