
住宅ローンが返済できなくなる5つの要因|原因と早めの対処法
住宅ローンの返済が行き詰まる原因は、大きく5つに整理できます。収入の減少・多重債務・借り過ぎ・離婚にともなう取り決めの不備・金利上昇による返済額の増加です。どれも「起きてから考える」と打てる手が減っていくものばかりで、逆にいえば借りる前に知っておくだけで防げる部分が大きいリスクでもあります。
火災や自然災害で住宅を失っても残債だけが残るリスクについては地震で住宅を失ったときの住宅ローンと住宅ローンと火災保険の関係で詳しく解説しています。ここでは、返済そのものが続けられなくなる要因を、ケース別にやさしく見ていきましょう。
 まず思い浮かぶのが、収入が減ってしまい返済が苦しくなるケースです。
たとえば、勤め先の業績悪化による給与の減少やボーナスカット、最悪の場合の倒産・リストラ・解雇などが考えられます。自営業の方なら事業がうまくいかなくなることによる収入減もあります。そのほか、病気やケガで働けなくなった、自然災害で働ける状況でなくなった、といった事情も少なくありません。
住宅ローンは個人が契約するもので、収入を得る手段も限られています。その手段が崩れると、住宅ローンの返済どころか家計全体の危機に直結してしまうため、要因として最も多いといわれます。
だからこそ、借りる段階で「ボーナスをあてにしない」「共働きの片方が働けなくなっても回るか」を一度は計算してみることが効きます。夫婦での借り方によって、片方の収入が止まったときの影響はずいぶん変わります。組み方の違いは共働き夫婦の住宅ローンの組み方(収入合算・ペアローン)で整理しています。
 収入に対して返済の割合が高すぎるなど、無理な返済計画によって滞納してしまうパターンもあります。
長く続いた低金利を背景に、「これだけ金利が低いなら」と住宅メーカーなどの言葉につられ、身の丈を超えた住宅を購入して返済額がふくらんでしまうケースは少なくありません。日常生活にもお金はかかりますから、生活費が足りずにカードローンを契約し、前章の多重債務につながってしまうこともあります。
住宅ローンの年間返済額の目安については住宅ローンの頭金と返済額の目安でご紹介していますが、年収の25%以内を一つの目安にし、頭金を多めに用意して家計に無理が出ないようにしておくことが大切です。
近ごろ増えているのが、返済期間を40年・50年と長く設定して月々の返済額を抑える借り方です。月々は確かに軽くなりますが、そのぶん利息を払い続ける期間が長くなり、総返済額は増えます。完済年齢が定年後まで伸びる点も見落とせません。金融庁も2026年9月15日に公表した「2026事務年度金融行政方針」で、返済期間40〜50年程度の超長期の住宅ローンについて、利用者へのリスク説明や、収入見込みに照らした審査体制が適切かを「利用者保護の観点から注意深くモニタリングを行う」と明記しました(金融庁「2026事務年度金融行政方針について」)。これは長期の住宅ローンを規制・禁止するという話ではなく、説明と審査が適切かを当局が見ていくという方針です。借りる側としては、「月々いくらか」だけでなく「何歳まで・総額いくら払うのか」をあわせて確認しておきたい、というサインとして受け取っておくとよいでしょう。
 近年は、離婚にともなう住宅ローンの取り扱いをめぐって滞納してしまうことも増えているようです。
かつて離婚は珍しいものという風潮もありましたが、価値観の多様化などにより、いまでは特別なことではなくなりつつあります。
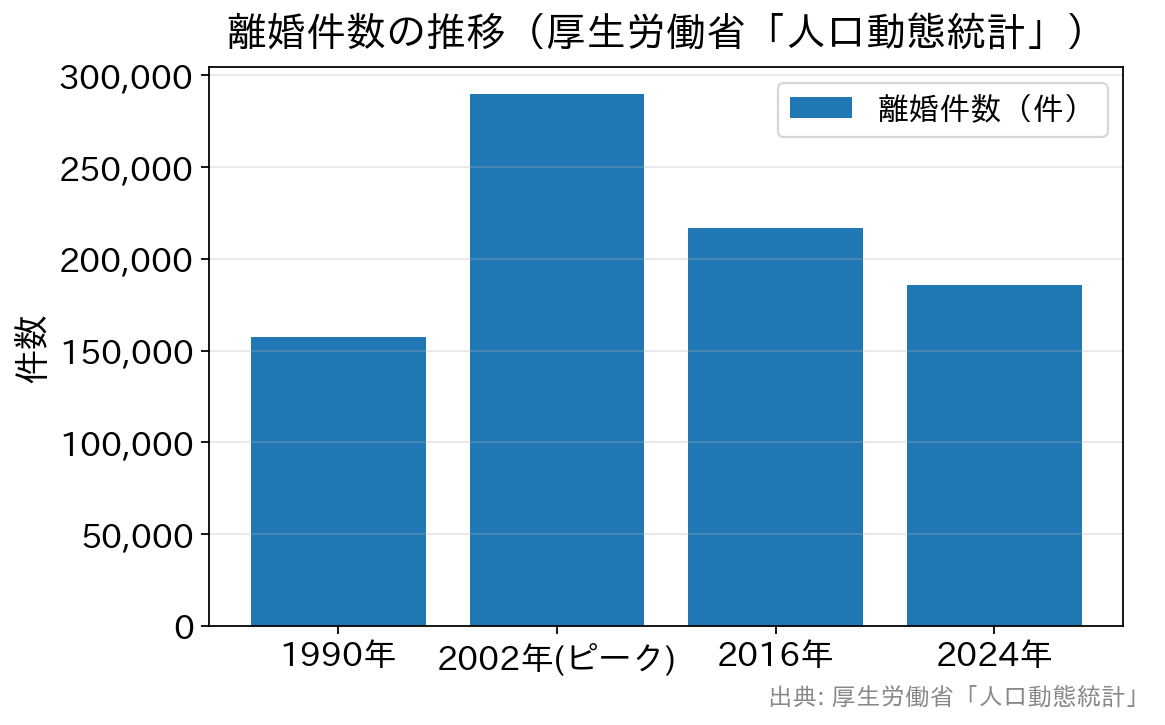
離婚件数はピーク時より減ったものの、近年は年18万組台で推移(厚生労働省「人口動態統計」より作成)
住宅ローンの返済が苦しくなる要因は、収入の減少・多重債務・借り過ぎ・離婚に加えて、これからは金利の上昇も意識しておきたいポイントです。大切なのは、借りる前に「無理のない返済計画」を立てておくことと、いざというときに早めに相談すること。マイホームを長く安心して持ち続けるために、最初の一歩としてこれらのリスクと備えを知っておきましょう。 ※金利や各金融機関の商品内容、公的な支援制度の要件は変更されることがあります。最新の内容は各金融機関・関係機関の公式サイトでご確認ください。
収入が減少したことによる返済困難=最も多い要因
まず思い浮かぶのが、収入が減ってしまい返済が苦しくなるケースです。
たとえば、勤め先の業績悪化による給与の減少やボーナスカット、最悪の場合の倒産・リストラ・解雇などが考えられます。自営業の方なら事業がうまくいかなくなることによる収入減もあります。そのほか、病気やケガで働けなくなった、自然災害で働ける状況でなくなった、といった事情も少なくありません。
住宅ローンは個人が契約するもので、収入を得る手段も限られています。その手段が崩れると、住宅ローンの返済どころか家計全体の危機に直結してしまうため、要因として最も多いといわれます。
だからこそ、借りる段階で「ボーナスをあてにしない」「共働きの片方が働けなくなっても回るか」を一度は計算してみることが効きます。夫婦での借り方によって、片方の収入が止まったときの影響はずいぶん変わります。組み方の違いは共働き夫婦の住宅ローンの組み方(収入合算・ペアローン)で整理しています。
多重債務による返済困難=住宅ローン以外の借入が効いてくる
意外と多いのが、多重債務によって返済が苦しくなるケースです。住宅ローンのほかに自動車ローン・教育ローン・カードローンなど複数の借入があると、いつの間にか返済の合計額がふくらみ、収入では補いきれなくなってしまいます。 特に子育て世帯では、住宅購入後も車の購入や子どもの教育費など、まとまったお金が必要になる場面が多いものです。手持ちの資金で足りず、新たな借入に頼ってしまう方も少なくありません。 個人再生と住宅ローンの関係でも触れていますが、日銀が2016年に導入したマイナス金利政策のもとでは、銀行が利ざやを確保しづらく、住宅ローン契約者にカードローンをすすめる動きもあり、多重債務になる方が増えたといわれます。なお、マイナス金利政策は2024年に解除され、いまは金利が上昇する局面に入っています(くわしくは後述します)。 ポイントは、他の借入が住宅ローンの審査にも効いてくることです。返済比率は住宅ローン単体ではなく、他のローンも合算して見られます。すでに借入がある状態でつまずきやすい点は住宅ローン審査に通らない人の特徴にまとめています。借り過ぎによる返済不能・滞納=「月々の額」だけで決めない
収入に対して返済の割合が高すぎるなど、無理な返済計画によって滞納してしまうパターンもあります。
長く続いた低金利を背景に、「これだけ金利が低いなら」と住宅メーカーなどの言葉につられ、身の丈を超えた住宅を購入して返済額がふくらんでしまうケースは少なくありません。日常生活にもお金はかかりますから、生活費が足りずにカードローンを契約し、前章の多重債務につながってしまうこともあります。
住宅ローンの年間返済額の目安については住宅ローンの頭金と返済額の目安でご紹介していますが、年収の25%以内を一つの目安にし、頭金を多めに用意して家計に無理が出ないようにしておくことが大切です。
近ごろ増えているのが、返済期間を40年・50年と長く設定して月々の返済額を抑える借り方です。月々は確かに軽くなりますが、そのぶん利息を払い続ける期間が長くなり、総返済額は増えます。完済年齢が定年後まで伸びる点も見落とせません。金融庁も2026年9月15日に公表した「2026事務年度金融行政方針」で、返済期間40〜50年程度の超長期の住宅ローンについて、利用者へのリスク説明や、収入見込みに照らした審査体制が適切かを「利用者保護の観点から注意深くモニタリングを行う」と明記しました(金融庁「2026事務年度金融行政方針について」)。これは長期の住宅ローンを規制・禁止するという話ではなく、説明と審査が適切かを当局が見ていくという方針です。借りる側としては、「月々いくらか」だけでなく「何歳まで・総額いくら払うのか」をあわせて確認しておきたい、というサインとして受け取っておくとよいでしょう。
離婚による住宅ローンの滞納=契約前の「もしも」が効く
近年は、離婚にともなう住宅ローンの取り扱いをめぐって滞納してしまうことも増えているようです。
かつて離婚は珍しいものという風潮もありましたが、価値観の多様化などにより、いまでは特別なことではなくなりつつあります。
金利上昇による返済額の増加=いまならではのリスク
ここ数年で大きく変わったのが、金利が上昇する局面に入ったことです。日銀は2024年にマイナス金利政策を解除し、その後も段階的に政策金利を引き上げてきました。これを受けて、各銀行も短期プライムレート(変動金利の基準)を引き上げる動きを広げています。 変動金利で借りている方は、今後の金利見直しで返済額が増える可能性があります。ここで押さえておきたいのが、政策金利が動いてもすぐに毎月の返済額が変わるわけではないということです。政策金利 → 短期プライムレート → 各行の基準金利 → 自分の適用金利 → 返済額、と反映には何段階もの時間差があります。 さらに多くの住宅ローンには「5年間は毎月の返済額が変わらない(5年ルール)」というしくみがあります。ただしこれは負担が消えるという意味ではなく、その間は同じ返済額のなかで利息の割合が増え、元金が減りにくくなるだけです。5年ルールや125%ルールの有無は契約によって異なるので、自分の契約書と返済予定表で確認するのが確実です。 これから借りる方は、目先の低さだけで選ばず、「金利が1%上がっても返し続けられるか」を必ず試算しておきましょう。返済が苦しくなったときの対処法=早く相談するほど選択肢が多い
もし返済が苦しくなりそうなときは、放置せず、できるだけ早く借入先の金融機関に相談することが何より大切です。滞納が続くと、最終的に家を手放さざるを得なくなることもあります。早めに動けば、次のような選択肢を検討できます。 ・返済条件の見直し(リスケジュール):一定期間、毎月の返済額を減らす・返済期間を延ばすなど。滞納する前に相談するほど応じてもらいやすくなります。 ・借り換え:より条件のよいローンに乗り換えて、毎月の負担を軽くする。ただし滞納してからでは審査に通りにくくなるため、動くなら早めに。借り換えができないケースは住宅ローンの借り換えができない3つのケースで確認できます。なお借り換え先は金利だけでなく、事務手数料・保証料・団信まで含めた総額で見比べます(たとえばSBI新生銀行は保証料と一部繰上返済手数料が0円で、諸費用の内訳が見比べやすい商品設計です)。 ・売却(任意売却を含む):返済の継続が難しい場合に、競売よりも有利な条件で住宅を手放す方法。 災害で被災して返済が難しくなった場合には、「自然災害による被災者の債務整理に関するガイドライン」という、一定の要件のもとで住宅ローン等を整理できる枠組みもあります。利用できるかは状況によって異なるため、まずは全国銀行協会の相談窓口や、借入先の金融機関に問い合わせてみてください。 いずれも状況によって向き・不向きがあります。一人で抱え込まず、早めに相談することが、いちばんの対処法です。よくある質問
Q. 住宅ローンを1回滞納したらすぐ家を失いますか?
A. 1回の滞納でただちに家を失うことはありません。ただし滞納が続くと保証会社が代わりに返済(代位弁済)し、その後は一括請求や競売へ進みます。滞納する前、遅くとも1回目の時点で借入先に相談するのが、最も選択肢が多い段階です。
Q. 返済が苦しいとき、いつ相談すればよいですか?
A. 「来月から厳しそうだ」と気づいた時点です。滞納してからでは借り換えの審査が通りにくくなり、返済条件の変更にも応じてもらいにくくなります。早いほど打てる手が残っています。
Q. 返済期間を40年・50年にすれば安全に借りられますか?
A. 月々の返済額は下がりますが、利息を払う期間が延びて総返済額は増え、完済年齢も上がります。金融庁も2026年9月の金融行政方針で、超長期の住宅ローンについて説明と審査体制を注視する方針を示しました。期間を延ばすかどうかは「月々」と「総額・完済年齢」の両方を見て判断しましょう。
Q. 変動金利で借りています。利上げされたら来月から返済額が上がりますか?
A. 通常はすぐには上がりません。政策金利から各行の基準金利、自分の適用金利、返済額へと反映されるまでに時間差があり、5年ルールのある契約では適用金利が上がっても毎月の返済額は当面据え置かれます(そのぶん利息の割合が増えます)。自分の契約に5年ルールがあるかは、契約書と返済予定表で確認してください。
住宅ローンの返済が苦しくなる要因は、収入の減少・多重債務・借り過ぎ・離婚に加えて、これからは金利の上昇も意識しておきたいポイントです。大切なのは、借りる前に「無理のない返済計画」を立てておくことと、いざというときに早めに相談すること。マイホームを長く安心して持ち続けるために、最初の一歩としてこれらのリスクと備えを知っておきましょう。 ※金利や各金融機関の商品内容、公的な支援制度の要件は変更されることがあります。最新の内容は各金融機関・関係機関の公式サイトでご確認ください。

住宅ローンQ&A関連記事
-
auじぶん銀行の住宅ローン|2026年9月の金利と0円の団信を解説
- 2026.09.17
- 2283view
-
フラット50とは?最長50年固定の条件・金利とフラット35との違い
- 2026.09.17
- 2346view
-
第四北越銀行の住宅ローン|2026年9月の金利と団信の上乗せ
- 2026.09.17
- 2362view
-
- 2026.09.17
- 2381view
-
親和銀行の住宅ローンは今?十八親和銀行の金利と優遇をやさしく解説
- 2026.09.17
- 2380view
-

東日本銀行の住宅ローン|金利のしくみと取引ポイント制度の注意点
- 2026.09.17
- 2410view




