
住宅の購入前後に確認したい自然災害への備え|保険と公的支援
住宅を買う前には、その土地の災害リスクと、火災保険・地震保険の補償内容を確かめておきましょう。買った後も、被災したときに使える公的な支援を知っておけば、何を申請すればよいかがすぐに分かります。
日本では2018年の西日本豪雨や大阪・北海道の地震、2024年1月の能登半島地震など、大きな災害がくり返し起きています。水や食料の備蓄に加えて、家とローンの備えも考えておく必要があります。
災害で家が壊れても住宅ローンの返済は残る
大きな災害では、買った家そのものが壊れることがあります。建物が失われても、住宅ローンの返済義務は原則として残ります。
2018年7月の西日本豪雨では、川の近くの住宅が浸水しました。同じ年の北海道の地震では、前日の雨で緩んだ地盤が崩れ、土砂で建物が流される被害も出ています。
2024年1月の能登半島地震でも、多くの住宅が全壊・半壊しました。被害の大きさは、どこに住むか、どんな建物か、どんな備えをしているかで変わります。
大規模な災害で返済が難しくなった人には、自然災害による被災者の債務整理に関するガイドラインがあります。一定の要件を満たせば、住宅ローンの減免を相談できます。困ったときは、まず借入先の金融機関に相談してください。
被災後のローンの扱いや減免の流れは、自然災害で住宅ローンが免除されるかを解説した記事で紹介しています。
購入前にハザードマップで土地の災害リスクを調べる
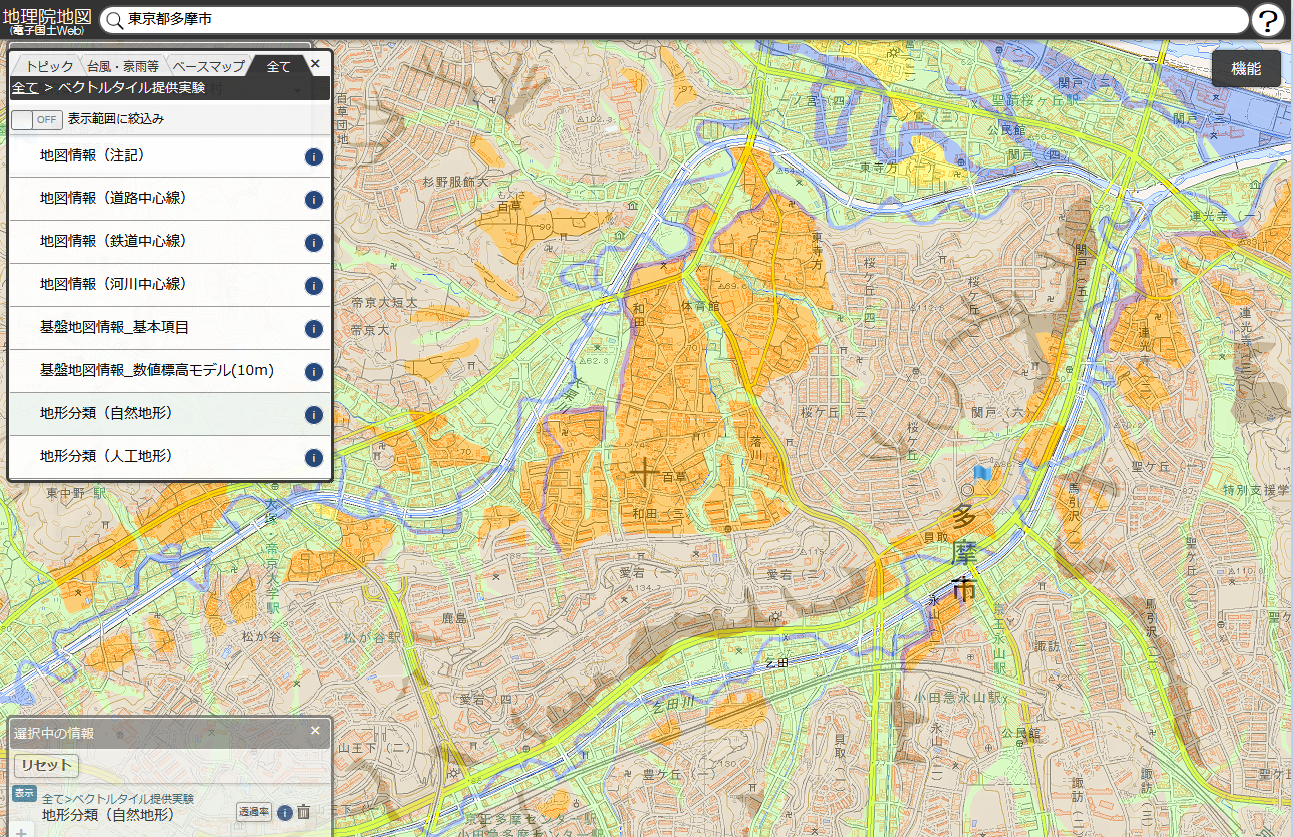
画像は国土地理院の地理院地図の画面です。
これから買う人も、すでに家を持っている人も、住む地域にどんな災害のリスクがあるかを知ることが最初の一歩です。調べるのにお金はかからず、スマートフォンでもすぐにできます。
国土地理院の地理院地図では、土地の成り立ちや地形から、地盤が強いか弱いかの見当を付けられます。昔は川や沼だった場所が分かることもあります。
国土交通省のハザードマップポータルサイトでは、洪水・土砂災害・津波などのリスクがある場所が色分けで表示されます。市区町村が配っているハザードマップもあわせて見ておくと、避難場所まで分かります。
2020年8月28日からは、不動産取引の重要事項説明で、水害ハザードマップ上の物件の位置を示すことが義務になりました(国土交通省の報道発表)。説明を受ける前に自分でも調べておくと、気になる点をその場で質問できます。
ハザードマップの具体的な見方は、ハザードマップで購入前に災害リスクを調べる方法の記事をご覧ください。
火災保険の水災補償と地震保険の有無を確認する
住宅ローンを組むときは、ほとんどの場合で火災保険に入ります。火災保険は火事のほか台風の風災などにも対応しますが、浸水などの水害に備える水災補償があるかどうかは、契約内容で分かれます。
保険料を抑えるために、水災補償を外したプランもあります。ハザードマップで浸水のリスクが分かった地域なら、自分の契約に水災補償が入っているかを保険証券で確かめてください。
地震・噴火・津波による損害は、地震による火災も含めて火災保険では補償されません。地震の損害には地震保険で備え、火災保険とセットで入ります。火災保険の契約の途中からでも付けられます。
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。上限は建物5,000万円、家財1,000万円です(財務省「地震保険制度の概要」)。
支払われる保険金は損害の程度で決まり、全損なら保険金額の100%、大半損は60%、小半損は30%、一部損は5%です(2017年1月以降に始まった契約)。
たとえば、火災保険2,000万円の家で地震保険を上限の50%、1,000万円にしたとします。全損でも受け取れるのは1,000万円で、建て直し費用の全部はまかなえません。
地震保険はローンを完済するための保険ではなく、生活を立て直す費用を補う保険と考えてください。建物と家財は別々の契約なので、家財が対象になっているかも確認が必要です。
地震で家が倒れたときのローンの扱いは、地震で住宅が倒壊したときの住宅ローンの記事で紹介しています。
被災したときの公的支援は給付・貸付・融資の3種類
大きな災害のときに使える公的な支援も、被害に遭う前に知っておくと慌てずに済みます。代表的なのは、返さなくてよい給付の被災者生活再建支援制度、借りる災害援護資金、住宅金融支援機構の災害復興住宅融資です。
被災者生活再建支援制度は最大300万円の給付
被災者生活再建支援制度とは、住宅の被害の程度と再建の方法に応じて、返済のいらない支援金を受け取れる制度のことです。支援金は基礎支援金と加算支援金の2つからなります。
| 被害の程度 | 基礎支援金 | 加算支援金(建設・購入/補修/賃借) |
|---|---|---|
| 全壊・解体・長期避難 | 100万円 | 200万円/100万円/50万円 |
| 大規模半壊 | 50万円 | 200万円/100万円/50万円 |
| 中規模半壊 | なし | 100万円/50万円/25万円 |
合計は最大300万円で、1人暮らしの世帯はそれぞれ4分の3の金額です。中規模半壊の世帯への加算支援金は、2020年の法改正で加わりました(内閣府「公的支援制度について」)。
最大の300万円でも、家を建て直す費用の全部はまかなえません。地震保険や貯蓄、次の融資と組み合わせて備えてください。
災害援護資金は150万〜350万円を借りられる
災害援護資金は、生活を立て直すための貸付です。世帯主が1か月以上のけがをした場合や、住居・家財が一定以上の損害を受けた場合に、被害の状況に応じて150万〜350万円まで借りられます。
所得の制限があり、たとえば4人世帯なら前年の総所得金額が730万円以下です。住居が滅失した場合は1,270万円以下に緩和されます。
据置期間中は無利子で、利率は年3%以内で市町村の条例が決めます(内閣府「被災者支援に関する各種制度の概要」令和8年6月1日現在)。
災害復興住宅融資は建て直しや補修に使える
災害復興住宅融資は、被災した住宅を建て直したり買い直したりするときに、住宅金融支援機構から借りられる融資です。り災証明書で全壊・大規模半壊・中規模半壊・半壊と認められた人が対象になります。
融資の上限は、建設で4,500万円(土地を買う場合は5,500万円)、購入で5,500万円、補修で2,500万円です。返済期間は最長35年です(同資料)。
申込みは原則として災害が起きた日から2年以内です(住宅金融支援機構「災害復興住宅融資」)。
どの制度もり災証明書が手続きの基本になります。被災したら、まず住んでいる市区町村の役所でり災証明書の交付を申請してください。制度ごとの詳しい条件は、被災時の公的支援制度をまとめた記事で紹介しています。
購入前と購入後に分けて備えを進める
備えは一度に全部やろうとすると手が止まります。家を買う前と買った後で、することを分けておくと進めやすくなります。
購入前にすることは、次の3つです。どれも契約の前に済ませておくと、条件の違う物件を比べるときにも使えます。
- 候補地をハザードマップと地理院地図で調べる
- 水災補償を含む火災保険と地震保険の見積もりを取り、保険料を資金計画に入れる
- 重要事項説明で水害リスクの説明を受け、分からない点は契約前に質問する
購入後は、水災補償と地震保険の有無、家財も対象になっているかを保険証券で確かめてください。あわせて、避難場所と、被災したときの借入先の相談窓口を家族で共有しておくと安心です。
購入の段階でやることをもう少し詳しく知りたい人は、住宅購入時の自然災害への備えの記事もご覧ください。
支援制度の金額や条件は改正されることがあるので、利用する前に内閣府や住宅金融支援機構、お住まいの自治体のページで最新の内容を確かめてください。

住宅購入の基礎知識関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



